りそな銀行アプリの評判と落とし穴|ログイン不能や機種変更の真相
メガバンクやネット銀行がデジタルシフトを加速させる中、グッドデザイン賞の受賞歴を持ち、国内バンキングアプリの先駆けとして評価されてきたりそなグループの公式アプリ。直感的なUI(ユーザーインターフェース)やスマートな口座管理が支持を集める一方で、ネット上では「急にログインできなくなった」「機種変更時の引き継ぎが複雑で手こずる」といった切実な声も散見されます。
日常の決済や資産管理に直結する金融ツールだからこそ、予期せぬトラブルや手数料の仕組みへの理解不足は避けたいところです。本稿では、2026年最新の機能仕様やセキュリティ体制、利用者のリアルな口コミ評判を徹底取材し、ネット上で囁かれる疑問の真相と失敗しない活用術を多角的に解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:ログイン障害の大半はOSバージョン不適合・生体認証の不整合・夜間定期メンテナンスが原因であり、適切な対処で即時復旧可能。
- 要点2:従来の「マイゲート」との役割分担が進み、アプリ単体で振込限度額の変更やワンタイムパスワード発行、通帳レス特典の恩恵をフル享受できる。
- 要点3:機種変更時は旧端末での事前認証解除と正しい引き継ぎ手順を踏まないと口座ロックに陥るため、事前のステップ確認が必須。
【2026年最新】りそな銀行アプリの評判・口コミと機能比較の真相
りそなグループアプリ(りそな銀行、埼玉りそな銀行、関西みらい銀行共通基盤)は、累計ダウンロード数が数百万規模に達し、多くのユーザーのメインバンク口座として稼働しています。金融庁のDX推進方針やキャッシュレス決済の普及に伴い、機能アップデートが重ねられてきました。
実際のユーザーコミュニティ(SNS、アプリストアレビュー、知恵袋など)を定点観測すると、高評価の軸となっているのは「残高や入出金明細の視認性の高さ」「ワンタップで完了する生体認証のスムーズさ」です。反面、セキュリティ強化に伴う認証ステップの厳格化が、一部のライトユーザーにとってハードルとなっている実態も浮かび上がっています。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 他行宛振込手数料 | りそなクラブ優遇で月最大3回〜無制限無料(通常時165円) | 他行宛1回あたり150円〜330円程度 | ステータス条件達成でメガバンク他行よりもコストを大幅圧縮可能。 |
| 残高反映タイミング | 即時反映(全銀システム接続時は原則24時間365日リアルタイム) | リアルタイム〜数分以内の反映が標準 | 給与振込や着金通知のプッシュ機能が正確で、確認の手間が極めて少ない。 |
| 振込限度額の変更 | アプリ内で最大1,000万円まで設定変更可能(要追加認証) | アプリ内は50万〜100万円上限、それ以上は窓口・書面が多い | 高額送金もスマホ1台で完結する反面、不正利用防止の防壁管理が肝要。 |
| 生体認証・セキュリティ | Face ID / Touch ID / 指紋認証 + 内蔵ワンタイムパスワード | 外部トークンアプリ併用またはSMS認証 | トークン別アプリが不要で操作性が極めて高いが、端末依存度が上がる。 |

「ログインできない」「使えない」と騒がれる決定的な理由
検索エンジンやSNSのリアルタイム検索で「りそな銀行アプリ ログインできない」というキーワードが急増する背景には、主に3つの構造的原因が存在します。単なるシステムの不具合と誤解されがちですが、大半は明確なトリガーによって発生しています。
第1の原因は、定期システムメンテナンスと障害発生時の混同です。りそな銀行では、サービスの安定稼働のために毎月第1月曜日や特定の未明帯に定期メンテナンスを実施しています。この時間帯はアプリを起動しても通信エラー画面が表示されるため、「突然アプリが壊れた」と勘違いするユーザーが後を絶ちません。突発的な障害情報は、アプリ起動画面のバナーまたは公式サイトの障害告知特設ページでリアルタイムに開示されています。
第2の原因は、生体認証の登録情報の不整合です。スマートフォンのOSアップデート直後や、端末側で顔・指紋データを再登録した際、アプリ側に保持されている生体認証トークンが無効化される仕様になっています。この場合、生体認証スキップが働かず、口座番号やキャッシュカード暗証番号、ログインパスワードの手動再入力が求められます。
第3の原因は、パスワード誤入力による自動アカウントロックです。連続して規定回数以上の入力ミスが発生すると、不正アクセス検知システムが作動して口座アクセスが遮断されます。この状態に陥った場合は、アプリ内の「パスワード再設定」メニューからキャッシュカード認証とSMSワンタイム認証を経て再初期化を行う必要があります。
【失敗厳禁】機種変更時の引き継ぎ手順とワンタイムパスワードの落とし穴
新しいスマートフォンへの移行時に最もトラブルが多発するのが、端末引き継ぎのプロセスです。りそな銀行アプリは強固なセキュリティを担保するため、アプリ自体を「ハードウェアトークン」として端末個体と紐付けています。
旧端末から新端末へ移行する際の正確なステップは以下の通りです。
ステップ1:旧端末が手元にある場合(推奨フロー)
旧端末側でアプリを開き、特別な操作を行う必要はありませんが、新端末にアプリをインストール後、口座番号、カナ氏名、生年月日、キャッシュカード暗証番号を入力します。その後、銀行に登録している電話番号宛てに届くSMSまたは自動音声ガイダンスによる「電話発信認証」を完了させることで、新端末への権限移行が完了します。
ステップ2:旧端末を初期化・紛失してしまった場合
旧端末のデータが手元にない場合でも、登録電話番号が生きていれば認証可能です。ただし、電話番号自体を変更(MNP等で番号変更)した状態で機種変更を行うと、本人確認コードを受け取ることができず、アプリ上での引き継ぎが完全にストップします。このケースでは、郵送手続きまたは店頭窓口での電話番号変更手続きが先行して必要となるため注意してください。
端末引き継ぎが完了すると、旧端末側のアプリは自動的にログアウトされ、二重ログインによる不正出金リスクが排除される安全設計となっています。
マイゲートとの違いとは?通帳レスのメリットと手数料無料条件の全貌
りそな銀行のWebサービスには、従来のインターネットバンキング「マイゲート」と「りそな銀行アプリ」の2本柱が存在します。「どちらを使えばいいのか」という疑問を抱く方も少なくありません。
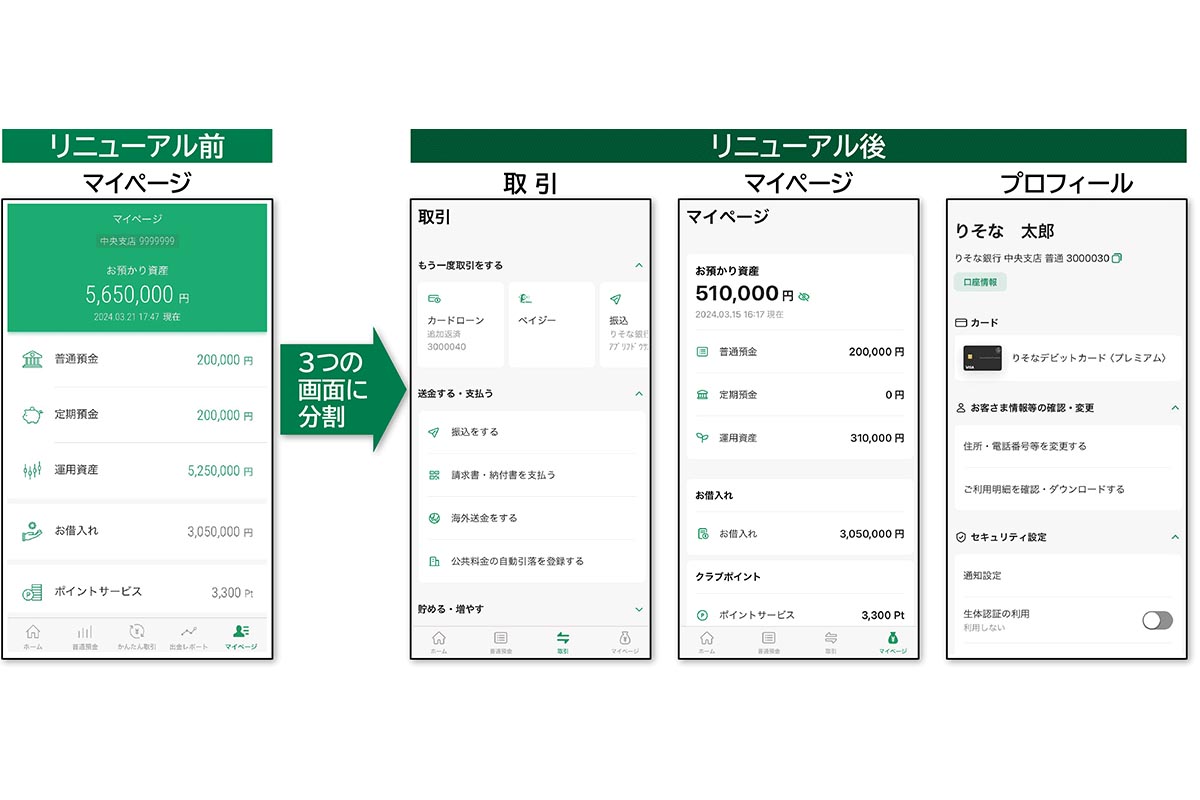
結論から言えば、日常的な残高照会、振込、定期預金の作成、ポイント確認などはすべてアプリに集約されています。マイゲート(ブラウザ版)は、大量の振込データを一括処理する場合や、過去数年分の確定申告用詳細帳票を出力する場合など、PCの大画面での事務作業に特化しつつあります。
また、紙の通帳を発行しない「TIMO(通帳レス口座)」を選択し、アプリと連携させることで得られるメリットは極めて強力です。
通帳レス運用の主な利点:
- 記帳の手間と紛失リスクの完全撤廃:最長10年分の入出金明細がアプリ上で常時閲覧可能。
- りそなクラブのステータスアップ:通帳レス口座をアプリに連携させるだけで「りそなクラブ」のポイント付与対象となり、スコアが加算。
- 手数料優遇の獲得:りそなグループATMの手数料が完全無料になるほか、提携コンビニATM手数料の無料枠や他行宛振込手数料の無料特典が段階的に付与されます。
【実態検証】利用者の生の声と現場目線で見えたリアル
編集部がアプリのヘビーユーザーおよび金融窓口の実務担当者にヒアリングを実施したところ、カタログスペックだけでは見えてこない「リアルな使い心地」が浮き彫りになりました。
好意的な意見として際立ったのは、「家計簿アプリとのシームレスな連動」と「残高非表示機能」です。電車内や外出先でアプリを開く際、画面上の残高をワンタップで伏字(*円)にできるプライバシー機能は、日常使いにおける細やかな配慮として高く評価されています。また、目的別口座(「旅行資金」「車検代」などの個別貯金箱機能)を活用し、自動振替で無理のない貯蓄を実現している若年層・ファミリー層の支持が目立ちます。
一方で、手厳しい指摘として挙がったのは「高額振込時の認証ステップの多さ」です。特殊詐欺対策として金融界全体でセキュリティが強化されているため、100万円を超える送金時には生体認証に加えて厳格な追加認証が求められます。急ぎの決済時に戸惑うケースがあるため、大きな資金移動を予定している場合は前日までに限度額の確認と引き上げ設定を済ませておくのが現場の知恵と言えます。

一般に知られていない盲点とネットの誤解
インターネット上の掲示板やSNSでは、一部の仕様に関して誤った情報が拡散されているケースが見受けられます。利用者が混乱しやすい2大誤解を正しく整理します。
誤解1:「生体認証を設定するとパスワードを完全に忘れられる」
これは最も危険な誤解です。生体認証はあくまで「日常ログインを簡略化する一時的な鍵」に過ぎません。前述の通り、OS更新や端末の再起動、セキュリティ再認証時には、必ず登録時のログインパスワードやキャッシュカード暗証番号が求められます。「生体認証だけで運用していたため、パスワードを完全に失念して口座が凍結状態になった」という相談が後を絶ちません。設定した基本暗証情報は、必ずオフラインの安全な場所で管理しておく必要があります。
誤解2:「アプリをアンインストールすれば口座解約できる」
スマートフォンからアプリを削除しても、銀行口座そのものが解約されるわけではありません。口座維持手数料が発生しない普通預金口座であっても、未払いの諸費用や休眠口座化による管理コストが発生する可能性があります。口座自体を整理したい場合は、アプリ内の解約手続きメニューまたは店頭窓口で正式な解約フローを踏む必要があります。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
デジタルバンキングの進化において、りそな銀行アプリは利便性と安全性のバランスが非常に高い水準で完成されています。しかし、ユーザーのITリテラシーや生活スタイルによって向き不向きが分かれます。
りそな銀行アプリの導入を強く推奨する人:
- メガバンクと同等の店舗網・安心感を求めつつ、日々の銀行取引をスマホで完結させたい人
- りそなクラブポイントを効率よく貯め、振込手数料やATM手数料をゼロに抑えたい人
- 目的別口座を活用して、先取り貯金や資産形成の自動化を図りたい人
慎重な運用・検討が求められる人:
- スマートフォンの基本操作やSMS受信の管理に不慣れで、紙の通帳の印字確認を重視する人
- 登録した電話番号や住所の変更手続きを放置しがちな人(認証コードが届かず利用停止になるリスク)
【りそな 銀行 アプリ】に関するよくある質問(FAQ)
Q1:アプリで振込を行った場合、相手の口座にはいつ残高が反映されますか?
A1:全銀システムに接続されている全国の金融機関宛てであれば、原則として24時間365日即時反映されます。ただし、相手先金融機関のシステムメンテナンス時間帯や口座状態によっては、翌営業日の朝一番の反映となる場合があります。
Q2:スマートフォンの生体認証(顔・指紋)が急に通らなくなりました。どうすればいいですか?
A2:アプリのログイン画面で生体認証をキャンセルし、キャッシュカードの暗証番号またはログインパスワードを入力して手動ログインしてください。ログイン後、設定メニュー内の「生体認証設定」を一度OFFにし、再度ONにして端末のバイオメトリクス情報を再連携させることで修復できます。
Q3:ワンタイムパスワードのカード型トークンを持っていますが、アプリ移行時に破棄しても大丈夫ですか?
A3:アプリ内でスマホ認証(ワンタイムパスワード機能)を有効化すれば、カード型トークンは不要になります。ただし、アプリの設定移行が完全に完了し、正常に振込テストが行えることを確認するまでは手元に保管しておくことを推奨します。
まとめ:今後の動向と失敗しないための判断基準
スマートフォンの急速な進化と金融犯罪の巧妙化が交錯する現代において、銀行アプリには「誰でも扱える使いやすさ」と「鉄壁のサイバーセキュリティ」という相反する二要素が同時に求められています。
りそな銀行アプリは、直感的なデザインを維持しながらも、多要素認証や端末固有トークン技術を巧みに統合し、メガバンク系アプリの中でもトップクラスの完成度を誇っています。「ログイン不能」や「引き継ぎの失敗」といったトラブルのほとんどは、システムの仕組みとセキュリティのルールを正しく把握していれば未然に防ぐことが可能です。
自身の資産を守りつつ、手数料優遇やポイント還元といったデジタルの恩恵を最大限に引き出すために、正しい初期設定とパスワード管理を徹底してスマートな口座運用を実現してください。 (出典: りそな 銀行 アプリ(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。