クレカ不正利用されたらどうする?放置で全額負担も!最新対処法と補償ルール
スマートフォンの通知画面に突如届いた「身に覚えのない決済完了通知」や、月々の明細に並ぶ見知らぬ海外ショッピングサイトの請求――。オンライン決済が完全にインフラ化した現在、クレジットカードの不正利用被害は過去最多のペースで深刻化しています。「自分だけは大丈夫」と考えていた人ほど、いざ被害に直面した際に初動を誤り、本来受けられるはずの補償を逃してしまうケースが後を絶ちません。
万が一被害に遭った場合、パニックにならず「どの窓口へ連絡し」「何を申請すべきか」を正確に把握しておくことが自己防衛の絶対条件です。本稿では、日本クレジット協会の最新報告や主要カード会社の規約に基づき、不正利用発覚時の緊急手順、警察への被害相談、返金補償を確実に勝ち取るための防衛策を徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:不正利用発覚時は直ちにカード会社へ連絡して利用停止と再発行を行い、原則「60日以内の申告期限」を守ることが補償の生命線。
- 要点2:暗証番号の推測・カード裏面の未署名・家族による利用・規約違反の放置は補償対象外(全額自己負担)になるリスクが高い。
- 要点3:カード会社への異議申し立てと並行して、警察相談専用電話「#9110」や最寄りの警察署で届出を行い受理番号を控えることが返金の決定打になる。
【緊急対応】もしクレカ不正利用されたら?直ちに行うべき初動3ステップ
「身に覚えのない請求」を見つけた瞬間、最初にとるべき行動が生死を分けます。カード会社の補償制度は手厚い一方で、対応の遅れがそのまま自己負担に直結するシビアな規約が設けられているためです。
ステップ1:カード会社への緊急連絡・利用停止と再発行
何よりも優先すべきは、被害の拡大を食い止めるカード利用停止と再発行の手続きです。主要カード会社の不正利用専用デスクまたは盗難紛失ダイヤル(24時間365日対応)へ即座に電話を入れましょう。多くのアプリやWeb会員ページ(楽天e-NAVI、Vpassなど)からもワンタップで一時停止措置が可能です。再発行によりカード番号が新しくなるため、公共料金などの自動引き落としを設定している場合は、後日登録変更が必要となります。
ステップ2:身に覚えのない請求の精査と利用明細の保全
本当に不正利用なのか、家族の利用やサブスクリプションの自動更新、屋号とサービス名が異なる正規決済(決済代行会社名での記載)ではないかを念のため確認します。その上で、不正と確信した利用日時、加盟店名、金額のスクリーンショットや明細PDFを必ず保存してください。
ステップ3:警察への届出と相談受理番号の取得
カード会社から補償を受ける際、ほぼ例外なく「警察への届出」が要件となります。まずは警察相談専用電話(#9110)または最寄りの警察署のサイバー犯罪相談窓口に連絡し、被害状況を伝えて被害届の提出または相談受理番号を取得しましょう。この番号がカード会社への正式な補償申請書類に必要となります。

【データ比較】主要因と補償条件|知っておくべき審査基準一覧
日本クレジット協会の統計データによると、クレジットカード不正利用被害額の9割以上が「番号盗用」に起因しています。偽サイトに誘導して情報を盗み取るフィッシング詐欺や、事業者のデータベースへの不正アクセスによる漏洩が主流です。以下に、主要な被害類型と補償基準、審査の実態をまとめました。
| 項目・手口 | 詳細・数値データ | 一般的な補償基準 | 編集部の見解・対策 |
|---|---|---|---|
| 番号盗用(ネット通販等) | 被害全体の約93.5%を占める最大要因 | 届出日から60日以内の申告で全額補償 | EMV 3-Dセキュア(本人認証)の登録が必須条件化 |
| 偽造・物理カード盗難 | 被害全体の約4.2%(スキミング等) | 警察の受理番号提出により原則補償 | カード裏面の署名(サイン)がない場合は対象外 |
| カード会社による調査期間 | 約1ヶ月〜3ヶ月程度(海外加盟店は長期化) | 調査完了後に正式な請求取消・返金 | 調査中は一時的に引き落とし保留の相談が可能 |
| 暗証番号(PIN)取引 | 生年月日など推測容易な番号設定例 | 原則「本人利用」とみなされ補償対象外 | 重大な過失と判定されるため推測不可なPIN設定を徹底 |
【実態検証】利用者の生の声と現場目線で見えたリアル
ネット上の掲示板やSNSでは、「身に覚えのない数万円の請求が来て絶望した」「カスタマーサポートが混雑して繋がらない」といったリアルな困惑の声が日々投稿されています。
被害者の手記や相談コミュニティの検証から浮き彫りになるのは、「少額決済テスト」を見逃して被害が拡大するパターンです。犯罪グループは本決済の前に、100円〜数百円程度の決済を海外サービス等で試し、カードが有効かテストします。これを見落とした結果、数日後に数十万円単位のゲーム課金や家電購入が行われるケースが多発しています。
例えば、流通系大手「楽天カード」の利用者コミュニティでは、「楽天e-NAVIの不正検知システムで保留メールが届き、即座にチャットサポートと専用ダイヤルで対応したことで請求引き落としを未然に防げた」という成功例がある一方、「請求確定から数ヶ月放置したために異議申し立てが却下されそうになった」という冷や汗ものの体験談も報告されています。日々のプッシュ通知確認と即応体制がいかに重要であるかを現場の声が物語っています。
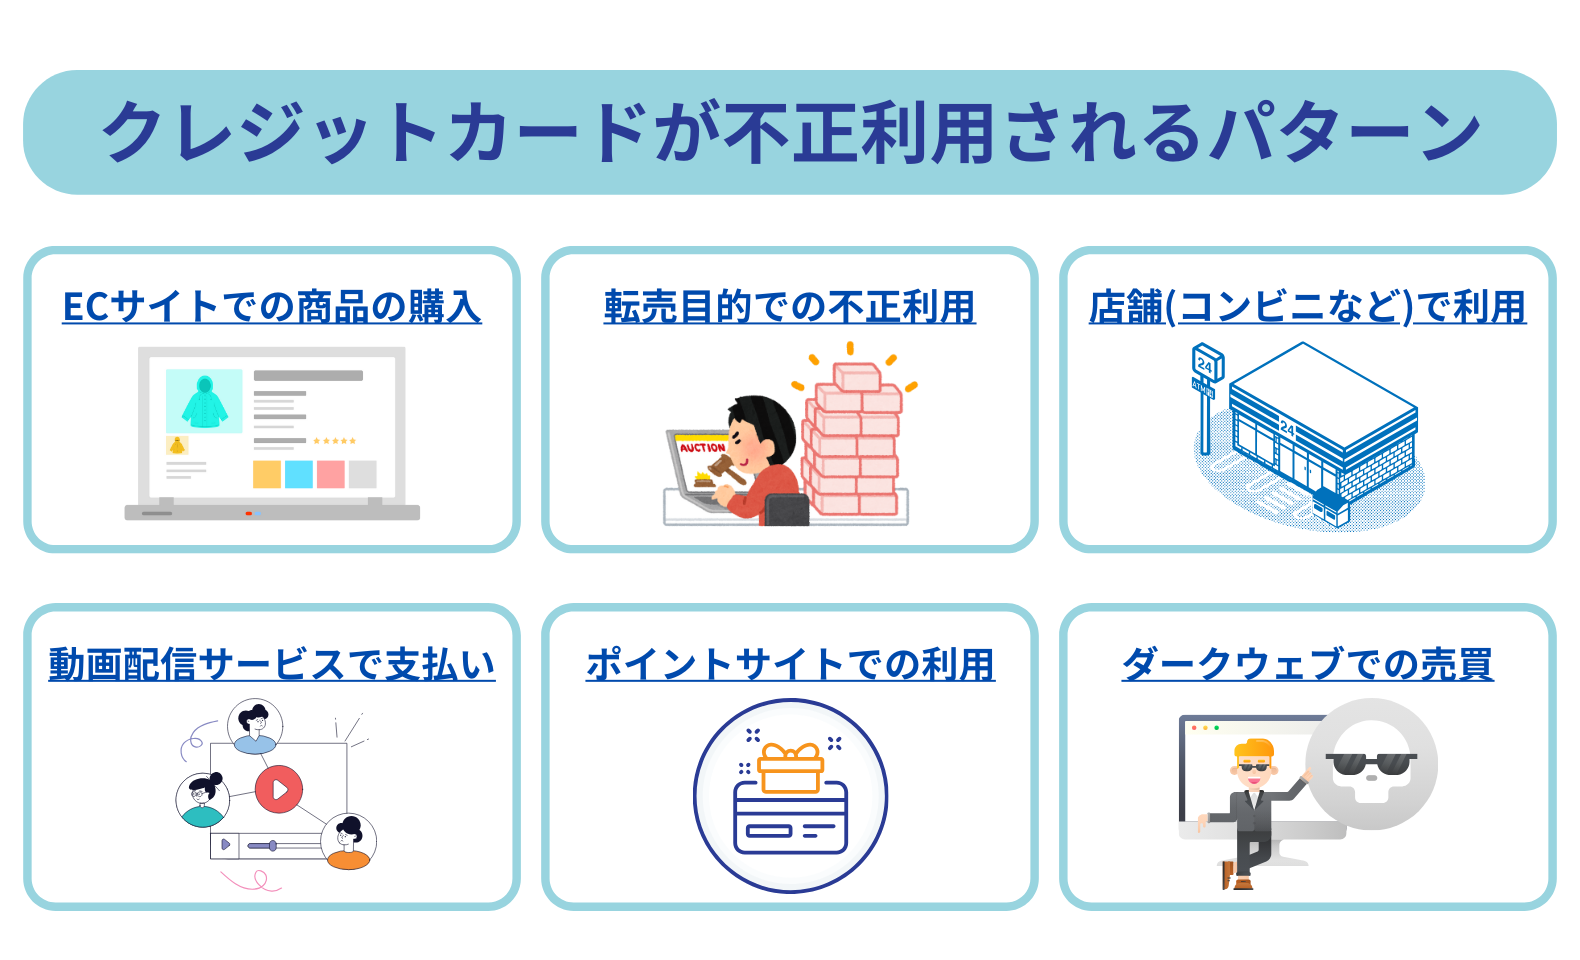
一般に知られていない盲点とネットの誤解|返金されない4大条件
「クレカの不正利用はカード会社が全部払ってくれるから安心」という認識は極めて危険な誤解です。クレジットカード会員規約には明確な「免責条項(補償対象外となる条件)」が定められており、以下の4点に該当する場合は泣き寝入り(全額自己負担)となるリスクがあります。
1. 発覚から申告まで「60日」を超過している
ほぼすべてのカード会社が設けている共通ルールが「通知・届出から遡って60日以内の被害のみ補償」という期間制限です。長期間明細を確認せず、3ヶ月前や半年前の不正利用に気づいても、規約上補償を受ける権利が失われてしまいます。
2. カード裏面に署名(サイン)がない
物理的な盗難・紛失の際、カード裏面に直筆サインが書かれていない場合、会員側の重大な管理義務違反(善良なる管理者の注意義務違反)とみなされ、補償が一切適用されません。
3. 暗証番号(PIN)やワンタイムパスワードを入力された取引
生年月日や電話番号など安易な暗証番号を設定していた場合や、フィッシング詐欺サイトに自らSMSのワンタイムパスワードを入力してしまった場合、システム上「正当な本人認証」として処理され、カード会社側から「過失あり」として返金を拒絶されるケースが増加しています。
4. 同居親族や知人による無断利用
家族、同居人、友人などが勝手にカードを使ってオンラインゲームに課金したような事案は、民法上の家族間トラブルおよび会員の管理過失と判断され、カード会社の盗難補償の対象外となります。
【プロの結論】デジタル決済社会における「防衛の境界線」
現代のサイバー犯罪は、個人のリテラシーの隙を突くだけでなく、正規のECサイトからのデータ漏洩など、利用者側に何の落ち度もない状況でも襲いかかってきます。だからこそ、被害に遭った際に自己防衛できる「行動の境界線」を日常生活に組み込んでおく必要があります。
被害を最小化できる人の行動基準
- 即時利用通知サービスを常時オンにしている:1円でもカードが動いた瞬間にアプリ通知を受け取る設定にしている人。
- 月1回の明細チェックを固定ルーティン化している:給与日や月末に必ず全明細の目視確認を行う人。
- 暗証番号・パスワードの使い回しを完全に排除している:万が一の漏洩時にも他サービスへの連鎖を防げる人。
被害が拡大・自己負担化しやすい人の行動パターン
- 紙の明細書をやめてWeb明細にした後、ログインすらしていない。
- 「少額だから後で調べよう」と疑問の残る請求を翌月に先送りする。
- 警察への相談を面倒がり、カード会社との連絡だけで済ませようとする。
「補償制度があるから大丈夫」と過信するのではなく、制度の恩恵を受けるための「60日ルール」「警察届出」「過失のない管理」という3つの防衛線を死守することが、キャッシュレス時代を生き抜く唯一の解です。

【クレカ 不正 利用 され たら】に関するよくある質問(FAQ)
Q1:不正利用の調査期間はどれくらいかかりますか?その間の支払いはどうなりますか?
A1:調査期間は通常1ヶ月〜3ヶ月程度が目安です。海外の加盟店が絡む複雑な事案では半年近くかかる場合もあります。調査期間中の請求については、カード会社に相談することで「一時的な引き落としの保留(保留処理)」を行ってくれるケースが多いため、連絡時に必ず確認しましょう。
Q2:警察に被害届を出そうとしたら「被害者はカード会社だから受理できない」と言われました。どうすればいいですか?
A2:法律上、金銭的被害を受ける主体がカード会社となるため、個人からの「被害届」が正式受理されにくいケースがあります。その場合は「警察相談専用電話(#9110)」または生活安全課・サイバー犯罪相談窓口で「被害の相談記録(相談受理番号)」を発行してもらってください。カード会社には「警察へ相談し、受理番号〇〇を取得した」と伝えることで、補償審査を進めることが可能です。
Q3:楽天カードで身に覚えのない請求があった場合の具体的な問い合わせ先はどこですか?
A3:まずは「楽天e-NAVI」の利用明細から該当決済を確認し、明細横にある「身に覚えのない請求」専用フォームやAIチャットから申請を行います。急を要する場合は、楽天カードの「信用管理部 不正利用専用デスク」(またはカード裏面記載のカスタマーセンター)へ電話し、カード停止と調査依頼を直接申し出てください。
まとめ:迅速な初動と冷静なエビデンス確保が身を守る
クレジットカードの不正利用に気づいたときのショックは計り知れません。しかし、パニックに陥って対応を後回しにすることこそが最大の損失要因です。
「①即座の利用停止・再発行、②60日以内の異議申し立て、③警察(#9110)への相談受理番号取得」という一連の防衛フローを正確に実行すれば、大半のケースで全額補償を受けることが可能です。月々の明細確認を習慣化し、不審な兆候を察知した瞬間に素早く動ける体制を整えておきましょう。 (出典: クレカ 不正 利用 され たら(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。