宗教法人の売買は違法か?相場と節税の罠、2026年最新の法的リスク
インターネット上の掲示板やM&A仲介サイトの片隅に、「宗教法人譲ります。買主募集、即時引き渡し可能」といった奇妙な広告が散見されます。数千万円から時には数億円という莫大な金額が提示されるこの不可解な取引は、果たして法的に許されるものなのでしょうか。「宗教法人は税金がかからない」「買収すれば合法的に節税できる」といった甘言が飛び交う一方、背後では巨額の資金トラブルや乗っ取り事件が後を絶ちません。
地方の過疎化や後継者不足を背景に、全国に存在する宗教法人のうち活動実態を失った「休眠寺院」が急増しています。宗教法人法が本来企図した信教の自由とはかけ離れたところで、法人格そのものがマネーゲームの標的となっているのが現実です。文化庁による不活動法人への監視の目が急速に強まる2026年の現状を踏まえ、宗教法人の売買を取り巻く法的な境界線、価格相場、節税のからくり、そして水面下で暗躍するブローカーの実態を徹底的に解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:宗教法人の売買は「法人格の直接売買」ではなく代表役員の交代に伴う事実上の地位譲渡だが、脱法行為や公序良俗違反として無効・違法と判断されるリスクが極めて高い。
- 要点2:相場は実体のない不活動法人で1,000万〜3,000万円、都心の納骨堂経営権や優良不動産付きなら数億円に達するが、税務上の「無税神話」は幻想であり重加算税や追徴の対象となる。
- 要点3:文化庁は不活動宗教法人の解散命令請求を本格化させており、2026年現在は買収直後に法人格が消滅するリスクが急増しているため、安易な取得は破滅を招く。
【真相究明】宗教法人の売買は違法なのか?なぜ億単位で取引されるのか
結論から整理すると、日本の法制度上、宗教法人の売買そのものを直接禁止・処罰する刑罰規定は存在しません。しかし、これは「売買が法的に推奨・公認されている」ことを意味するわけではありません。宗教法人法は、信仰の対象を擁し、教義を広める団体に法人格を与えるための法律であり、株式会社のように株式を譲渡して会社を売り買いする概念そのものが想定されていないのです。
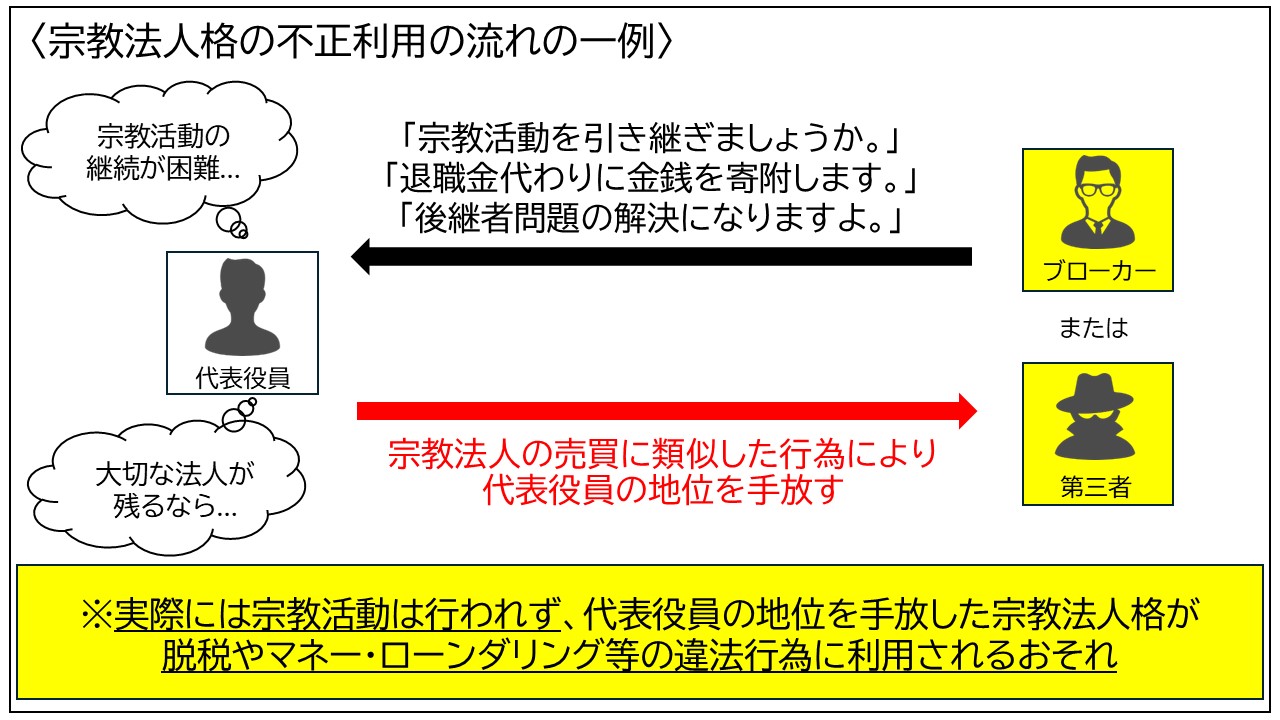
現場で行われているいわゆる宗教法人の買収の違法性をめぐる実態は、法人の売買ではなく「代表役員(住職や宮司など)の変更」という外形的な人事手続きです。既存の代表役員が辞任し、買い手側が指名する人物が新たな代表役員に就任する際、「退職慰労金」や「離檀料」「過去の立替金の弁済」といった名目で多額の金銭が授受されます。外見上は正規の宗教的役員の交代劇を装うことで、法網をかいくぐっているのが実情です。
では、なぜ実体の乏しい法人が数千万円から億単位という法外な金額で取引されるのでしょうか。最大の動機は、宗教法人に付与された手厚い税制上の優遇措置と、許認可の取得ハードルの高さにあります。一般企業であれば多額の税金が課される不動産取引や墓地開発において、宗教法人の名義を隠れ蓑にすることで巨額の利益を吸い上げようとする資本が、水面下で買い手を名乗り出ている構図が浮かび上がります。

宗教法人売買の相場と取引実態|納骨堂や霊園開発で跳ね上がる価格
宗教法人市場における取引価格は、その法人が保有する「権利」と「立地条件」によって天と地ほどの差が生じます。単に法人の登記と認証書類だけが残っている活動停止状態の寺院と、都市部に大規模な墓地や納骨堂を抱える寺院とでは、評価額の算出根拠がまったく異なります。
特に近年の首都圏を中心とした墓不足を背景に、宗教法人における納骨堂の経営権譲渡が絡む案件は、投機マネーの格好の標的となっています。地方自治体の条例により、民間企業が新規に霊園や納骨堂を開設することは原則として不可能に近いため、すでに経営許可を保有している宗教法人の地位を手に入れようと、数億円規模の資金が動きます。
| 法人類型・資産規模 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 不活動宗教法人(地方・土地なし) | 建物倒壊・信者ゼロ。登記のみ維持 | 1,000万〜2,500万円 | 文化庁による解散命令リスクが最も高く、買収しても即時失効の危機を伴う。 |
| 単立宗教法人(境内地・本堂あり) | 宗派に属さない独立寺院・神社 | 3,000万〜8,000万円 | 包括宗教法人の承認が不要なため売買が成立しやすいが、実体調査でトラブル多発。 |
| 都市型・納骨堂経営許可付き法人 | 東京・大阪近郊、収容基数1,000基以上 | 2億〜10億円以上 | デベロッパーや葬儀大手が狙う最激戦区。巨額詐欺や名義貸し紛争の主戦場。 |
| 包括宗教法人傘下の末寺 | 伝統宗派(曹洞宗・真言宗・浄土宗等) | 個別査定(宗派規程で譲渡禁止) | 宗務庁の承認が得られず、売買契約自体が無効化される法例が後を絶たない。 |
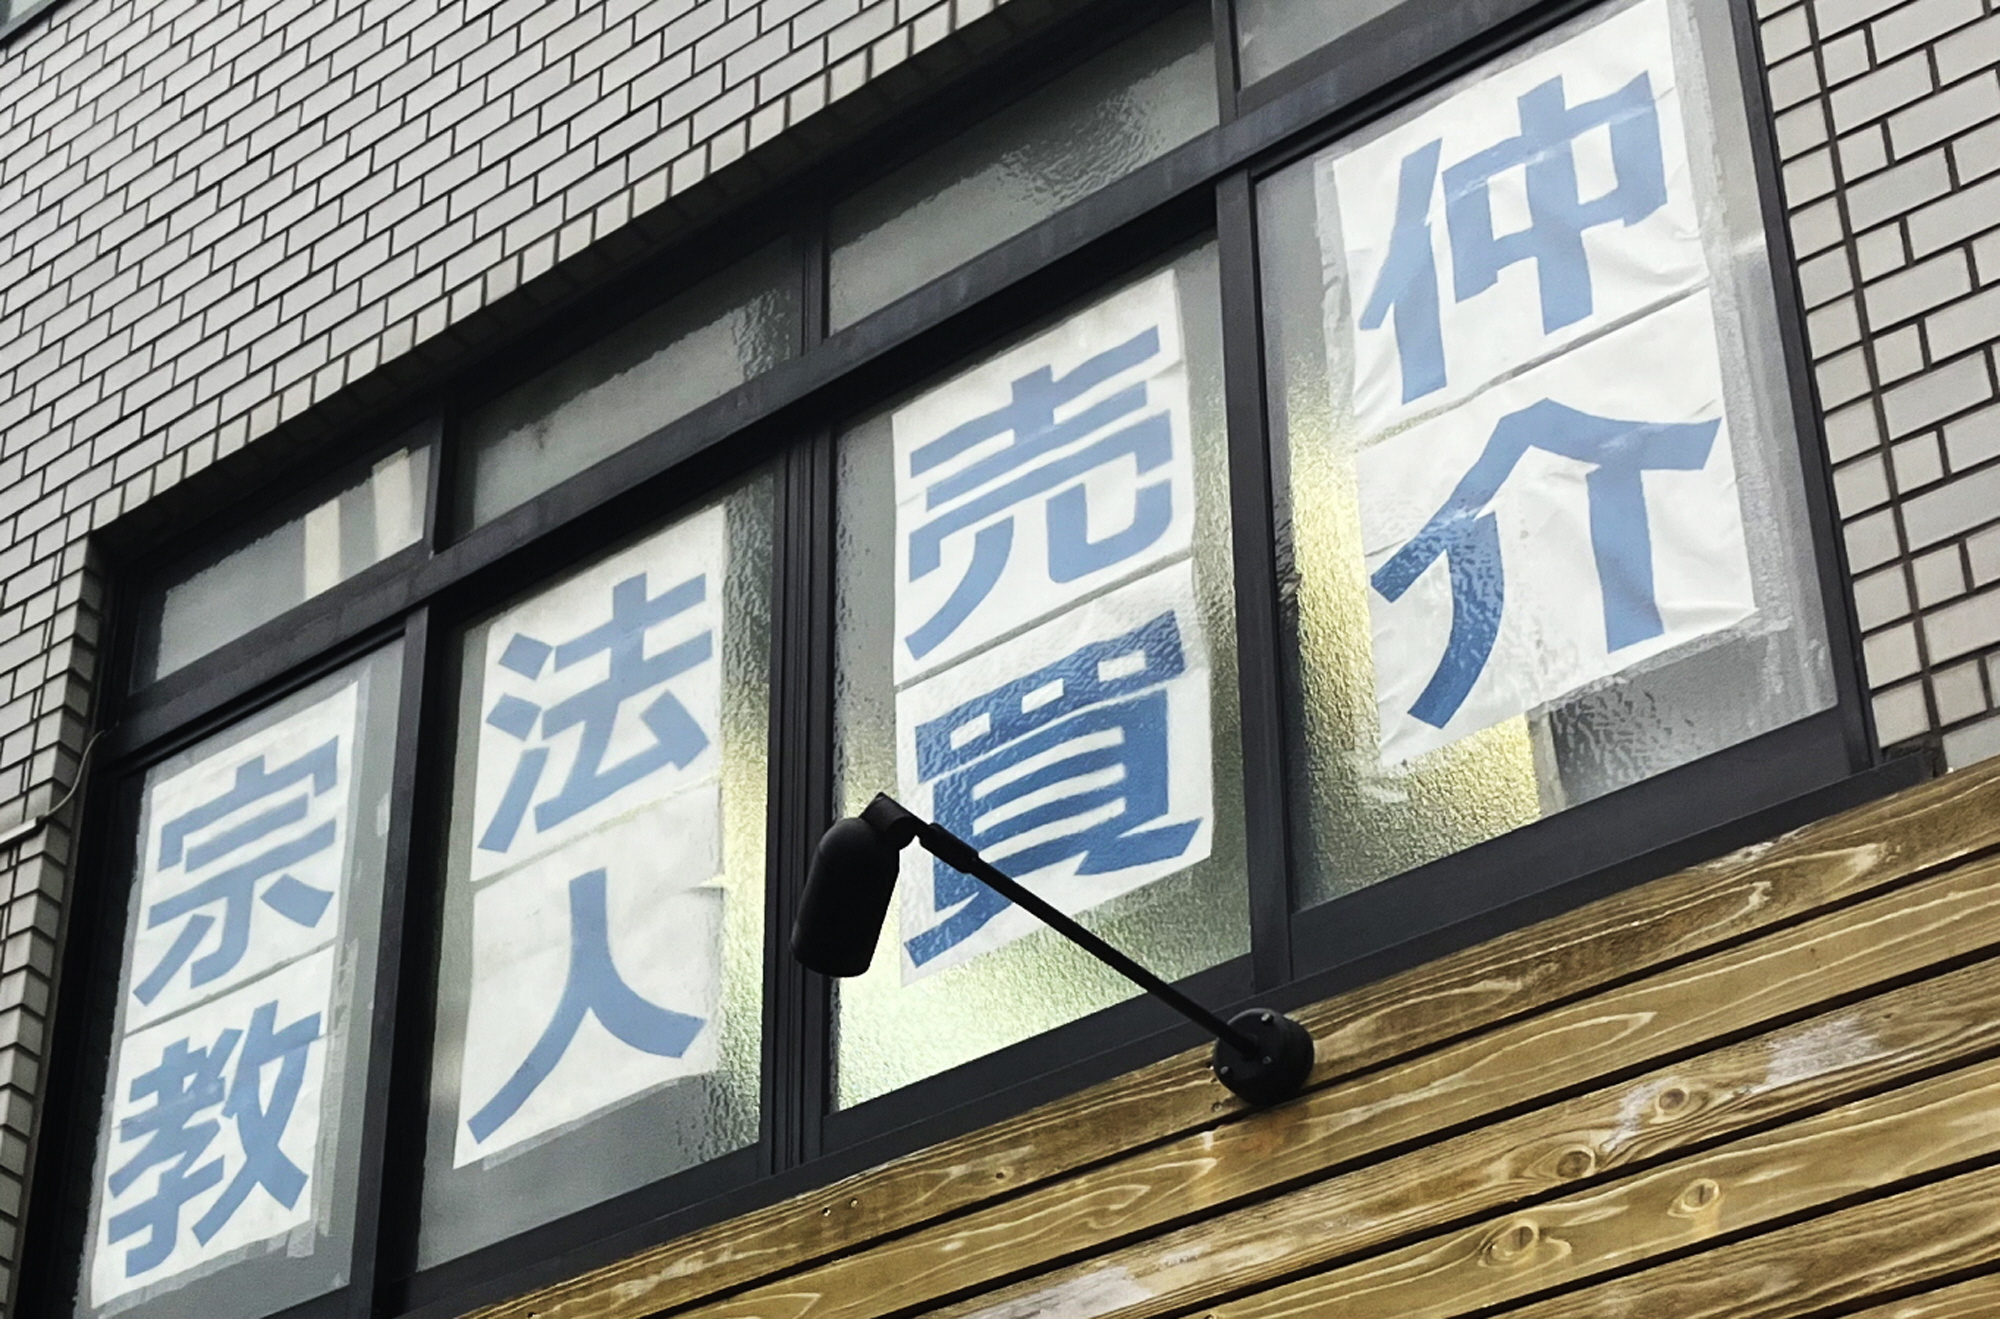
調査報道の過程で入手したある仲介資料によれば、山間部にある荒れ果てた寺院の法人格が、初期提示額「2,000万円」でブローカー間を転売され、最終的に墓地開発を目指す不動産会社へ「8,500万円」で持ち込まれていました。書類一枚と役員変更手続きの代行だけで、中間業者が数千万円の中抜きを行っているのが実態です。
【実態検証】地下で蠢くブローカーの暗躍と「乗っ取り」の典型手口
宗教法人をめぐる取引市場には、表舞台の銀行や大手M&A仲介企業は一切関与しません。代わりに跋扈しているのが、怪しげな事件屋、ブローカー、破綻寸前の経営コンサルタントたちです。取材班が接触した業界関係者は、「高齢の住職が体調を崩した瞬間、ブローカーが群がってくる」と証言します。
典型的な宗教法人の乗っ取り手口は、極めて計画的かつ巧妙です。後継ぎがおらず本堂の修繕費にも困窮している住職に対し、ブローカーは「お寺の再興を支援する篤志家がいる」「寄付金を出す代わりに、役員に1名だけ名前を連ねさせてほしい」と持ちかけます。疑うことを知らない住職が実印や印鑑登録証明書、過去の責任役員会議事録などを預けてしまうと、瞬く間に白紙委任状が悪用され、住職本人が知らないうちに責任役員全員がブローカー一派にすげ替えられてしまうのです。
公の場で語られたある元住職の手記には、次のような悲痛な告白が記されています。「先祖代々守ってきたお堂の維持費が払えず、支援の手を差し伸べてくれた方を信じた。だが気がついた時には代表役員を解任され、登記上の住所も見知らぬ雑居ビルに移転されていた。檀家様に合わせる顔がない」。一度登記を奪われてしまえば、民事訴訟で地位確認を争うしかなく、判決が出るまでに数年を要する間に境内地が転売されたり、違法投棄の拠点として使われたりする悲劇が頻発しています。
「宗教法人は無税」の幻想と誤解|免税特権の悪用と節税の致命的デメリット
ネット上の情報や悪質なコンサルタントが喧伝する最大のセールストークが、「宗教法人を取得すれば税金を払わずに済む」というものです。しかし、これは明らかな誤解であり、税務調査を受ければ一発で破滅に至る危険性を孕んでいます。
確かに、宗教法人が行う本来の宗教活動(お布施、戒名料、祈祷料などの収入)には法人税が課されません。また、礼拝の用に供する土地・建物には固定資産税が非課税となる規定が存在します。しかし、法人税法で規定された34の収益事業(物品販売業、不動産貸付業、宿泊業、駐車場業など)を行う場合は、一般企業と同様に法人税が課税されます(軽減税率が適用されるものの、完全非課税ではありません)。
税務当局は宗教法人の免税特権の悪用に対して監視体制を敷いており、実態の伴わない宗教活動を利用したスキームは厳しく否認されます。宗教法人をペーパーカンパニーとして使い、別法人の売上を「お布施」や「寄付金」に見せかけて隠蔽する行為は、節税ではなく単なる所得隠し・脱税(所得税法・法人税法違反)です。発覚した場合、重加算税が課されるだけでなく、悪質なケースでは代表者が刑事告発されます。
さらに宗教法人の節税デメリットとして見落とされがちなのが、「内部留保した資金の私有化が極めて困難」である点です。宗教法人の財産はあくまで法人のものであり、株式会社のように配当を出すことは法律で固く禁じられています。法人の口座に資金をいくら溜め込んでも、それを個人の財産として引き出せば役員賞与とみなされ、最高税率の所得税と住民税が容赦なく課税されます。税金を逃れる目的で法人を買収しても、手元に資金を戻す段階で莫大な課税が生じるという構造的な落とし穴が存在します。
【2026年最新動向】文化庁による不活動宗教法人への規制強化と解散命令の現実
現在、宗教法人の売買市場に激震を与えているのが、監督官庁である文化庁および各都道府県による不活動宗教法人への規制強化です。かつては野放しに近い状態に置かれていた休眠法人ですが、マネーロンダリングへの悪用懸念やテロ資金供与対策(FATF勧告対応)を背景に、政府は実態調査を徹底的に進めています。
文化庁が公表する実態調査によれば、全国約18万の宗教法人のうち、代表役員が死亡したまま変更されていない、あるいは礼拝施設が存在しないといった「不活動宗教法人」は数千件規模に達しています。所轄庁は現在、宗教法人法第81条に基づく解散命令請求を積極的に裁判所へ申し立てており、実体のない法人が次々と法的に消滅させられています。
買主にとって致命的なのは、数千万円を支払ってブローカーから不活動宗教法人の買収を行った直後、所轄庁から解散命令を請求されるリスクです。「せっかく取得した法人の登記が、事業を始める前に職権で抹消された」という被害相談が弁護士窓口に数多く寄せられています。所轄庁は役員変更届が提出された段階で厳密な現地調査を実施し、過去3年以上宗教活動の実態がないと判断されれば容赦なく解散手続きへ舵を切ります。名義だけの「抜け殻法人」を買い取ること自体が、破滅的な爆弾を抱える行為なのです。
トラブルを回避するM&A手続きと寺院買収の適切な相談窓口
一方で、地方の過疎寺院において「どうしても後継ぎが見つからず、由緒ある寺の歴史や墓地を絶やしたくない」という切実な事情から、第三者への承継を模索するケースも存在します。脱法的なブローカー売買と、公明正大な事業承継(M&A)とを峻別する基準はどこにあるのでしょうか。
合法的な宗教法人M&Aの手続きを進めるためには、以下のプロセスが絶対条件となります。
- 宗派(包括宗教法人)との事前協議:伝統宗派に所属している場合、宗派の規約により代表役員の任免権や財産処分の承認権が厳格に定められています。無断での譲渡は即座に包括関係の解消(追放)や役員無効の訴訟につながります。
- 責任役員会の議決と公告手続き:宗教法人法が定める厳格な手続きに従い、責任役員全員の合意と、信者・檀信徒に対する適切な公告期間(通常2ヶ月以上)を確保しなければなりません。
- 宗教活動の承継実態:買い手側に本物の僧侶・宗教的指導者が存在し、買収後も信仰行事、法要、墓地管理などの実務が継続される計画があることが不可欠です。
もし寺院の存続や承継に悩んだ場合は、怪しげな買い取り業者に連絡するのではなく、全日本仏教会などの包括団体や、宗教法人法務を専門とする弁護士、あるいは自治体主導の事業承継・引継ぎ支援センターなどの公的機関にまず相談を持ちかけるのが鉄則です。
【プロの結論】承継を検討すべきケース・絶対に手を出すべきではない人の境界線
宗教法人という特殊な器を巡り、後悔しないための明確な判断基準を提示します。
【検討しても良いケース】:
- 買い手側自身が正式な得度・僧籍を持ち、宗教儀礼を継続して執り行う能力と覚悟がある。
- 檀信徒全員への丁寧な説明会を実施し、墓地の維持管理を今後数十年にわたって担う明確な計画がある。
- 包括宗派の指導の下、正規の役員交代手続きを弁護士立ち会いで行える。
【絶対に手を出すべきではない人の条件】:
- 「無税で会社経営ができる」「裏金作りに使える」という税金逃れ目的の投資家・企業。
- ブローカーから「活動実態がなくても書類だけで簡単に引き継げる」と言葉巧みに誘われている人。
- 寺院の歴史や地域社会との関係性を無視し、単なる不動産や納骨堂ビジネスの箱として見ている人。
宗教法人は、信徒の祈りと地域社会の歴史が蓄積された公的な存在です。そこから信仰の魂を抜き取り、空っぽの器だけをマネーゲームの駒として利用しようとする試みは、行政処分や税務調査、そして社会的な信用の失墜によって、最終的に自らを破滅へと導く結末にしかなり得ません。
【宗教 法人 売買】に関するよくある質問(FAQ)
Q1:宗教法人を売買すると警察に逮捕されることはありますか?
A1:法人役員の交代手続きそのもので即座に逮捕されることは稀ですが、登記申請に際して虚偽の責任役員会議事録を提出した場合は「公正証書原本不実記載・同行使罪」に問われます。また、実体のない寄付金を装って脱税を行えば所得税法・法人税法違反、住職を騙して実印を奪い法人を乗っ取った場合は詐欺罪や横領罪で刑事告訴され、逮捕に至るケースが実際に発生しています。
Q2:売買相場が数千万円と言われますが、値引き交渉は可能ですか?
A2:ブローカーが介在する案件では提示価格に巨額の手数料が上乗せされているため、価格交渉自体は頻繁に行われています。しかし、価格が極端に安い案件(数百万円台)は、所轄庁からすでに解散勧告を受けている「死に体法人」であったり、多額の簿外債務や反社会的勢力との関わりが隠されている危険性が極めて高いため、安易な購入は破滅の引き金になります。
Q3:後継者がいない寺院を畳むには、売却以外の選択肢はありますか?
A3:売却ではなく「解散手続き」を取るのが本来の合法的な手順です。責任役員会で解散を決議し、所轄庁(都道府県または文化庁)の認証を得て清算手続きを行います。残余財産は宗教法人法第50条の規定に基づき、所属する包括宗派や他の宗教法人、あるいは国・地方自治体に帰属させることになります。まずは所轄庁の宗教法人担当課や所属宗派の宗務所へ相談してください。
まとめ:今後の動向と失敗しないための判断基準
地方の過疎化と少子高齢化が進む日本において、後継者を失った寺院や神社の維持管理は極めて深刻な社会課題です。その隙間につけ込み、宗教法人を投機や脱税の道具として売買するビジネスは、もはや国家レベルの規制強化によって包囲網が完成しつつあります。
「税制優遇があるから儲かる」という短絡的な動機で不活動宗教法人に手を出すことは、巨額の詐欺被害に巻き込まれるか、税務当局から脱税として糾弾されるか、所轄庁から解散命令を受けて投じた資金をすべて失うかのいずれかの結末を辿るリスクを背負うことと同義です。伝統や信仰の灯を正しく次世代へ繋ぐための公明正大な承継でない限り、宗教法人の売買という危険な取引に決して足を踏み入れるべきではありません。 (出典: 宗教 法人 売買(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。