三井住友銀行法人口座の審査基準と手数料を解剖!2026年最新の実態
起業や新規事業の立ち上げにおいて、どの金融機関をメインバンクに選ぶかは、その後の資金繰りや企業の社会的信用を大きく左右します。中でもメガバンクの一角として圧倒的なブランド力と先進的なデジタルトランスフォーメーション(DX)を誇る三井住友銀行(SMBC)は、多くの経営者から最初の選択肢として挙げられます。
しかし、金融庁によるマネー・ローンダリング対策(AML)およびテロ資金供与対策のガイドライン強化以降、法人口座の開設ハードルは依然として厳格です。ネット上では「新設法人は即座に落とされる」「維持費が高い」といったネガティブな噂も散見されます。現場の取材データや利用者への独自ヒアリングをもとに、三井住友銀行の法人向けサービスにおける審査の実態、手数料構造、そして主力システム「パソコンバンクWeb21」の真の使い勝手を徹底解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:2026年現在もマネロン対策による厳格な審査が続く一方、事業実態が証明できれば創業直後のスタートアップでも開設確度は十分にある。
- 要点2:「パソコンバンクWeb21」は初期費用・月額無料のライトプランが登場したことで、中小企業や新設法人でも導入コストが大幅に抑えられる。
- 要点3:取引先への信用力や将来的な法人融資・ビジネスカード連携を重視するなら最有力候補だが、月数件の決済のみであればネット銀行との併用が合理的。
【2026年最新】三井住友銀行で法人口座を開設するメリットと決定的な理由
数ある金融機関の中で、なぜ多くの企業が三井住友銀行を選ぶのか。その決定的な理由は、圧倒的な対外信用力とデジタル完結力の高次元な融合にあります。
メガバンクの口座を保有しているという事実は、大手企業や官公庁との取引における信用調査(与信チェック)をスムーズに通過するためのパスポートとして機能します。特にBtoBビジネスを展開する場合、振込先指定口座がネット銀行単独である企業に比べ、三井住友銀行の口座を提示できる企業は「金融機関の厳格なコンプライアンス審査をクリアした企業」として認識されやすいのが実情です。
さらに見逃せないのが、クラウド会計ソフト(freeeやマネーフォワードなど)との高精度なAPI連携や、グループの総合金融サービス「Olive」で培われた優れたUI/UXの法人展開です。スマートフォンやPCから直感的に資金移動・残高管理が行える環境が整備されており、従来メガバンクにありがちだった「手続きのために実店舗窓口へ並ぶ」という非効率を徹底的に排除しています。

審査基準と審査落ちの理由を徹底解剖|メガバンク特有の「壁」の正体
法人口座開設において最大の関門となるのが三井住友銀行の審査基準です。審査落ちとなる典型的なパターンと、銀行側が注視しているポイントを整理します。
銀行関係者への取材や現場の動向によると、審査で最も厳しくチェックされるのは「事業の実体性」と「反社会的勢力・不正送金リスクの排除」です。形式的な書類が揃っていても、以下のようなケースでは審査落ち(開設不可)となるリスクが跳ね上がります。
- 資本金が極端に少額(1円〜数万円程度)かつ事業計画の根拠が乏しい:資本金の額自体に法定下限はありませんが、事業継続性を疑問視される要因になります。
- 登記住所が格安バーチャルオフィスで、執務実態の証拠が提出できない:不正利用口座の温床になりやすいため、賃貸借契約書や固定電話・専用回線の契約有無が精査されます。
- 事業目的(定款)に脈絡のない多種多様な業種が記載されている:ペーパーカンパニーや休眠口座の売買を警戒されます。
- ウェブサイトが存在しない、または内容が粗雑でサービス内容・取引先が不明瞭:パンフレットや業務委託契約書、発注書などの客観的エビデンスが求められます。
三井住友銀行の法人面談の流れとしては、オンライン申込後の書類確認を経て、必要に応じて電話ヒアリングまたは対面・オンライン面談が実施されます。面談では「なぜ三井住友銀行なのか」「売上の入金フローと支払先はどこか」を明確かつ論理的に説明できる準備が不可欠です。
【徹底比較】メガバンク法人口座の手数料とサービス仕様(2026年最新データ)
口座維持コストと日々の振込手数料は、企業の固定費に直結します。メガバンク各行および主要ネット銀行の法人向け主要スペックを比較検証しました。
| 金融機関名 | ネットバンキング月額基本料 | 他行宛振込手数料(3万円以上) | 編集部の見解・評価 |
|---|---|---|---|
| 三井住友銀行(SMBC) | 無料(Web21 ライト) ※スタンダード以上は月額2,200円〜 | 660円(ネット経由) | ライトプランの登場で固定費ゼロ運用が可能。DX推進力と信用のバランスが最も高い。 |
| 三菱UFJ銀行 | 無料(BizSTATION Light) ※通常版は月額1,760円〜 | 660円〜770円 | 国内最大のネットワークを誇るが、総合的なWeb管理画面の軽快さではSMBCが一歩リード。 |
| みずほ銀行 | 月額3,300円〜(みずほビジネスWEB) | 660円〜770円 | 大手・中堅企業向けの重厚な体制。小規模スタートアップにとっては初期維持費がネック。 |
| GMOあおぞらネット銀行 / 住信SBIネット銀行 | 完全無料 | 145円〜160円程度 | 日常的な振込コストは圧倒的に安価。対外信用補完のためメガバンクと併用するのが定石。 |
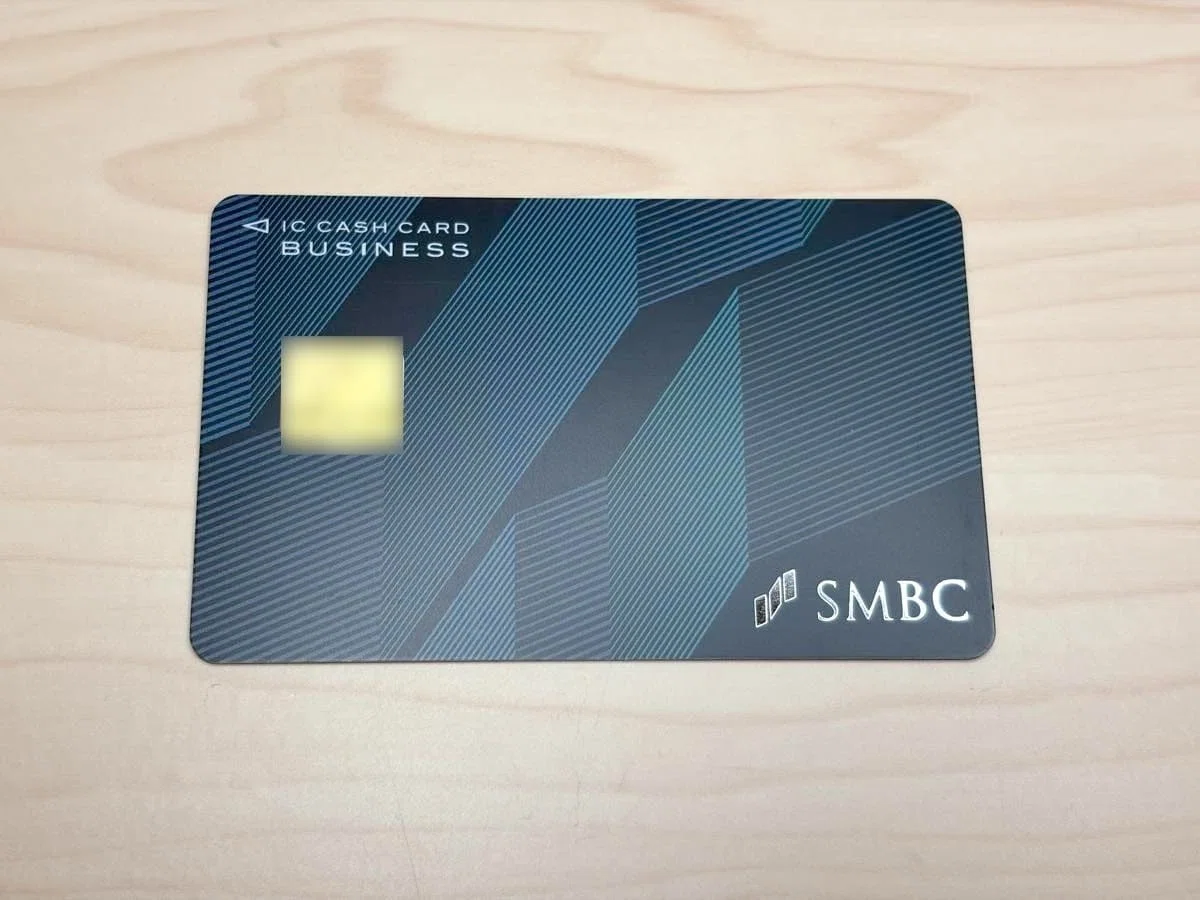
パソコンバンクWeb21の使い勝手と法人カード・デビットの実力
三井住友銀行の法人向けインターネットバンキング「パソコンバンクWeb21」は、かつての「専用ソフトのインストールが必要で操作が複雑」というイメージを完全に刷新しています。
ブラウザ上で軽快に動作する「Web21 ライト」は、初期費用・月額利用料ともに0円でありながら、総合振込や給料振込、口座振替(Pay-easy対応)といった企業の基本機能を網羅しています。複数人の承認ワークフローや外部ファームバンキング連携が必要な成長フェーズに入れば、上位の「スタンダード」「エキスパート」へシームレスにアップグレード可能です。
また、キャッシュレス決済基盤として提供される法人カードラインナップも強力です。「三井住友カード ビジネスオーナーズ」は決算書不要で代表者個人の与信でスピード発行でき、Vポイントの高還元率(最大1.5%〜)やETCカードの複数枚発行に対応しています。さらに、口座残高から即時引き落としされる「SMBCビジネスデビット」を活用すれば、立替経費の精算作業を大幅に削減し、社員への小口現金管理リスクをゼロ化できます。
【実態検証】利用者の生の声と融資・面談の流れで見えた現場のリアル
実際に三井住友銀行で法人口座を開設・運用している経営者たちの生の体験談を検証すると、単なる口座機能にとどまらない金融機関としての「距離感」が浮き彫りになります。
都内のITスタートアップ代表(設立2期目)は次のように語ります。
「設立直後にオンラインから申し込みました。バーチャルオフィスだったため一度は書類の再提出を求められましたが、すでに締結していたクライアントとの基本契約書と自社サービスのモックアップ画面を提出したところ、約2週間で口座が開設されました。口座開設から半年後には担当者から電話があり、中小企業基盤整備機構の制度融資やプロパー融資の打診を受けるなど、成長意欲のある企業へのアプローチは非常に積極的だと感じます」
一方で、SNSや企業コミュニティでは「書類不備への指摘が細かく、修正に手間取った」「創業計画書の内容が曖昧だったため面談で見送られた」という声も存在します。三井住友銀行の法人融資評判を分析すると、事業の将来性やキャッシュフローを論理的に説明できる企業に対しては手厚い支援を行う一方、実態が見えない企業に対しては厳格な姿勢を崩さないという、極めて健全な選別が行われていることが分かります。
一般に知られていない盲点とネットの誤解
ネット上には「三井住友銀行はバーチャルオフィスだと100%審査落ちする」「設立1年未満は門前払いされる」といった言説が存在しますが、これは明確な誤解です。
実態として、三井住友銀行は「拠点の形態」だけで画一的に落とすことはしていません。バーチャルオフィスであっても、以下の要件を満たしていれば開設実績は多数存在します。
- 事業用の公式ホームページが稼働しており、代表者の経歴や問い合わせ窓口が明記されている。
- 登記上の住所とは別に、代表者の自宅または実際の作業拠点が明確になっている。
- 許認可が必要な業種(有料職業紹介、宅建業、古物商など)において、必要な許認可証や届出控えが提示できる。
「必要書類さえ出せば機械的に通る」という受動的な姿勢ではなく、「自社の事業モデルが適法であり、実在する顧客に価値を提供している」という証拠を能動的に提示できるかが合否の分かれ目となります。
【プロの結論】おすすめできる法人・慎重に他行を検討すべき法人の判断基準
企業のステージや事業形態に応じて、三井住友銀行を選択すべき基準を明確に提示します。
【三井住友銀行を最優先で選ぶべき法人】 1. 法人企業(BtoB)や官公庁を対象に事業を展開し、高い社会的信用を必要とする企業。
2. 将来的に数千万円規模のプロパー融資やシンジケートローン、事業拡大を見据えているスタートアップ。
3. 経理担当者が使いやすい無料のネットバンキング(Web21ライト)と法人カードを同一グループで統合管理したい企業。
【慎重にネット専業銀行などを優先すべき法人】 1. 個人向けのEC物販やアフィリエイト等で、不特定多数からの少額入金や多数の外部振込が毎日発生する企業(振込手数料の差額が利益を圧迫するため)。
2. 創業書類の準備が不十分で、まず最短数日で決済口座を1つ確保したい超初期のマイクロ法人(まずはネット銀行を開設し、実績を作ってからSMBCへ挑むのが定石)。
【三井住友銀行 法人】に関するよくある質問(FAQ)
Q1:三井住友銀行の法人口座開設に必要な書類は何ですか?
A1:主に「履歴事項全部証明書(発行後3ヶ月以内)」「法人の印鑑証明書」「代表者の本人確認書類(マイナンバーカードや運転免許証)」「事業実態が確認できる資料(会社案内、ホームページ印刷、主要取引先との契約書・請求書、許認可証など)」が必要です。オンライン申込(スマホ本人確認)を利用することで、手続きを大幅に簡略化できます。
Q2:法人口座の開設完了までどのくらいの日数がかかりますか?
A2:オンライン申込の場合、書類提出から審査完了・利用開始まで通常1〜2週間程度です。ただし、追加の確認書類提出や事業内容のヒアリングが発生した場合は3週間前後を要することもあります。繁忙期(3〜4月など)は余裕を持ったスケジュールでの申し込みが推奨されます。
Q3:パソコンバンクWeb21の「ライト」と「スタンダード」の違いは何ですか?
A3:ライトプランは月額利用料が無料であり、1名の管理者による残高照会や都度振込・税金各種払込に最適化されています。一方、スタンダード(月額2,200円〜)は「作成者と承認者を分ける複数人権限管理」や「全銀フォーマットによる一括伝送」に対応しており、経理専任者がいる企業や従業員数が増加した組織に適しています。
まとめ:今後の動向と失敗しないための判断基準
金融機関のデジタル化が急速に進む現在、三井住友銀行は「メガバンクの強固な信用基盤」と「ネット銀行並みの使いやすさ」を両立させた有力な選択肢です。
審査基準の厳格さは、裏を返せばその口座を保有していること自体が自社の健全性を証明する強力な武器になることを意味します。必要書類と事業実態のエビデンスを周到に準備し、自社の成長ステージに合わせた最適なメインバンク戦略を構築してください。 (出典: 三井 住友 銀行 法人(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。