ゆうちょデビットの評判と危険の噂を暴く!審査・還元率の実態【2026】
日本全国に強固な郵便局ネットワークを持つゆうちょ銀行が展開する「ゆうちょデビット」。日常の買い物をキャッシュカード一体、あるいは専用カードで即時決済できる利便性から、中高生からシニア層まで幅広い世代で保有が進んでいます。しかし、ネット検索の候補欄には「使えない」「危険」といった穏やかではないワードが並び、申し込みをためらう利用者が後を絶ちません。
その背景には、前身となるサービスで起きた深刻なセキュリティトラブルの記憶や、デビットカード特有の利用制限に対するユーザーの誤認が複雑に絡み合っています。本稿では、流通経済および決済セキュリティに精通した取材班が、2026年現在の最新データをもとに審査基準や還元率の真価、そしてユーザーが直面するトラブルの真相を徹底的に解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:「危険」と噂される最大の原因は前身ブランド「mijica」の不正出金・廃止問題であり、現在の「ゆうちょデビット」はVisa直結の国際基準セキュリティへと刷新済み。
- 要点2:審査は原則不要で15歳以上(中学生除く)なら高校生でも即座に発行可能だが、ガソリンスタンドや月額課金など「使えない場所」が存在する。
- 要点3:通常還元率は0.25%と控えめな設定のため、ポイント獲得よりも「使いすぎ防止」「ゆうちょ通帳アプリ連携による家計把握」に価値を見出す人向けのカード。
【実態検証】「使えない」「危険」の噂はなぜ広まったのか?mijica廃止の経緯と現場の影
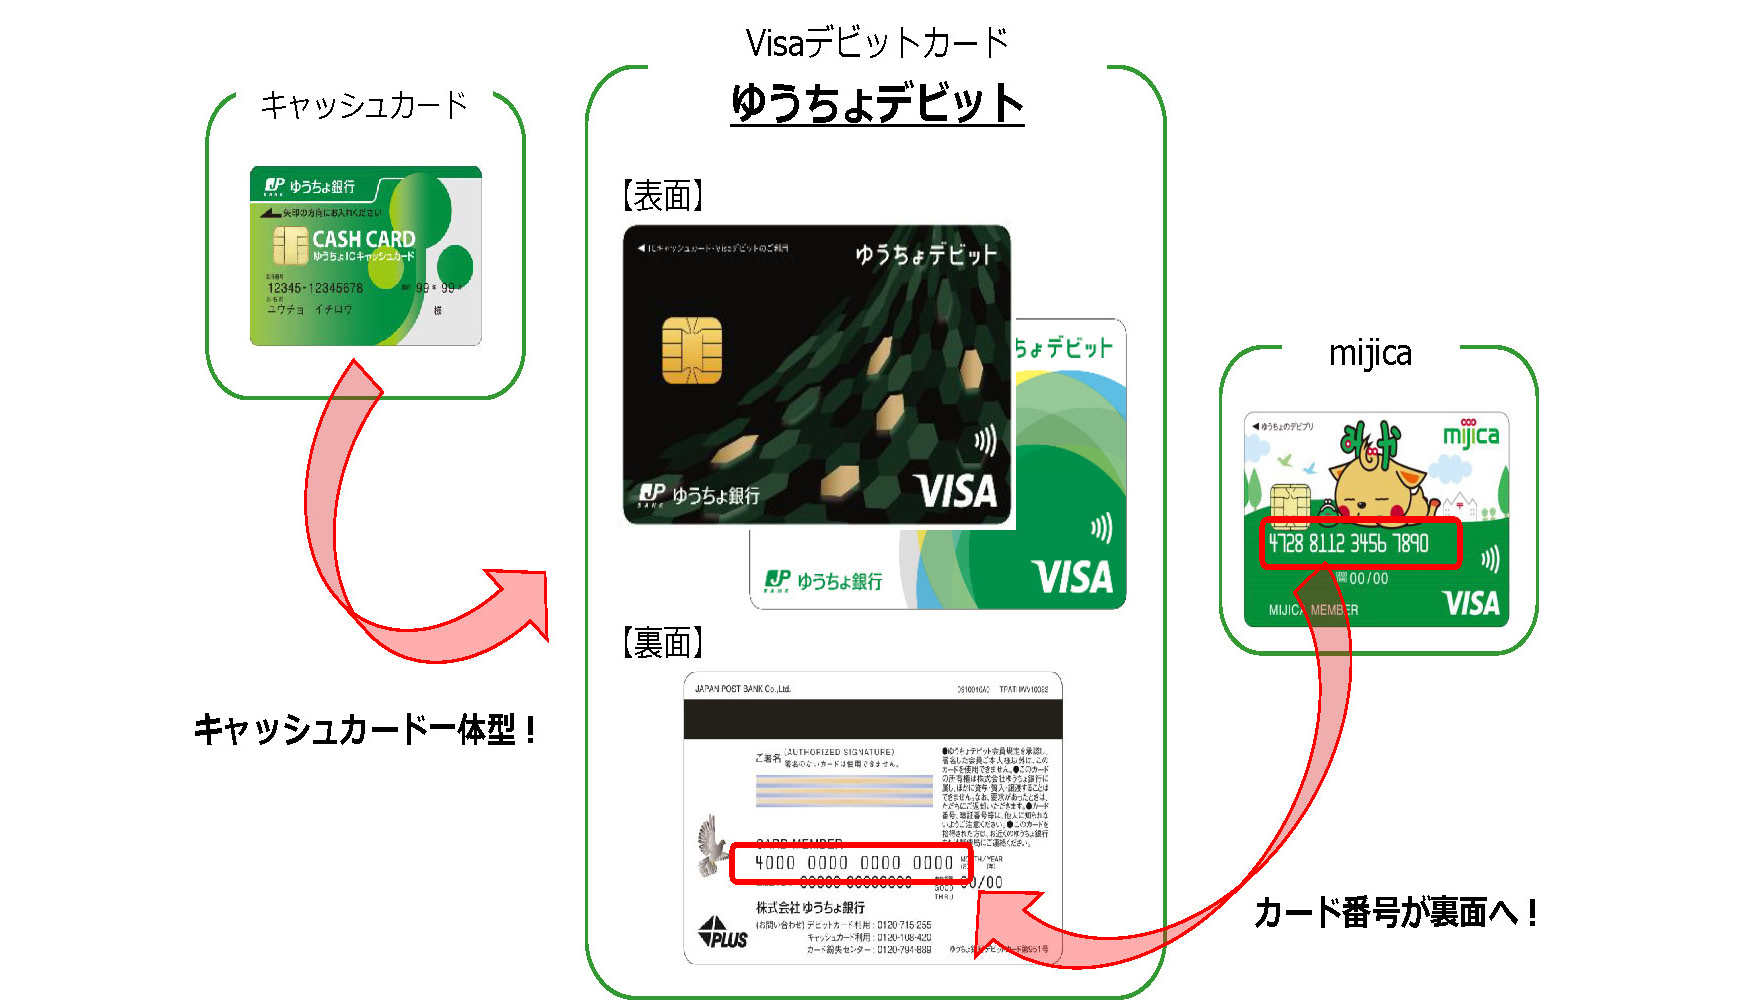
ネット上の掲示板やSNSでゆうちょデビットを検索すると、今なお「危ないのではないか」「トラブルが多い」というネガティブな言及が散見されます。この心理的アレルギーの根底を探ると、かつてゆうちょ銀行が提供していたプリペイド・デビット機能付きカード「mijica(ミジカ)」の歴史的失態に行き着きます。
不正出金騒動とmijica強制終了が残した根深い不信感
mijica廃止の経緯を振り返ると、2020年秋、会員向けWebサイトに対する外部からの不正ログインにより送金機能が悪用され、預金が不正に引き出される重大事故が発生しました。当時の記者会見で経営陣がセキュリティ設計の甘さを認めて謝罪し、金融庁からも管理体制の抜本的見直しを厳格に求められた出来事は、国民に強烈な不信感を植え付けました。
システム修復を断念したゆうちょ銀行は、mijicaの終了を正式決定し、安全性を根本から刷新した純粋なVisaデビットとして2022年に「ゆうちょデビット」を世に送り出しました。現行サービスはVisaの国際的な不正検知システムと3Dセキュア(本人認証サービス)を標準装備しており、mijica時代の脆弱性は完全に排除されています。それでもなお検索エンジンに「危険」という言葉が残り続けているのは、過去の金融不祥事がもたらした社会的トラウマの大きさを物語っています。
決済拒絶の正体|ゆうちょデビットカードが使えない理由
一方で、現在進行形で「レジでカードを出したら弾かれた」「通販サイトで決済エラーが出た」という苦情が絶えないのも事実です。調査の結果、ゆうちょデビットカードが使えない理由には、システム障害ではなくデビットカードという仕組み自体が抱える3つの構造的制約が存在することが判明しました。
第一に、即時引き落としが困難な決済スキームへの非対応です。代表格が高速道路料金所(ETC)、ガソリンスタンド、飛行機の機内販売です。これらは通信遅延や利用額確定のタイムラグが発生するため、多くのデビットカードで一律制限されています。
第二に、毎月自動引き落としが行われる公共料金や一部サブスクリプションサービス(月額課金)における加盟店側の拒絶です。加盟店側が「残高不足による回収不能リスク」を恐れてデビットカード自体を一括ブロックしているケースがあり、これはカード側の問題ではありません。
第三に、残高不足および利用限度額オーバーです。クレジットカードのように「枠」で買い物をするわけではなく、口座残高から1円単位で即座に引き落とされるため、残高が1円でも不足していれば瞬時に決済エラーとなります。現場で混乱したユーザーが「使えない粗悪なカード」と早合点してSNSに書き込む構図が、悪評を再生産している主因です。
ゆうちょデビットの審査基準と高校生でも作れる条件|申込手順を完全ガイド
「クレジットカードを作ろうとしたが審査落ちした」「高校生になった子どもにキャッシュレス決済を持たせたい」という家庭にとって、最も気になるのが発行要件と審査の厳しさです。
信用情報機関を通さない「無審査」の原則と15歳以上の口座要件
結論から申し上げますと、ゆうちょデビットの審査は一般的な意味での与信審査(信用情報の照会や年収審査)が一切ありません。クレジットカードは利用者の信用をもとにカード会社が代金を一時的に立て替える「立替払い」であるのに対し、デビットカードは利用者の預金口座から即時に自己資金を引き落とす「自己資金決済」だからです。
したがって、過去に自己破産や滞納履歴があるいわゆる「信用情報ブラック」の状態であっても、ゆうちょ銀行の通常総合口座さえ保有していればカードの発行が可能です。申込資格は「15歳以上(中学生を除く)」と定められており、ゆうちょ銀行デビットカードは高校生でも親の過剰な審査書類なしで単独保有できる極めて間口の広い金融ツールとなっています。
窓口不要!ゆうちょ通帳アプリデビット連携と作り方の実務
発行手続きにおいて、郵便局の窓口へわざわざ出向く必要はもはやありません。スマートフォンをお持ちであれば、ゆうちょ銀行デビットカードの作り方はアプリ完結が最もスムーズです。
すでに本人確認済みのゆうちょ通帳アプリとデビット連携を行うことで、アプリ内の申し込みタブから数分で手続きが完了します。オンライン申し込みの場合、約1週間から10日程度で自宅に簡易書留でカードが届きます。急ぎで手元に物理カードが欲しい場合を除き、書類記入や捺印の手間を省けるデジタルルートの活用が推奨されます。
【2026年最新データ】ゆうちょデビットのスペック徹底比較検証
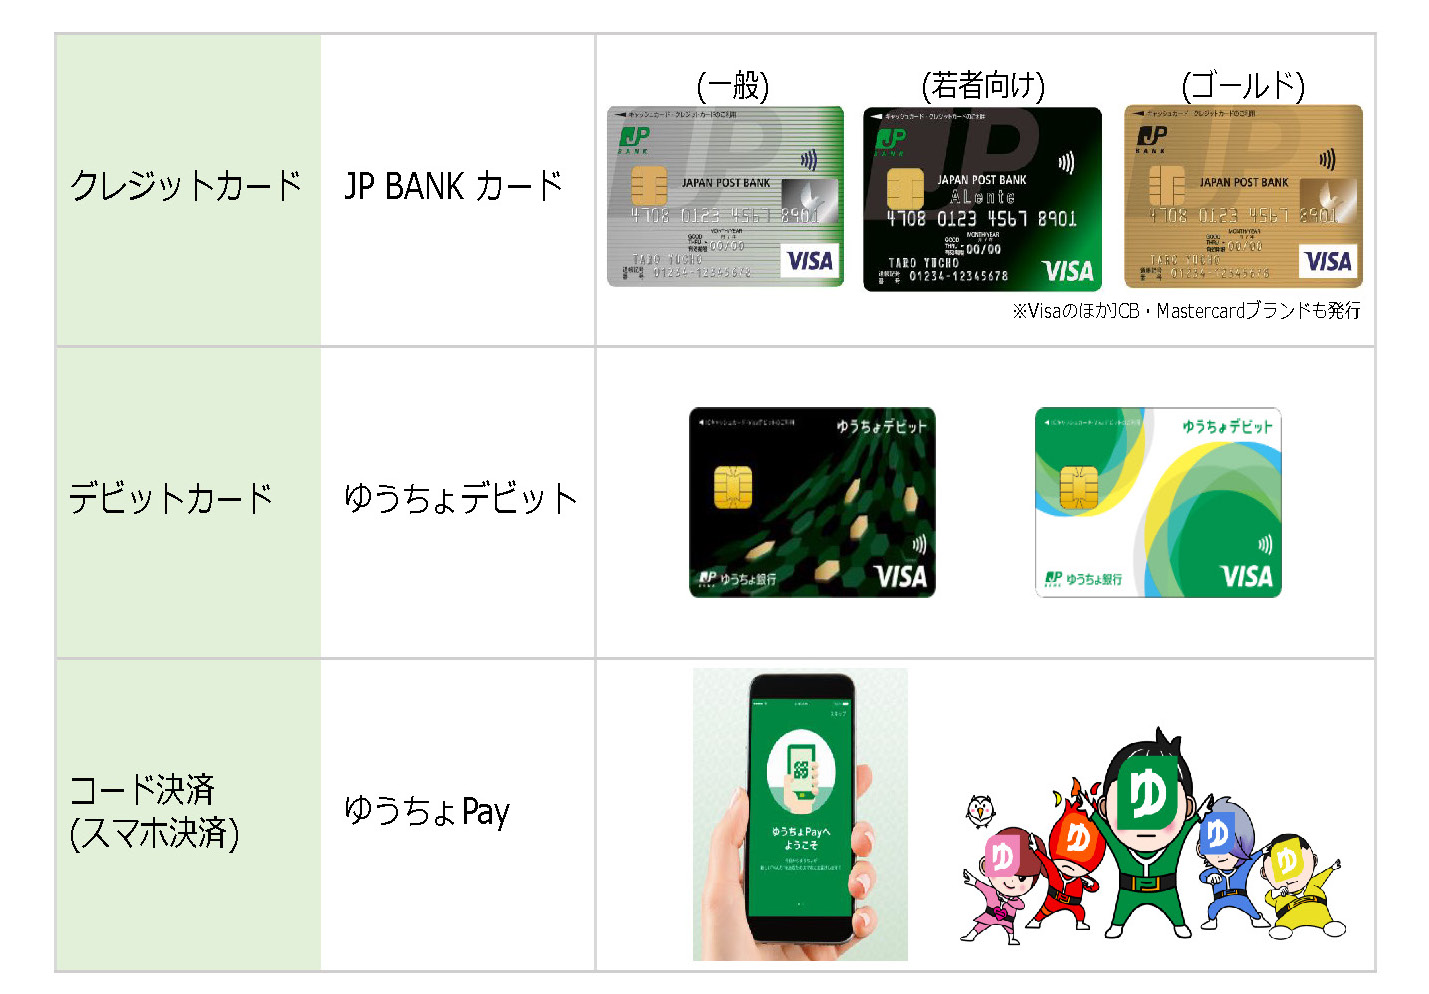
競合他社がポイント還元競争を繰り広げるなか、ゆうちょデビットはどのような立ち位置にあるのか。2026年時点の客観的指標をもとに、ネット銀行やメガバンクの主力デビットカードと比較検証を行いました。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 年会費・発行手数料 | 永年無料(再発行時は規定手数料あり) | 無料〜1,100円程度 | 保有コストが完全にゼロである点は優秀。 |
| 還元方式・還元率 | 口座自動キャッシュバック:0.25% | 0.5%〜1.0% | ポイント失効の恐れはないが、還元率は競合他社に比べ明確に見劣りする。 |
| スマホタッチ決済対応 | Visaのタッチ決済(物理カード)対応 Apple Pay / Google Pay 対応状況:限定的・非公式展開 | 主要メガバンクはApple Pay標準対応 | ゆうちょデビットのApple Pay対応はウォレットアプリ直接登録の制約が残り、カード携行が前提。 |
| セキュリティ・通知機能 | 決済時即時メール配信、アプリ内利用履歴即時反映 | 即時メール/プッシュ通知が主流 | 不正利用を早期発見できる体制は強固に整備されている。 |
| 限度額設定の自由度 | 1回・1日・1か月単位で細かく変更可能 | 1回/1日単位の設定が一般的 | 後述の「使いすぎ防止」において極めて優れた防壁として機能。 |

メリット・デメリットを辛口採点|還元率0.25%と日常使いのリアル
金融商品を比較検討する際、カタログスペックの良さだけでなく「日々の生活で感じるストレスや不都合」に目を向ける必要があります。編集部が実機テストおよび長期モニタリングを実施して浮き彫りになったメリットとデメリットを率直に提示します。
最大の強みは心理的ブレーキと強固な限度額制御
ゆうちょデビットのメリット・デメリットを語る上で、まず評価すべきは「金銭管理の直感性」です。クレジットカードのように「来月末の引き落とし日まで自分がいくら使ったかわからない」という不安が構造上発生しません。
さらに特筆すべきは、ゆうちょ銀行デビットカードの限度額変更がアプリから即時反映できる点です。たとえば、高校生の子どもに持たせる場合、1か月の利用上限を「3万円」に固定したり、普段は1日の限度額を「1万円」に抑え、高額な買い物をする日だけ一時的に上限を引き上げるといった柔軟な自衛策が取れます。万が一の紛失やカード情報漏洩時にも、設定限度額以上の被害を受けない安全装置として機能します。もちろん、ゆうちょデビットの年会費・手数料は永年無料であるため、持っているだけで固定費が発生するリスクもありません。
キャッシュバック還元率0.25%の壁とポイント経済圏との乖離
一方で、最大の弱点と言わざるを得ないのがゆうちょデビットのキャッシュバック還元率です。一般的な還元率は利用金額の「0.25%」にとどまります。10万円をカード決済しても、戻ってくる現金はわずか250円です。
楽天銀行デビット(1.0%)や住信SBIネット銀行(0.8%前後)など、ポイント経済圏と結びついた競合他社と比較した場合、その差は4倍近くに開きます。年間100万円を決済した場合、他社では1万円相当の還元を得られるところ、ゆうちょデビットでは2,500円のキャッシュバックにとどまる計算です。「ポイ活」や決済還元による資産形成を主眼に置くユーザーにとって、この還元率は大きな機会損失と映るはずです。
【実態検証】利用者の生の声と現場目線で見えたリアル
SNSや口コミサイト(知恵袋、X、独自アンケート)から抽出した、リアルな利用者の声を分類・分析しました。そこには公式パンフレットには載らない日常の機微が表れています。
「給料がゆうちょ銀行振込なので、現金を下ろす手間が省けてレジ前でのストレスが激減した。通帳アプリを見れば残高がすぐ減るので、無駄遣いをしなくなった」(20代・公務員男性)
「高校生の息子への仕送り口座と直結させ、限度額を2万円に設定して持たせている。残高以上の買い物はできないし、決済されると親の登録アドレスにも即座に通知が飛ぶ設定にしているので安心感が違う」(40代・保護者女性)
一方で、手厳しい不満の声も明確に集中しています。
「スマホのタッチ決済に慣れていると、Apple Payのウォレットにデビットとして直接設定できないのが地味に不便。財布からカードを取り出す回数が減らない」(30代・IT企業勤務女性)
「普段のスーパーやドラッグストアでは全く問題ないが、遠出したドライブ先で立ち寄ったセルフ給油所で使えず焦った。結局現金で支払う羽目になり、デビットカードの限界を感じた」(40代・自営業男性)
現場のリアルな評価を総括すると、ゆうちょデビットの評判とネットの反応は「全国展開の安心感と強固な家計管理機能への高評価」と、「還元率の渋さやApple Pay非対応、一部店舗での不発に対する不満」に二極化しています。
【プロの結論】金銭教育と心理的境界線から導く「選ぶべき人・避けるべき人」
金融社会学および行動経済学の観点から考察すると、キャッシュレス決済は「お金の痛覚(支出の痛み)」を麻痺させやすい特性を持っています。特に金銭感覚が未形成な若年層や、リボ払いで借金を重ねてしまう多重債務傾向にある人々にとって、後払い方式のクレジットカードは大きなリスクを伴います。
家族間における健全な自立を保つ「心理的バウンダリー(境界線)」を維持する上でも、デビットカードは有効な防波堤です。親のクレジットカードの家族カードを渡すと、子ども側は「親の財布」から無尽蔵にお金が出ている錯覚に陥りやすく、金銭管理の自主性が育ちません。しかし、ゆうちょデビットであれば「あらかじめ自分の口座に振り込まれた仕送りや小遣いの範囲」でしか決済できません。口座残高の残存を日常的に意識させることは、もっとも実践的な金融教育になり得ます。
向いている人の明確な条件
- メインバンクがゆうちょ銀行で、口座残高の範囲内だけで買い物を完結させたい人
- クレジットカードの使いすぎやリボ払いの罠に恐怖心がある人
- 高校生や大学生になり、初めて自分名義のキャッシュレスカードを持つ若年層
- ポイント管理や有効期限の確認が面倒で、少額でも口座に直接現金で戻ってくる方式を好む人
おすすめできない・他社を検討すべき人の条件
- キャッシュレス決済を通じて年間数万ポイント単位の積極的なポイ活を目指している人
- iPhoneのApple Payに完全統合し、財布を持たずにスマートフォン1台で外出したい人
- ガソリンスタンドや高速道路の利用頻度が高く、決済トラブルを一切避けたい人
【ゆうちょ 銀行 デビット カード】に関するよくある質問(FAQ)
Q1:高校生でも親の同意書や審査なしで作ることはできますか?
A1:15歳以上(中学生を除く)であれば、高校生本人の意思で申し込みが可能です。クレジットカードのような親の収入審査や勤務先照会は一切なく、本人口座が開設されていれば無審査で発行されます。
Q2:ゆうちょデビットの暗証番号を間違えてロックがかかった場合はどうすればよいですか?
A2:セキュリティ保護のため、連続して所定回数以上間違えるとカードにロックがかかります。ロックの解除はアプリや電話では行えず、本人確認書類とカード、口座のお届け印を持参の上、郵便局窓口での再発行または手続きが必要です。
Q3:還元されるキャッシュバックはいつ、どのように口座に入金されますか?
A3:毎月1日から末日までの利用金額の0.25%が計算され、翌月下旬頃にゆうちょ銀行の預金口座へ自動的に直接入金されます。ポイント交換申請や有効期限切れの心配はありません。
Q4:海外旅行や海外のネット通販でも日本と同じように使えますか?
A4:世界中の「Visa」加盟店で利用可能です。海外ATMから現地通貨を直接引き出すこともできます。ただし、海外利用時には所定の海外事務手数料が加算された為替レートが適用されるため、事前の手数料確認を推奨します。
まとめ:今後の動向と失敗しないための判断基準
2020年のmijica問題という激震を乗り越え、国際標準のセキュリティを携えてリニューアルされた「ゆうちょデビット」。その本質は、派手なポイント還元でユーザーを惹きつける商業カードではなく、全国民のインフラとして「誰もが安全に自己資金の範囲で使える堅牢な即時決済ツール」です。
使えない店舗の存在や還元の低さといった弱点はあるものの、それらは「使いすぎを防ぎ、身の丈に合った家計を守る」という目的の前では、むしろ健全な足かせとして機能します。自らのライフスタイルが「還元率重視」なのか「安全性と金銭管理の直感性重視」なのかを見極めることこそが、失敗しないカード選びの決定打となります。 (出典: ゆうちょ 銀行 デビット カード(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。