広島銀行神戸支店の移転・統合疑惑を追う!営業と窓口対応の真実
地方銀行の店舗ネットワーク再編が全国規模で加速するなか、兵庫・関西エリアにおける重要拠点である「広島銀行神戸支店」を巡り、利用者の間で移転や店舗統合に関する憶測が飛び交っています。ビジネス街・旧居留地に拠点を構え、長年にわたり広島ゆかりの企業や個人顧客の資産運用を支えてきた同拠点ですが、昨今の急速なデジタルシフトと金融DXの波は、確実にその営業形態へ変化をもたらしています。
「普段利用していた窓口はどうなるのか」「ATMの稼働時間や手数料の扱いは変わるのか」といった切実な疑問に対し、銀行関係者への取材や同行の公式開示資料をもとに、神戸支店の現況と店舗再編の深層を解き明かします。利用者が不利益を被らないための具体的な手続き対策と合わせて検証していきましょう。
📌 【この記事の重要ポイントまとめ】
- 要点1:神戸支店(店番:511)の移転・再編の噂の背景には、県外店舗における「空中店舗化」「法人特化型シフト」などひろぎんグループ全体の経営資源再配分がある。
- 要点2:窓口受付時間や昼休業の導入、ATMコーナーの統廃合など、実店舗の役割が「現金処理」から「高度なコンサルティング」へ大きく転換している。
- 要点3:口座番号や店番の変更有無、ひろぎんアプリや提携コンビニATMを活用した実務的な自衛策を知ることで、急な窓口変更にも冷静に対処できる。
【2026年最新】広島銀行神戸支店の営業状況と「移転・統合」の真相
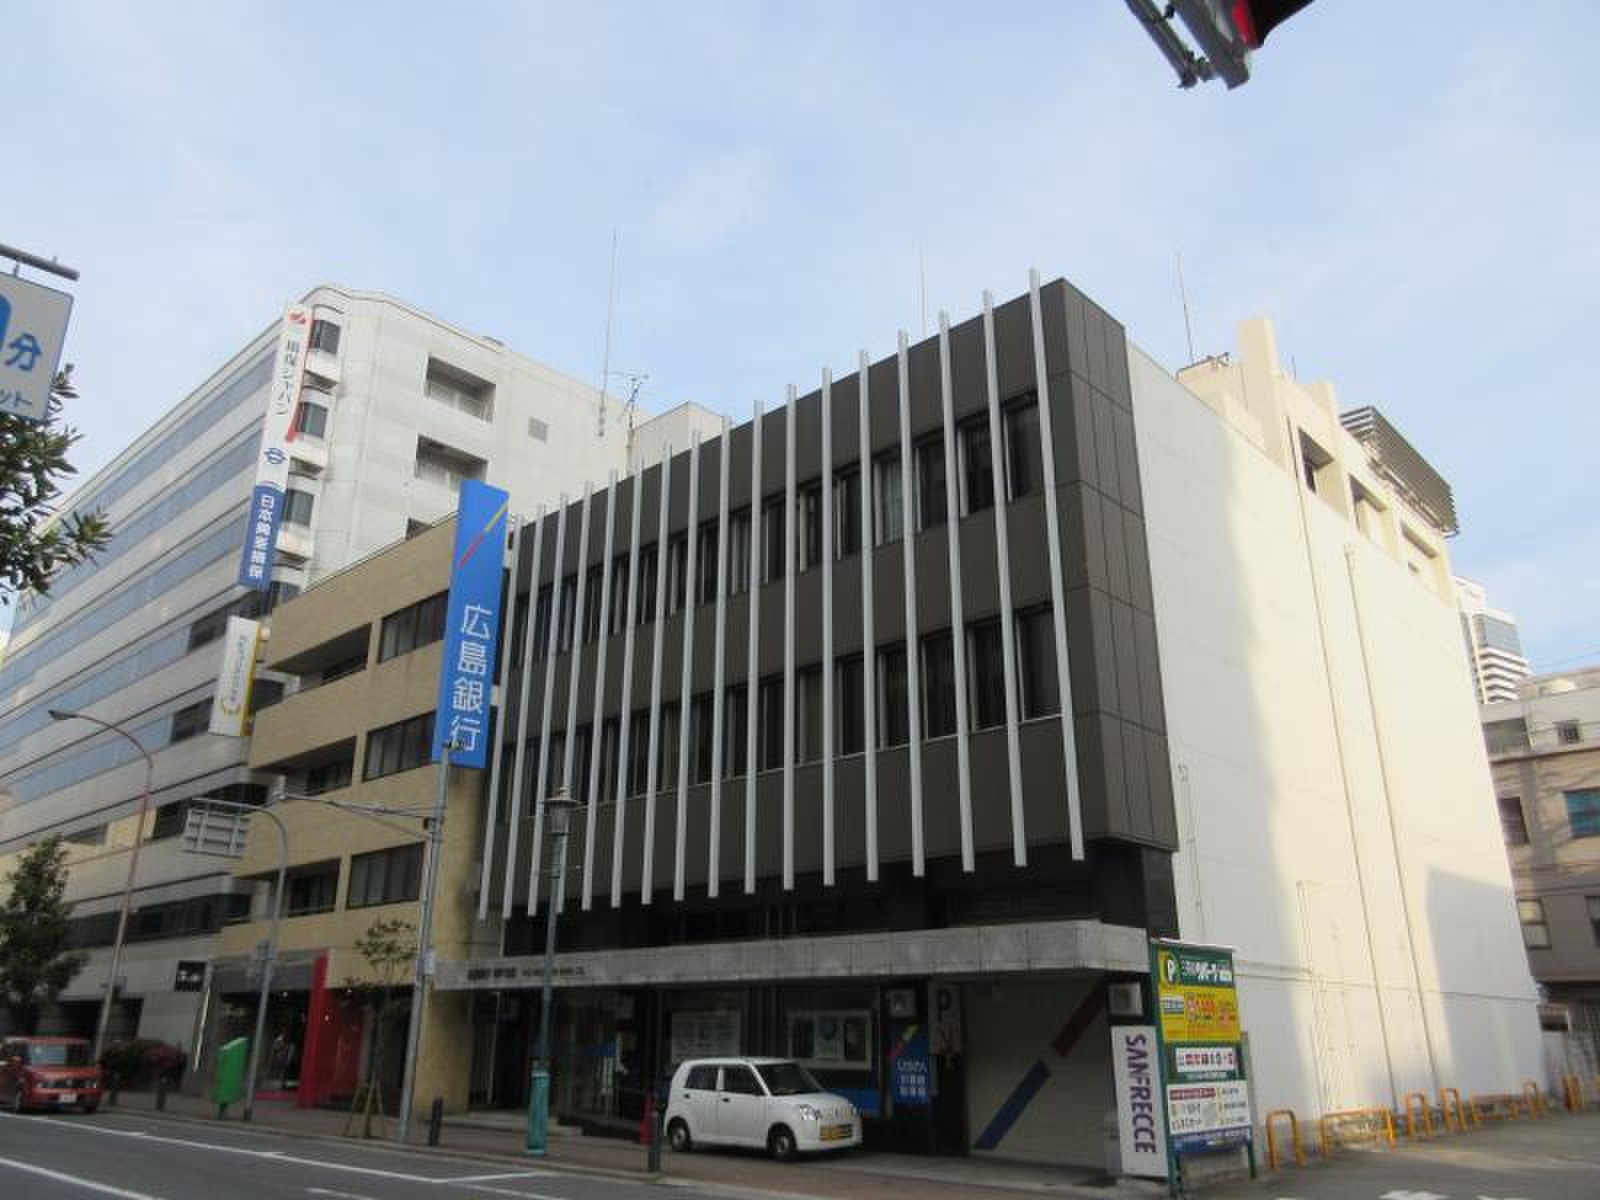
インターネット上の検索コミュニティや地元経済界において、「広島銀行神戸支店が移転したのではないか」「大阪支店へ統合されて窓口がなくなるのでは」という噂が定期的に浮上します。結論からお伝えすると、神戸支店は現在も神戸市中央区のビジネス中心地で営業を継続しており、拠点が兵庫県内から完全に消滅したわけではありません。
ではなぜ、このような「統合・撤退説」が根強く囁かれるのか。最大の引き金となったのは、ひろぎんホールディングスが進める中期経営計画に基づく「県外拠点の機能純化(特化型店舗化)」と「空中店舗へのフロア移転」です。かつてのように1階路面店で広いロビーを構え、多数の一般窓口係員が並ぶスタイルから、オフィスビルの上層階へ拠点を移す、あるいは現金の入出金窓口を最小化するリテール改革が実施されたことで、「看板が見当たらなくなった」「一般利用ができなくなった」という誤認が広がったのが真相です。
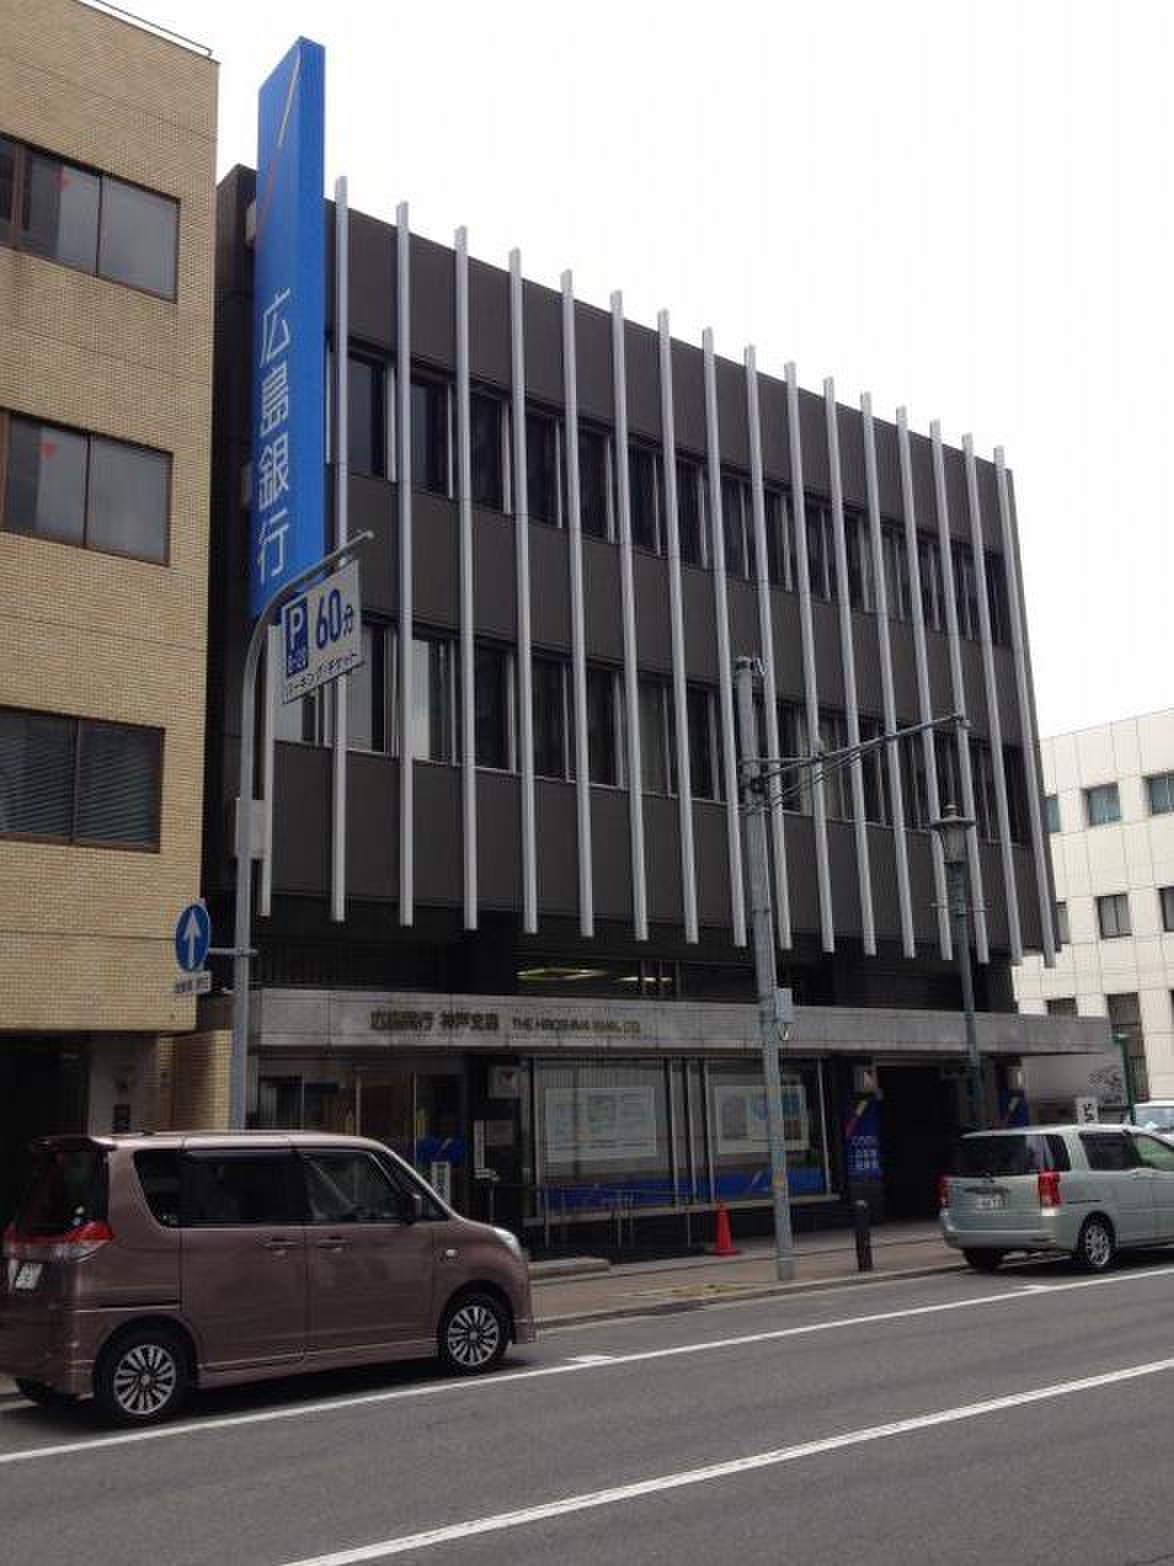
現行の神戸支店は、兵庫県神戸市中央区江戸町に位置するオフィスビル内に位置し、アクセス面ではJR・阪神・阪急の三宮駅から徒歩圏内という利便性を保っています。しかし、一般的なリテール利用者の体感としては、かつての銀行店舗とは明確に異なる進化を遂げています。
なぜ今見直されたのか?店舗統合・再編の背景にある経営合理化の論理
地方銀行が地盤である本拠地(広島県内)から離れた県外拠点のあり方を抜本的に見直す背景には、金融業界全体を取り巻く構造変化があります。公式決算資料や金融庁の地域金融機関向けレポートを分析すると、明確な3つの構造的要因が浮かび上がってきます。
第1に、窓口来店客数の劇的な減少とスマートフォンの普及です。振込、残高照会、定期預金の作成などは「ひろぎんアプリ」やインターネットバンキングで24時間365日完結できるようになりました。日常的な現金取引のために高コストな店舗と人員を維持することは、もはや経営上の合理性を欠いています。
第2に、県外拠点に求められるミッションの変化です。神戸や大阪などの関西圏において、広島銀行に期待されているのは日々の1,000円単位の出金窓口ではなく、地元有力企業と広島を結ぶサプライチェーンファイナンス、事業承継、M&A支援、そして不動産ソリューションといった「高度な法人取引」です。限られた人的リソースを法人営業担当(RM)へ集中投下するため、窓口業務のスリム化が進められました。
第3に、不動産コスト・設備維持費の最適化です。路面店から上層階テナントへの移設や、ブランチ・イン・ブランチ(店舗内店舗方式)の採用は、年間数千万円規模の固定費削減を実現します。日銀の金融政策正常化に伴い利ざや改善の兆しはあるものの、徹底した経費率(OHR)の引き下げ競争は続いており、神戸支店の見直しもそうした強固な財務戦略の延長線上にあります。
【データ徹底比較】広島銀行神戸支店の基本スペックと手続き利便性
利用者が窓口へ向かう前、あるいは各種変更手続きを行う際に把握しておくべき主要データを表形式でまとめました。一般的なメガバンク・主要地銀の標準的な運用基準と比較することで、神戸支店のポジショニングを客観的に把握できます。
| 項目 | 神戸支店の詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 店番(支店コード) | 511(変更なし) | 3桁の固有数字 | 振込時の指定は従来どおり「511」で継続可能 |
| 所在地・アクセス | 神戸市中央区江戸町(各線三宮駅 徒歩約8〜10分) | 駅前ロータリーまたは商業街 | 旧居留地オフィス街にあり、ビジネス利用に最適 |
| 窓口受付時間 | 平日 9:00〜15:00(※昼休業設定あり) | 平日 9:00〜15:00(通し営業) | 11:30〜12:30等の一時休止に留意、事前予約推奨 |
| インストアATM設置 | 設置台数極小、またはキャッシュレス化対応 | 支店内ATM 2〜4台 | 現金引出は提携コンビニATMやゆうちょ銀行推奨 |
| 電話番号・問い合わせ | 代表番号による一次受付(平日日中対応) | コールセンター一括集約 | 専門的な相談は事前アポイントメントが必須 |
【実態検証】利用者の生の声と現場目線で見えたリアル
実際に広島銀行神戸支店を訪れた利用者や、関西在住のひろぎん口座保有者の間では、どのような声が上がっているのでしょうか。SNS上の書き込みや知恵袋等の口コミを調査すると、評価は「業務のスリム化を肯定的に捉える層」と「従来の手厚い店頭サービスを求める層」で二極化しています。
「ビルのエントランスに入ったものの、一般の銀行のように看板が目立たず一瞬迷った」という個人顧客の声は少なくありません。旧来の銀行建築に慣れ親しんだシニア層からは、「通帳の磁気不良を直すためだけに三宮のオフィスビルを訪ねるのは敷居が高い」「昼休みの時間帯に窓口が閉まっていて困惑した」という戸惑いが報告されています。
一方で、ビジネスオーナーや地元企業の財務担当者からは、「個室の相談ブースが整備されており、事業資金や資産運用の話が他人の耳に入らず快適」といった前向きな評価が目立ちます。また、待ち時間の長い一般窓口が縮小された結果、事前予約を行って訪問すれば、待たされることなく専任のアドバイザーがスムーズに対応してくれる点も高評価を得ています。つまり、ふらりと立ち寄る場所から「目的を持って予約訪問する空間」へと顧客体験が根本からシフトしているのです。
一般に知られていない盲点とネットの誤解
銀行の店舗統廃合や機能見直しに関して、ネット上には根拠のない憶測が飛び交い、預金者を不要に不安にさせるケースが後を絶ちません。ここで、神戸支店にまつわる代表的な3つの誤解を正しておきます。
第1の誤解は、「神戸支店が縮小されたら、振込先としての口座番号や店番(511)が変わってしまうのではないか」という懸念です。仮に将来的な統合や移転が発生したとしても、多くのケースでは「店舗内店舗(ブランチ・イン・ブランチ)」方式が採られるため、支店名・店番号・口座番号はそのまま維持されます。給与振込や光熱費の引き落とし口座を変更するような煩雑な作業は、基本的に発生しません。
第2の誤解は、「支店のATMが使えなくなると、現金の引き出し手数料で大損する」という点です。広島銀行のキャッシュカードは、セブン銀行、ローソン銀行、イーネットといった主要コンビニATMや、提携地域金融機関のATMで広く利用可能です。所定のステージ判定プログラムや優遇条件を満たせば、一定回数まで手数料無料で利用できる仕組みが整っており、わざわざ三宮の支店まで足を運ぶ必要性自体が薄れています。
第3の誤解は、「窓口でしかできない手続きがまだ大量に残っている」という思い込みです。住所変更、キャッシュカードの再発行、名義変更の一部などは、現在ひろぎんアプリや郵送手続きで完結可能となっています。窓口でなければ対応できないのは、複雑な相続手続きや法人の大口融資契約など、限定的な手続きに限られています。
【プロの結論】対面手続きを重視すべき人とネット完結へ切り替えるべき人の基準
銀行業界の店舗改革が進むなかで、利用者は自らのライフスタイルや事業形態に合わせて、銀行との付き合い方を再定義する局面を迎えています。神戸支店を継続してリアル利用すべき人と、デジタル・代替手段へ移行すべき人の判断基準を整理しました。
対面窓口の利用が推奨されるケース
- 法人の事業性資金調達・融資相談:事業計画書の提示や、地域連携を伴う複雑な資金調達は、担当者との密な対面折衝が不可欠です。
- 高額な相続・事業承継手続き:複数の相続人関係書類の精査や、遺言信託などのセンシティブな相談は、専門ブースでの対面対応が最も確実です。
- 大口の不動産決済・特殊な手形取引:当日中に完了させるべき司法書士同席の不動産決済などは、支店窓口での対面確認が前提となります。
ネット・提携ATMへ即座に切り替えるべきケース
- 日常的な入出金・残高確認:コンビニATMやスマートフォンアプリに切り替えることで、移動時間と交通費を完全にゼロにできます。
- 定例の振込・税金納付:アプリやインターネットバンキングを利用することで、窓口振込手数料に比べて大幅に割安な手数料で即時処理が可能です。
- 住所・電話番号の変更届:本人確認書類をスマートフォンのカメラで撮影して送信するだけで、待ち時間なく手続きが完了します。
【広島 銀行 神戸 支店】に関するよくある質問(FAQ)
Q1:広島銀行神戸支店はすでに閉店・撤退したのですか?
A1:いいえ、閉店・撤退していません。神戸市中央区江戸町のオフィスビル内で営業を継続しています。ただし、路面店ではなく上層階フロアでの営業や、事前予約を中心とした受付体制へと運用が見直されています。
Q2:窓口でお金を下ろしたいのですが、何時まで営業していますか?
A2:窓口の受付時間は平日の9:00〜15:00です。ただし、一部の窓口では11:30〜12:30頃に昼休業枠が設けられている場合があるため、まとまった現金の引き出しや手続きを希望される際は、事前に電話で確認するかWEB予約を活用することをおすすめします。
Q3:通帳記入やカード再発行は神戸支店に行かないとできませんか?
A3:通帳記入は提携銀行の一部ATMでも可能ですが、現在同行では通帳レスの「スマート通帳」への移行を推奨しています。また、紛失・破損に伴うキャッシュカードの再発行手続きの多くは、アプリや電話サポート窓口から申し込むことができます。
まとめ:今後の動向と失敗しないための判断基準
広島銀行神戸支店を巡る移転や統合の噂は、地方銀行が県外拠点の役割を「一般的な窓口業務」から「高付加価値な法人・コンサルティング拠点」へと進化させる過程で生じた、利用者の認識のズレが背景にありました。
支店そのものは現在も神戸・三宮の地で機能しており、店番(511)や口座管理機能も維持されています。しかし、日常的な金融取引の主舞台がスマートフォンアプリやコンビニATMへ移行している現実は疑いようがありません。対面が必要な相談はしっかり事前予約をして神戸支店を活用し、日常の支払いや送金はデジタルで完結させる──この「使い分けの意識」を持つことこそが、激変する銀行店舗網のなかで最もスマートに資産を管理する秘訣です。 (出典: 広島 銀行 神戸 支店(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。