エーアンドエーマテリアル株価の真相|2026年業績と配当を徹底分析
建設・インフラ分野で不可欠な不燃建材や工業用断熱材を手がけるエーアンドエーマテリアル(東証スタンダード:5391)。太平洋セメントグループの中核企業として安定した基盤を持つ一方、株式市場におけるバリュエーションや配当政策の見直しを契機に、個人投資家やバリュー株投資家からの関心が一段と高まっています。
都市再開発や防災・減災意識の高まりに伴う建材需要の構造変化、原材料価格の転嫁状況、さらには東証の要請を受けた資本効率改善策など、同社を取り巻く環境は大きく動いています。本稿では、2026年最新の財務・市場データを踏まえ、株価の変動要因や今後の成長余地を客観的な視点から深掘りします。
📌 【この記事の重要ポイントまとめ】
- 要点1:都市再開発や老朽インフラ改修に伴う高機能不燃建材・耐火断熱工事の堅調な需要が収益の下支えとなっている。
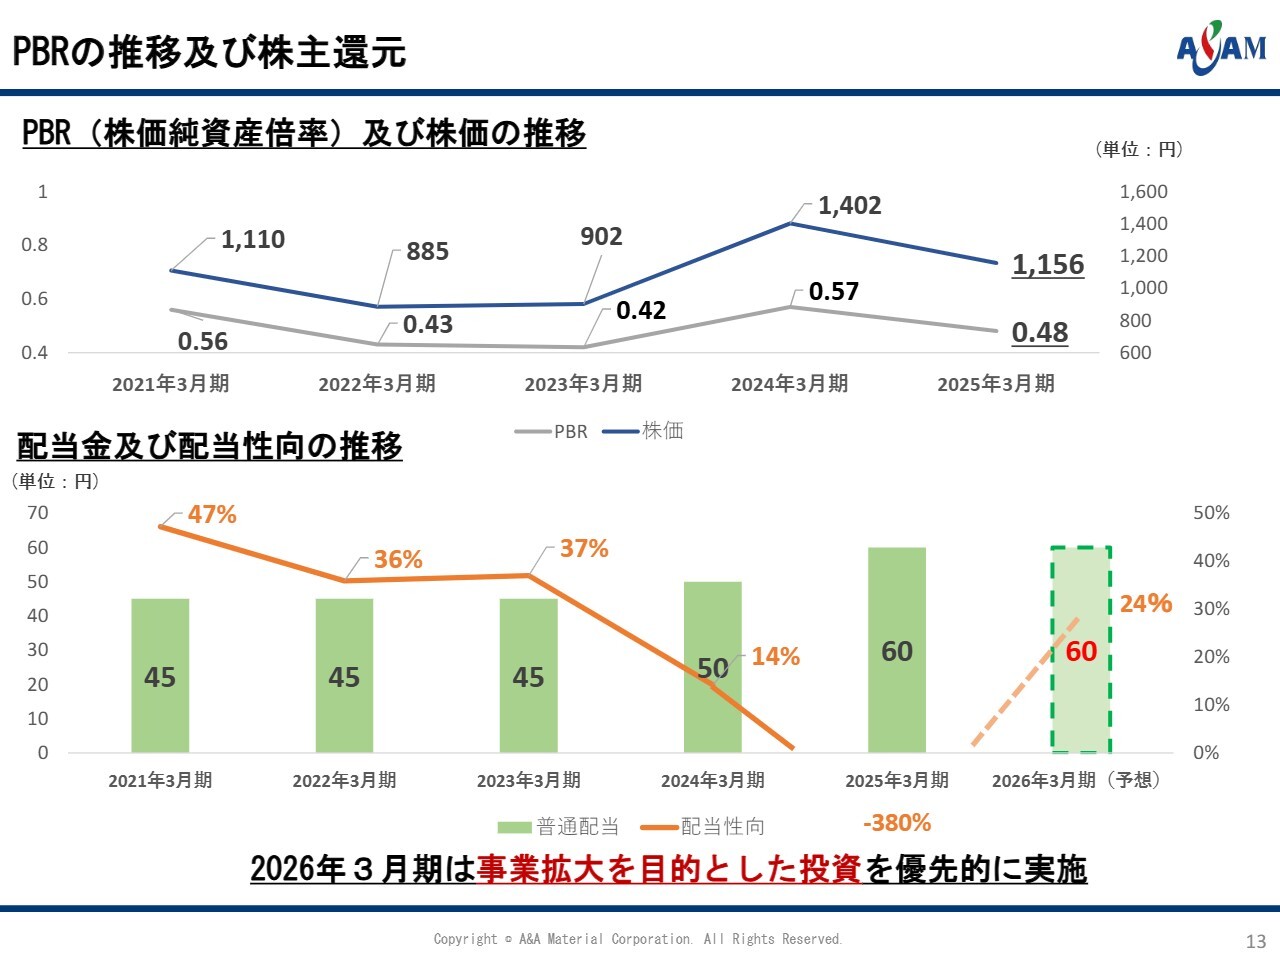
- 要点2:PBR改善に向けた株主還元強化の動きにより、配当利回り推移や配当金の安定性がバリュー投資家から再評価されている。
- 要点3:太平洋セメントとのシナジー効果や価格転嫁の進展が、今後の業績予想および目標株価の達成度を左右する鍵となる。
【2026年最新】エーアンドエーマテリアルの株価が動く決定的な理由と業績背景
エーアンドエーマテリアルの株価形成において、最も市場が注視しているのが価格転嫁の浸透度と工事採算性の改善です。同社が主力とするけい酸カルシウム板などの不燃建材は、オフィスビルや商業施設、物流倉庫、トンネル内装といった非住宅建築に広く用いられています。過去の原材料・エネルギーコスト高騰に対し、適切な製品価格の改定と高付加価値工法の提案が進んだことで、エーアンドエーマテリアルの業績予想に対する市場の信頼感は着実に向上してきました。
直近のエーアンドエーマテリアルの決算発表では、建設資材セグメントにおける採算重視の受注選別と、エンジニアリングセグメントにおけるプラント向け断熱工事の進捗が営業利益を押し上げる構図が明確になっています。特に、国土強靱化計画や大規模複合再開発プロジェクトの進行に伴い、不燃建材に対する株式市場の評価は単なる汎用資材から「防災・環境価値を高める高付加価値ソリューション」へと変化しつつあります。
加えて、同社は自動車用摩擦材(ブレーキライニング等)の製造も担っており、商用車・産業機械向けの安定した補修需要が景気変動に対するクッションの役割を果たしています。このように、複数の収益柱が相互補完する事業ポートフォリオが、下値を支える強力なファンダメンタルズとなっています。

主要指標と財務データの詳細比較|配当利回り推移と割安度の実態
株式市場における同社の立ち位置を客観的に把握するため、財務指標や配当利回りの水準を同業他社およびスタンダード市場の平均的な水準と比較検証します。
| 評価項目 | エーアンドエーマテリアル(5391) | 建設資材セクター平均 | 編集部の見解・分析 |
|---|---|---|---|
| PBR(実績) | 0.6倍〜0.8倍台 | 0.9倍〜1.1倍前後 | 東証の低PBR改善要請を背景に、一段の純資産向上策や自社株買い期待が残る水準。 |
| PER(予想) | 8倍〜11倍前後 | 12倍〜14倍台 | 利益水準に対して割安感が強く、業績の上振れがあれば修正高が見込める水準。 |
| 配当利回り | 3.5%〜4.2%近辺 | 2.8%〜3.2%前後 | 利回り推移は高水準で安定しており、インカムゲイン狙いの需要を惹きつける。 |
| 株主還元姿勢 | DOE意識の安定配当・累進志向 | 配当性向30%目安 | 減配リスクを抑えつつ持続的な還元を目指す姿勢が示され、投資家の安心材料に。 |
| グループシナジー | 太平洋セメントの持分法適用 | 独立系・親子上場など様々 | 原料調達力や研究開発、施工ネットワークにおいて強固な優位性を保持。 |
データが示す通り、エーアンドエーマテリアルの利回り推移は東証スタンダード市場の平均を上回る水準で推移しています。継続的なエーアンドエーマテリアルの配当金の積み増しや自己資本の有効活用が進めば、バリュエーションの訂正(リレーティング)につながる可能性を秘めています。
【実態検証】投資家掲示板・PTS株価のリアルな反応と現場の評価
個人投資家がリアルタイムで意見を交わすエーアンドエーマテリアルの投資家掲示板やSNSのコミュニティでは、短期的な値動きよりも「守りの強さ」を評価する声が目立ちます。具体的には、決算発表前後の夜間取引におけるエーアンドエーマテリアルのPTS株価の動きを見ても、極端な投機的急騰・急落は比較的少なく、堅実な業績進捗を確認した買いが入る傾向が見られます。
長期的なエーアンドエーマテリアルのチャート推移を分析すると、日経平均や大型株がボラティリティを高める局面でも、下値支持線(サポートライン)が機能しやすい特徴があります。これは、浮動株比率や出来高が落ち着いていることに加え、中長期のインカムゲインを目的とした保有者が多いためです。
現場レベルの評判に目を向けると、建設現場やプラント施工業者からの「品質の安定性と施工指導の手厚さ」に対する信頼は厚く、競合他社に対する実質的な参入障壁(モート)を構築しています。ネット上の短期筋による過熱感がない分、腰を据えて企業価値の向上を待てる銘柄として評価されています。
一般に知られていない盲点とネットの誤解|親会社関係と建材サイクルの真実
ネット上の投資コミュニティでは、一部で「住宅着工件数の減少が直撃して成長が止まるのではないか」という懸念が散見されます。しかし、これは同社の事業構造に対する誤解に基づいています。
同社の主力領域は、戸建住宅ではなく非住宅(大型商業ビル、データセンター、物流施設、生産プラント、インフラ施設)です。住宅市場が軟調であっても、データセンター増設に伴う耐火・断熱工事や、首都圏の大規模再開発プロジェクトが長期的に控えているため、需要の波は住宅建材メーカーとは全く異なるサイクルを描きます。
また、太平洋セメントの関連銘柄という位置づけについても、「親会社の影響で自由な資本政策が打てない」と受け止められることがありますが、実態は異なります。共同での環境配慮型素材の研究開発や、グローバルな原材料調達網の共有など、グループシナジーを最大限に活用して原価低減と技術競争力を両立させている点が大きな強みです。
【プロの結論】今後の見通しと目標株価の考え方|投資に向いている人の判断基準
今後の成長シナリオを展望すると、エーアンドエーマテリアルの今後の見通しは「脱炭素社会に向けた省エネ断熱リニューアル」と「老朽化インフラの耐火改修」の2軸で拡大が期待されます。アナリストや市場参加者が意識するエーアンドエーマテリアルの目標株価については、PBR1.0倍水準への回帰をターゲットとする見方が根強く、構造改革の進展度合いがその達成スピードを規定することになります。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
- 向いている投資家:
- 安定した配当利回りを重視し、中長期でインカムとキャピタル両方を狙いたい人
- 低PBR・割安バリュー株の是正(東証改革)テーマに投資したい人
- インフラ更新・防災減災という国策に沿った確実な需要を重視する人
- 慎重になるべき投資家:
- 数日から数週間で数十パーセントの急騰を狙う短期デイトレーダー(出来高が控えめなため)
- 世界的な急成長テック株のような極端なトップライン成長のみを求める人
【株価 エーアンドエー マテリアル】に関するよくある質問(FAQ)
Q1:エーアンドエーマテリアルの配当金はいつ頃支払われますか?
A1:期末配当は例年6月下旬(定時株主総会後)、中間配当を実施する場合は12月上旬頃が一般的な支払時期となります。正確な権利確定日や支払開始日については、同社の公式IR発表や決算短信をご確認ください。
Q2:太平洋セメントとの関係性や資本提携のメリットは何ですか?
A2:同社は太平洋セメントグループの主要企業であり、セメント・無機材料に関する高度な研究開発力や強固な物流ネットワークを共有しています。原材料の安定調達や大型インフラ案件での協業など、経営面で強力なバックボーンとなっています。
Q3:PTS取引で株価が急変動した際の注意点はありますか?
A3:スタンダード市場の銘柄は、夜間PTS市場において取引成立件数が少ない場合があります。わずかな株数の売買で一時的に基準価格から乖離することがあるため、翌営業日の本市場寄り付き前の気配値や決算開示内容を冷静に精査することが重要です。
まとめ:堅実な不燃建材需要と資本政策が切り拓く今後の展望
エーアンドエーマテリアルは、社会の安全を支える高機能不燃建材と断熱エンジニアリングという強固な実需基盤を持つ企業です。原材料高騰の局面を価格転嫁と高付加価値化で乗り越え、資本効率の改善と積極的な株主還元へと舵を切っています。
低PBRの是正圧力が高まる市場環境下において、高い配当利回りと盤石な財務内容は下値の安心感をもたらします。短期的な市場の喧騒に惑わされず、中長期的なインフラ需要と企業価値向上に着目することが、投資判断における最良のアプローチとなります。 (出典: 株価 エーアンドエー マテリアル(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。