全東信が負債1259億円で破産!クレカ決済への影響と倒産の真相
2026年7月6日、国内のクレジットカード売上における早期決済代行サービスを展開していた「株式会社全東信」(大阪市中央区)が、大阪地方裁判所へ自己破産を申請し、同日正午に破産手続開始決定を受けました。帝国データバンクおよび東京商工リサーチの調査によると、負債総額は2025年3月期末時点で約1,259億2,900万円に達し、2026年における国内最大の企業倒産として決済業界に大きな衝撃を与えています。
事業は即日停止され、大手カード会社からの提携解除や加盟店への案内が相次ぐ中、現場では「売上金は回収できるのか」「一般利用者のカード決済に二重引き落としなどのトラブルは生じるのか」といった懸念が急速に広がっています。本稿では、全東信が破産に至った決定的な背景、加盟店やカード利用者への具体的な影響、債権回収の手続きまで、一次情報をもとに徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:全東信は2026年7月6日に大阪地裁から破産手続開始決定を受け、負債総額約1,259億円で即日全事業を停止した。
- 要点2:一般消費者のカード不正請求リスクは極めて低い一方、加盟店への早期売上入金の未払い・債権焦げ付きが深刻化している。
- 要点3:破産管財人による財産調査が進んでおり、未回収金を持つ事業者は早急な債権届出と別決済代行会社への移行が必須となる。
【速報】負債総額1259億円!株式会社全東信の破産経緯と最新ニュース
信用調査会社および破産管財人の公式発表資料によると、株式会社全東信(資本金45億円、代表:髙山萬保氏)は2026年7月6日付で大阪地裁へ準自己破産を申し立て、同日午後0時(正午)に破産手続開始決定(令和8年(フ)第3500号事件)を受けました。
同社は、クレジットカード加盟店とカード会社(アクワイアラー)の中間に立ち、通常は締め日から入金まで数週間から1カ月以上かかる売掛金を数日で立て替えて支払う「早期決済代行サービス」を主力としていました。特に資金繰りの迅速化を求める中小規模の物販業者、飲食店、サービス業を中心に高いシェアを獲得し、取扱高を急速に拡大させていた経緯があります。
しかし、2026年7月6日の決定と同時に同社の全システムおよび決済代行業務は即時停止。これを受けてセゾンカードをはじめとする大手クレジットカード各社は、全東信を経由する決済処理の即日停止と加盟店対応窓口の設置を一斉にアナウンスしました。長年築かれた知名度とは裏腹に、水面下で致命的な資金ショートが発生していたことが白日のもとに晒された形です。

全東信の破産で何が起きる?クレジットカード決済・加盟店・利用者への影響
今回の破産劇において、最も切迫した問題となっているのが「立場の異なる関係者にどのような実害が生じるか」という点です。影響は大きく「加盟店(店舗・EC事業者)」と「一般のクレジットカード利用者(消費者)」の2つに分かれます。
まず、直接的かつ甚大な打撃を受けているのが導入加盟店です。全東信を通じて売上金の早期回収を行っていた事業者は、破産開始決定時点で全東信の口座に留保されていた売上金が「破産財団」に組み入れられたため、通常の入金ルートが完全に凍結されました。数日から数週間分の売上金が未払いのまま宙に浮き、資金繰りが一気に逼迫する加盟店が続出しています。
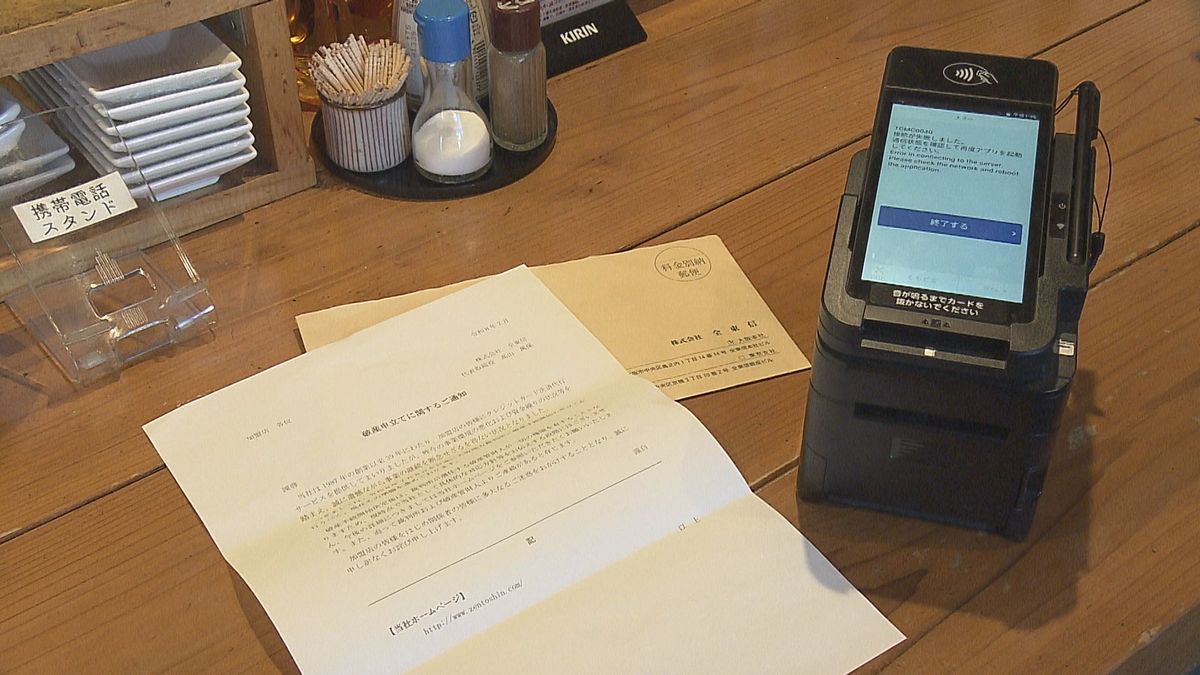
一方で、一般のカード利用者(消費者)への実質的な金銭的被害は限定的です。全東信を利用していた店舗で過去にクレジットカード決済を行った履歴があっても、カード会社側の正規オーソリ(承認)が通っていれば、商品やサービスが届かないといった契約不履行がない限り、利用明細の二重引き落としや不正請求に直結する可能性は極めて低い状況です。ただし、店頭での決済端末が一時的にエラーを起こし、別手段での支払いを求められる現場の混乱は確認されています。
なぜ倒産に至ったのか?破産理由と早期決済ビジネスに潜む構造的罠
約1,259億円という巨額の負債を抱えるに至った全東信の破産理由には、早期決済代行ビジネスが本質的に抱える金融構造の歪みと、過度なレバレッジ経営が存在します。決済業界の動向を取材してきた関係者や財務アナリストの分析からは、主に3つの破綻要因が浮かび上がってきます。
第1の要因は、「立替資金調達コストの上昇と利ざやの縮小」です。早期決済代行は、カード会社から正規の売掛金が回収されるまでの間、自社の手元資金や金融機関からの借入金によって加盟店へ資金を前払いするモデルです。金利上昇局面において調達金利が跳ね上がった一方、競合他社との手数料引き下げ競争によって粗利が削られ、逆ザヤに近い財務圧迫が進行していました。
第2の要因は、「信用保証・デフォルトリスクの集中」です。全東信は審査基準を比較的柔軟に設定することで契約加盟店を増やしていましたが、加盟店側の倒産やチャージバック(不正利用等による売上取消)が相次ぎ、回収不能となった債権の損失を全東信側が被るケースが累積していました。
第3の要因は、「信用毀損による資金調達枠の急激な収縮」です。取引銀行や提携カード会社の間で全東信の資金繰り悪化懸念が表面化し、信用保証枠の引き下げや新規融資停止が連鎖。2026年春以降、自転車操業状態に陥っていた資金繰りが完全に破綻し、準自己破産の選択を余儀なくされました。

【客観データ比較】全東信の経営規模と決済代行業破産の衝撃度
今回の破産事件の重大性を浮き彫りにするため、一般的な決済代行事業者の標準モデルと、全東信の破綻時における主要データを比較した一覧が以下の通りです。
| 項目 | 株式会社全東信(公表データ) | 一般的な決済代行業の基準 | 専門家の見解・影響度 |
|---|---|---|---|
| 負債総額 | 約1,259億2,900万円 | 数千万円〜数十億円規模 | 2026年国内最大規模の大型倒産。金融機関や取引先への波及が大きい。 |
| 資本金規模 | 45億円 | 1億円〜10億円程度 | 業界大手としての資本規模を誇っていたが、巨額負債をカバーできず。 |
| 入金サイクル | 最短2日〜5日(早期立替) | 月1〜2回(締め後15〜30日) | 早期決済による差別化が、結果として立替金ショートの主因に転化。 |
| 加盟店の資金保全 | 破産債権化(全額回収は困難) | 信託保全・分別管理等の保護 | 信託分離が不十分な場合、配当率は極めて低水準に留まる可能性が高い。 |
一般に知られていない盲点とネットの誤解
SNSやネット掲示板上では、今回の倒産劇に関して根拠のない噂や誤解が一部で拡散されています。混乱を避けるために正確な実態を整理します。
誤解①:「全東信のカード決済を使った個人の口座から勝手にお金が抜かれる?」
これは完全なデマです。クレジットカード決済の引き落としは、各クレジットカード発行会社(イシュアー)と利用者の銀行口座間で行われます。代行会社の全東信が破産したからといって、個人の預金口座から身に覚えのない引き落としが行われることはシステム上あり得ません。
誤解②:「カード会社に連絡すれば、加盟店に入金されるはずの売上金が補填される?」
これも誤りです。加盟店と直接契約を結んでいたのは全東信であり、カード会社(アクワイアラー)はすでに全東信に対して精算金を払い出しているケースがほとんどです。カード会社が全東信に代わって加盟店への未払い分を二重に肩代わりして支払う義務はありません。この点が、加盟店にとって最も深刻な資金回収リスクとなっています。
誤解③:「破産管財人に電話すれば、未払い売上金をすぐに優先振り込みしてもらえる?」
破産手続きにおいて、個別の債権者に対して優先的に弁済を行うことは法律上禁じられています(偏頗弁済の禁止)。すべての債権は管財人が資産を調査・換価した上で公平に分配されるため、個別の督促によって即座に入金されることはありません。
【実態検証】利用者の生の声と現場目線で見えたリアル
破産決定以降、オンラインコミュニティやSNS上には、突然の事態に直面した店舗オーナーや現場スタッフからの切実な声が溢れています。
都内でアパレルショップを経営する40代男性は、「週末の売上金が月曜に入金される契約で頼りにしていたが、週明けに突然システムが停止。数百万円規模の資金が凍結され、仕入れ先への支払いが滞る危機に直面している」と証言しています。また、地方の飲食店経営者からも「端末がいきなりエラーになり、お客様に現金決済をお願いせざるを得ず、クレーム対応に追われた」という現場の混乱が報告されています。
過去数年間の口コミや評判を検証すると、全東信は「入金スピードが早く助かる」という評価を得ていた反面、2025年後半頃から「担当者のレスポンスが急に遅くなった」「精算明細の発行が不自然に遅延している」といった前兆を指摘する書き込みが散見されていました。現場の小さな異変は、すでに破綻へのカウントダウンを示唆していたといえます。
【プロの結論】決済代行会社を見極める判断基準と債権届出の手続き実務
今回の全東信ショックは、キャッシュレス社会における「決済代行会社の信用リスク」という構造的脆弱性を浮き彫りにしました。加盟店および事業者が教訓とすべき判断基準と、直ちに着手すべき対応実務は明確です。
1. 被害を受けた加盟店の即時実務:
破産管財人から送付される「破産債権届出書」を正確に記入し、契約書、未精算の売上確定データ、取引明細などの証拠書類を揃えて期日までに提出することが最優先です。同時に、店頭やECサイトの決済手段が停止したままにならないよう、大手アクワイアラー直系や信託保全スキームを導入している別会社への緊急切り替え手続きを進めなければなりません。
2. 今後の決済代行会社選定における鉄則:
手数料の安さや「翌日入金」といった過度なスピード感のみを基準に選定することは極めて危険です。事業者の財務健全性、東証プライム上場グループ等の資本力、そして「加盟店への支払資金が事業会社の運転資金と信託口座等で明確に分別管理されているか」を契約時に必ず確認することが、同様のリスクを回避する唯一の防壁となります。
【全東信 破産 クレジットカード】に関するよくある質問(FAQ)
Q1:全東信を導入していた店舗で買い物をした一般客ですが、何か手続きは必要ですか?
A1:商品やサービスをすでに正常に受け取っている場合、一般の利用者が行うべき手続きは一切ありません。カード会社からの通常の請求明細通りに引き落としが行われます。万が一、商品が届かないなどのトラブルがある場合は、利用した店舗またはクレジットカード発行会社へ相談してください。
Q2:加盟店が保有している未払いの売上金は全額返金されますか?
A2:全額が回収できる可能性は極めて低いのが実情です。破産手続きでは、全東信の残余財産を換価した上で、税金や労働債権などの優先費用を差し引いた残額が各債権者に配当されます。負債総額が約1,259億円と巨額であるため、配当率は数パーセント程度に留まるか、配当なし(異時廃止)となるリスクも想定されます。
Q3:破産管財人からの連絡はいつ届き、債権届出はどのように行えばよいですか?
A3:大阪地裁の破産管財人事務所より、把握されている加盟店・債権者宛てに「破産手続開始通知」および「債権届出書」が順次郵送されます。届出期間内に売上伝票や管理画面のデータコピー等の証拠を添付して返送してください。送付先や詳細情報は管財人の公式アナウンスを確認することが重要です。
まとめ:全東信ショックが突きつけた教訓と今後の動向
株式会社全東信の破産は、負債総額1,259億円という数字が示す通り、国内の決済インフラにおける過去最大級の破綻事案となりました。便利な早期決済サービスの裏側に存在した「流動性リスク」と「分別管理の甘さ」が、多数の加盟店を巻き込む深刻な結果を招いています。
債権を持つ加盟店は速やかな債権届出と決済手段の再構築を急ぐとともに、すべての事業者は「決済代行業者の信用力」を再点検する時期に来ています。今後の破産管財人による財産調査の進捗と配当見通しに関する最新情報に、引き続き注視が必要です。 (出典: 全東信 破産 クレジットカード(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。