ガソリン暫定税率とは?なぜ廃止されないのか仕組みと裏側を徹底解剖
給油機のメーターに表示される金額を見て、ため息をつくドライバーは少なくありません。ガソリン1リットルあたりに課される税金のうち、本来の税率に約25円も上乗せされている「暫定税率」。「暫定(一時的)」という名目を掲げながら、なぜ半世紀以上も徴収され続けているのでしょうか。
原油高や為替変動に伴うガソリン価格高騰が家計や物流を圧迫する中、メディアでも「トリガー条項」や「当分の間税率」をめぐる議論が再燃しています。本記事では、ガソリン税の複雑な仕組み、廃止されない真の理由、二重課税の不条理、そして最新の政治動向までを客観的データと取材をもとに徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:暫定税率とは1974年に道路整備の財源不足を補うため「一時的」に導入された上乗せ税率であり、1リットルあたり25.1円が本来の税率に加算されています。
- 要点2:2010年に法改正され名目は「当分の間税率」に変更。約2.5兆円にのぼる巨額の税収が一般財源化されたことで、国と地方自治体が手放せない財源となり廃止が見送られ続けています。
- 要点3:ガソリン税の上に消費税が重なる「二重課税問題」や補助金政策の歪みが限界を迎えており、抜本的な税制改革が求められています。
【基礎知識】ガソリン暫定税率の仕組みとリッター何円上乗せされているのか
私たちが普段支払っているガソリン代の約半分は税金で占められています。その中核にあるのが「揮発油税」と「地方揮発油税」を合わせた、いわゆるガソリン税です。
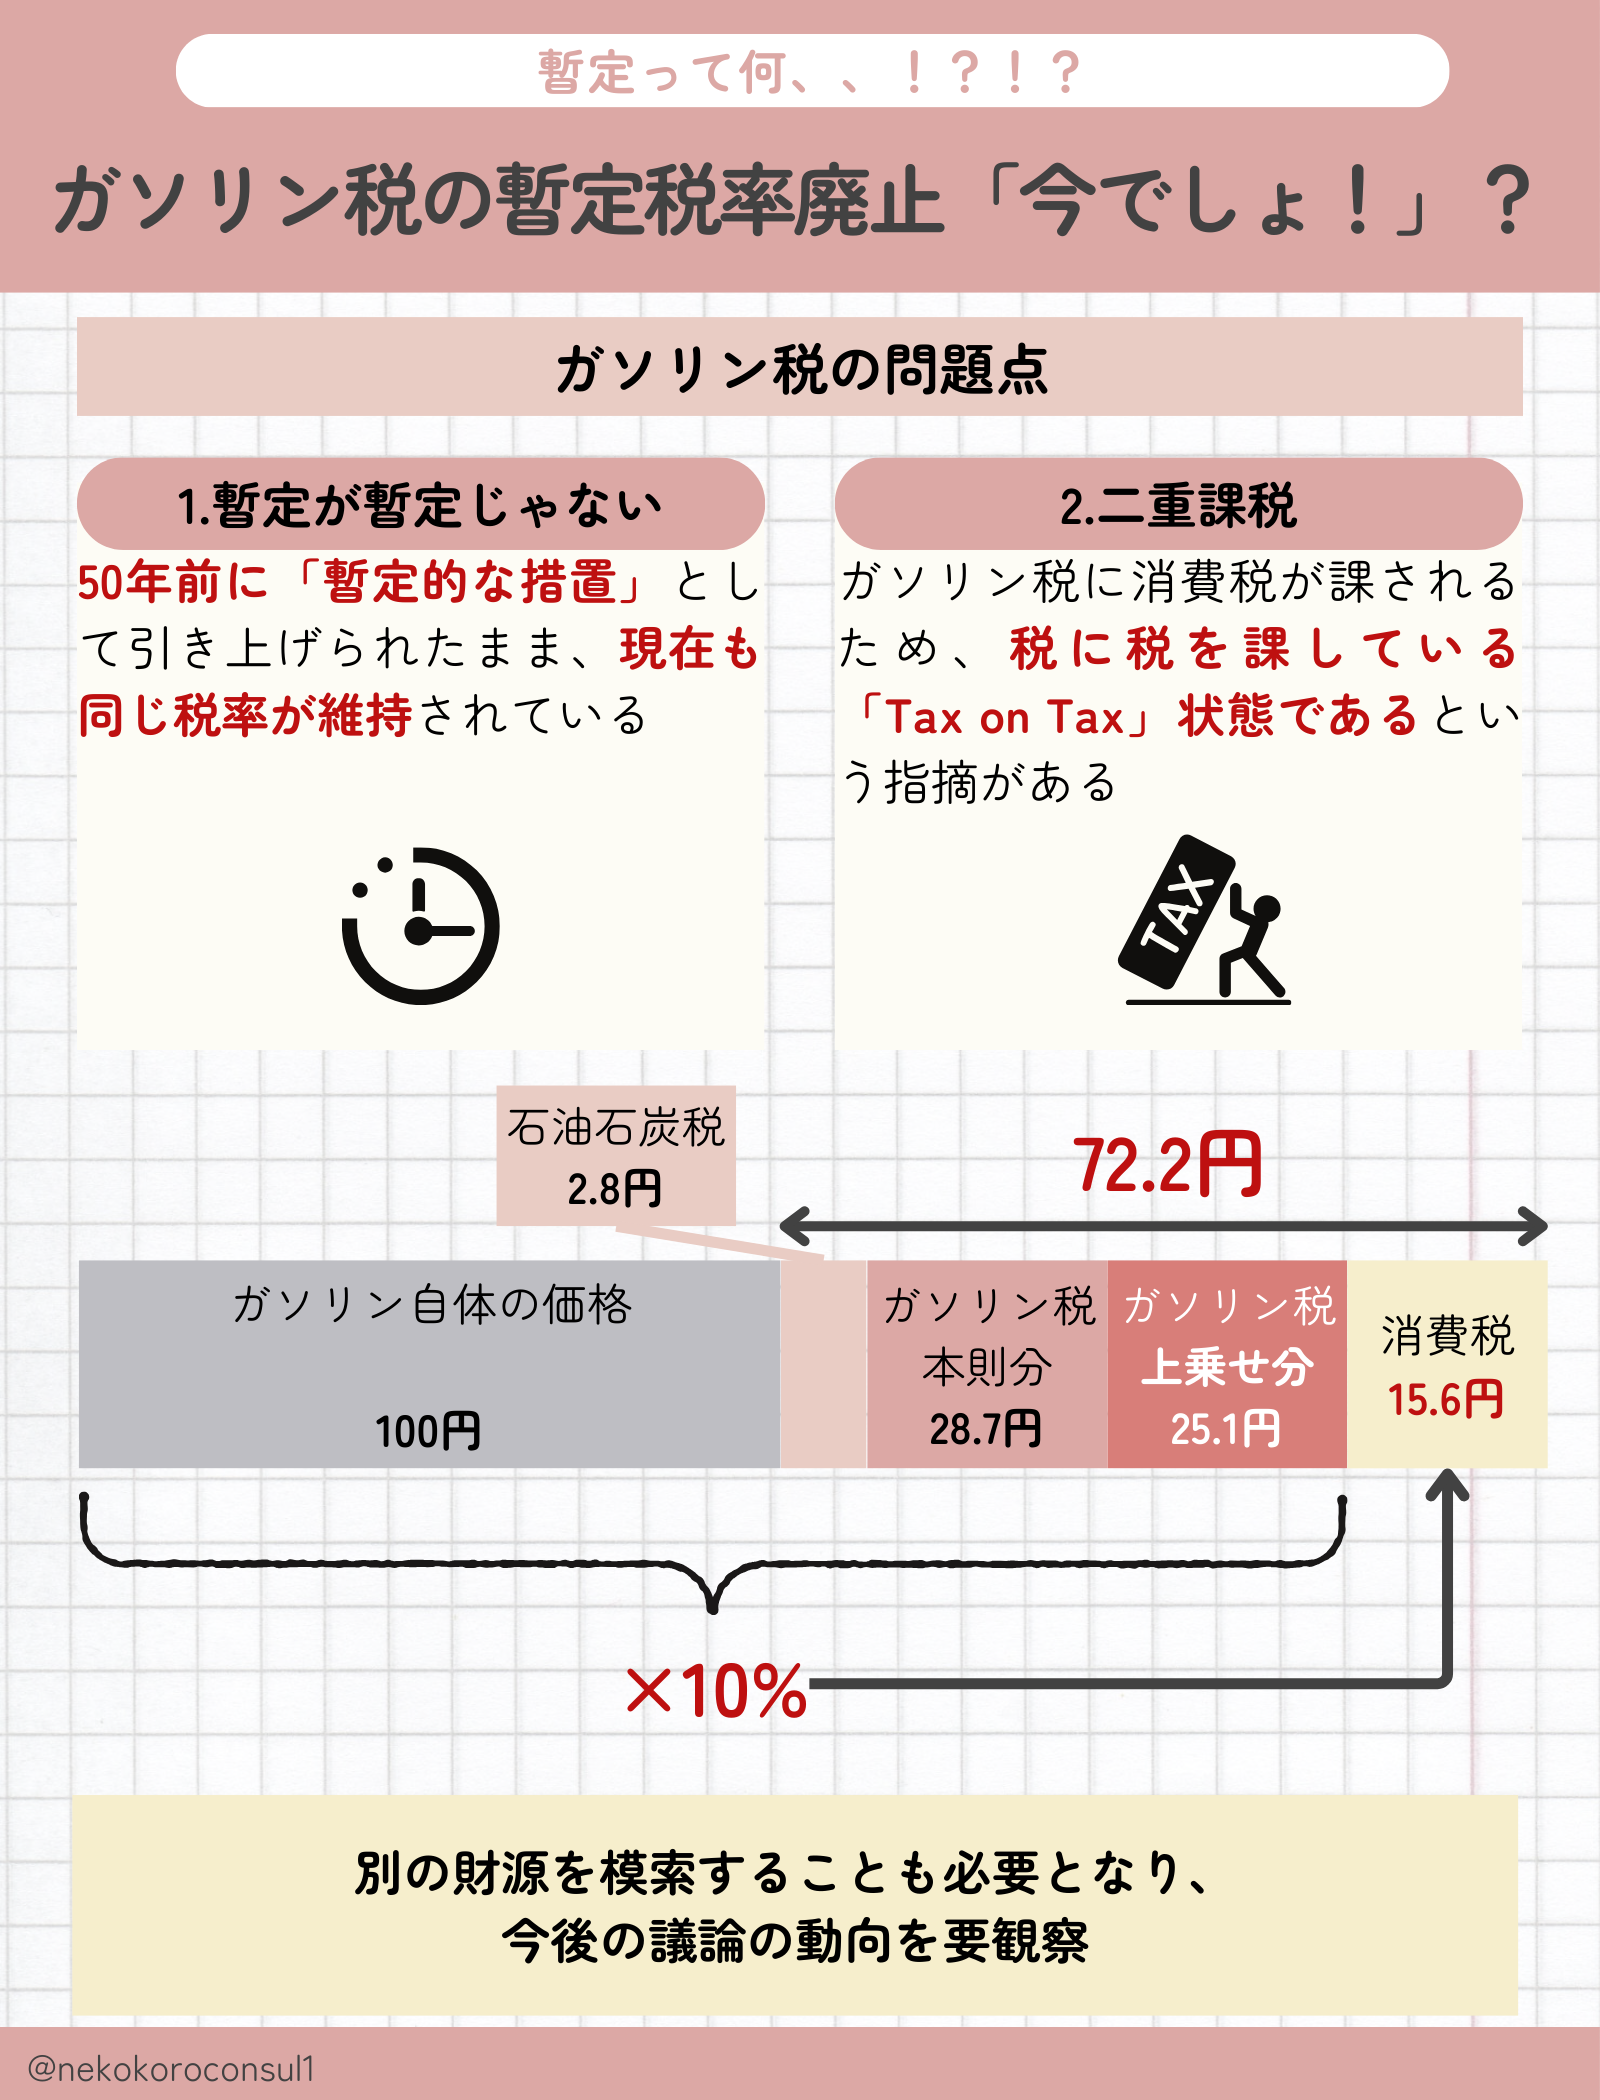
法律で定められた本来の税率(本則税率)は1リットルあたり28.7円(揮発油税24.3円+地方揮発油税4.4円)ですが、そこに25.1円(揮発油税21.5円+地方揮発油税3.6円)が上乗せされ、合計で1リットルあたり53.8円が徴収されています。この上乗せ分こそが「暫定税率」と呼ばれるものです。
さらにドライバーの不満を増幅させているのが、ガソリン二重課税問題(Tax on Tax)です。ガソリン税や石油石炭税が上乗せされた本体価格に対して、さらに10%の消費税が課される仕組みになっており、「税金に税金をかけている」という強い批判が長年続いています。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| ガソリン税(本則税率) | 28.7円 / L (国:24.3円、地方:4.4円) | 租税特別措置法以前の基準 | 法律上の本則であり、本来支払うべき基準税率 |
| 暫定税率分(上乗せ) | 25.1円 / L (国:21.5円、地方:3.6円) | 1974年導入時の時限措置 | 「暫定」から「当分の間」へ看板を架け替えた実質的な恒久増税 |
| 石油石炭税 + 温暖化対策税 | 2.8円 / L | 化石燃料全体への課税 | 環境負荷低減名目で全量に均等課税 |
| 消費税(二重課税分) | ガソリン本体+上記税額の10% (店頭価格170円時:約15.4円) | 一般的な物品税制(単一課税) | 税金に消費税が課される不合理な構造が温存されている |

なぜ「暫定」が50年も続くのか?歴史の経緯と一般財源化の罠
暫定税率が導入されたのは、高度経済成長期の1974年(昭和49年)、田中角栄内閣の時代に遡ります。日本列島改造論のもとで急速に進む道路網整備に対し、道路特定財源の資金不足を補う目的で「2年間の時限措置」として設定されたのが始まりでした。
しかし、期限が切れるたびに延長が繰り返され、2008年春には法改正の遅れから一時的に暫定税率が失効し、各地のガソリンスタンドで値下げフィーバーと大混乱が起きた「ガソリン値下げ隊」騒動を記憶している方も多いでしょう。その後、法案再可決によってわずか1か月で復活しました。
決定的な転換点は2009年の道路特定財源の一般財源化と、2010年度の税制改正です。「道路を作るため」という本来の課税根拠が失われたにもかかわらず、民主党政権は財源不足を理由に暫定税率を廃止せず、法律上の文言を「当分の間税率」に変更して維持を決定しました。
財務省や地方自治体にとって、暫定税率による税収は年間約2.5兆円に達します。この巨額財源が福祉や教育、公共インフラ維持などの一般財源として組み込まれてしまった結果、「財源の穴埋めができない」という理由で現在に至るまで廃止できない硬直状態が続いています。
【実態検証】トリガー条項凍結解除とガソリン補助金の限界|現場の生の声
ガソリン高騰時に暫定税率(25.1円/L)の徴収を一時停止する仕組みとして、2010年に「トリガー条項」が創設されました。ガソリンの全国平均価格が3か月連続で1リットルあたり160円を超えた場合に発動し、130円を下回れば元に戻すというルールです。
しかし、2011年の東日本大震災の復興財源確保と流通現場の混乱回避を理由に、法改正によりトリガー条項は凍結されたままとなっています。原油高と歴史的円安が重なる局面でも凍結解除は見送られ、政府は代わりに石油元売り各社へ巨額の税金を投入する「ガソリン補助金(激変緩和措置)」で価格を抑え込んできました。
流通現場やドライバーからは強い不満の声が上がっています。
「補助金に何兆円もの税金を注ぎ込むくらいなら、最初から暫定税率を引いてくれればいい。ガソリンスタンドとしても価格改定の事務処理や補助金の変動に振り回されて疲弊している」(地方ガソリンスタンド経営者)
「地方では車は贅沢品ではなく生活必需品。毎日通勤や送迎で使うのに、ガソリン代の約半分が税金というのは地方いじめに等しい」(地方在住ドライバー・SNS上の声)
補助金は巨額の国費を投入し続ける割に出口戦略が描きにくく、市場原理を歪める対症療法に過ぎないという批判が専門家からも相次いでいます。

一般に知られていない盲点とネットの誤解|廃止のメリット・デメリット
ネット上では「暫定税率さえ廃止すればすべて解決する」という極論も見られますが、制度改革にはメリットとデメリットの双方が存在します。
【暫定税率廃止のメリット】 1. 家計と物流コストの直接的軽減:給油1回(50L)あたり約1,250円、月2回なら年3万円規模の負担減となり、物流業界の収益改善や物価安定につながります。 2. 経済の活性化:可処分所得が増加し、地方経済や個人消費への好影響が期待されます。 3. 税制の透明性向上:実態に合わない「当分の間」という欺瞞的な税制が是正されます。
【暫定税率廃止に伴うデメリットと懸念点】 1. 約2.5兆円の財源喪失:地方自治体への配分分(地方揮発油税・地方道路譲与税)が約1兆円減少し、地方の道路維持や防災対策、公共サービスの縮小を招くリスクがあります。 2. 代替財源の増税懸念:抜本的な歳出削減が行われない場合、走行距離課税やEV課税、消費税への転嫁など、別の形での負担増につながる恐れがあります。 3. 脱炭素化(カーボンニュートラル)方針との摩擦:ガソリン価格の低下が化石燃料の消費を促進し、温室効果ガス削減目標と逆行するという国際的な指摘もあります。
【プロの結論】財政依存の「構造的共依存」を断ち切るための判断基準
政治・官僚機構と地方自治体が暫定税率の税収に頼り切り、ドライバーがその歪みを甘受させられている構図は、社会学でいう「構造的共依存」の典型です。「財源がないから廃止できない」「国民負担を減らせば公共サービスが成り立たない」というロジックは、既得権化した予算配分を見直さないための言い訳として機能してきました。
EV(電気自動車)の普及や少子高齢化に伴い、将来的にガソリン税収そのものが先細りすることは確実です。古いガソリン課税にしがみつくのではなく、道路インフラの維持費をどのように国民全体で公平に分担するか、受益と負担のグランドデザインを再構築する時期に来ています。
【プロの結論】マイカー維持とエネルギー選択の判断基準
制度改革が進まない現状において、個人の防衛策としては以下の基準で車の保有スタイルを見極めることが合理的です。
- 現在のガソリン車維持が適している層:年間走行距離が5,000km未満のサンデードライバー、または車両の買い替えコストを抑えたい層(税金の負担額よりも車両償却費の抑制が勝るため)。
- 見直し(ハイブリッド・EV・カーシェア)を急ぐべき層:地方在住で月間走行距離が1,500km以上のヘビードライバー、業務で車を多用する事業者。税負担と燃料費のランニングコスト差が短期間で車両価格差を相殺します。
【暫定税率とは】に関するよくある質問(FAQ)
Q1:暫定税率とガソリン税の違いは何ですか?
A1:ガソリン税は「揮発油税」と「地方揮発油税」を合わせた総称です。このガソリン税には法律上の基準となる「本則税率(28.7円/L)」と、一時的な上乗せとして始まった「暫定税率(25.1円/L)」が含まれており、現在支払っているガソリン税(53.8円/L)の約47%が暫定税率分です。
Q2:トリガー条項が発動されるとガソリンはいくら安くなりますか?
A2:トリガー条項が発動されると、暫定税率分である1リットルあたり25.1円の課税が停止されます。さらに、この25.1円にかかっていた消費税分(約2.5円)も下がるため、店頭価格では実質的に1リットルあたり約27.6円の値下げとなります。
Q3:なぜ国会でトリガー条項の凍結解除が決まらないのですか?
A3:主な理由は、国と地方合わせて約2.5兆円の税収減に対する代替財源が定まっていないこと、そして発動・解除のたびに店頭価格が乱高下し、スタンドでの買い控えや駆け込み需要による流通の混乱・在庫管理負担が生じるという業界側の懸念が根強いためです。
まとめ:今後の税制改革論議と私たちが注視すべき点
「暫定」と名乗りながら半世紀にわたり家計に重くのしかかるガソリン暫定税率。その実態は、財源不足を補うために固定化された「当分の間税率」であり、二重課税や補助金行政の歪みを生み出す元凶となっています。
原油相場や為替の動向によってガソリン価格の先行きは依然として不透明です。目先の補助金による対症療法でごまかすのではなく、暫定税率の廃止やトリガー条項の見直し、そして将来のモビリティ社会に適した公平な税体系への移行が進むのか、私たち有権者もその議論を厳しく注視していく必要があります。 (出典: 暫定 税率 と は(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。