バンドルカードとは?「やばい」噂の真相と後払い手数料の罠【2026】
クレジットカードを持たない学生や、急な出費で手元に現金がない場面で急速に利用者を増やしている決済アプリ「バンドルカード」。アプリをインストールするだけで、誰でも審査なしにVisaプリペイドカードが手に入る手軽さが支持を集めています。しかし、ネット上では「バンドルカードはやばい」「危険だからやめておけ」といった不穏な警告が飛び交うことも少なくありません。
2026年現在のキャッシュレス市場において、なぜこれほど普及し、同時にネガティブな噂が囁かれ続けるのでしょうか。開発・運営元の安全性から、後払い機能「ポチっとチャージ」の利便性に隠されたコストの実態、そして利用者が直面する落とし穴まで、徹底取材をもとにその全貌を解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:審査・年齢制限なしで最短1分で発行できるVisaプリペイドカードであり、運営元はMUFGグループ傘下の株式会社カンム。
- 要点2:「やばい」と噂される最大の要因は、後払い機能「ポチっとチャージ」の手数料が高額であり、計画性を欠くと支払いに窮するリスクがある点。
- 要点3:リアルカード発行で街の店舗でも使える一方、サブスクやガソリンスタンドなど一部使えない場所があるため特性の理解が欠かせない。
【基本解説】バンドルカードの仕組みと他社決済サービスとの違い
バンドルカードの根幹にあるバンドルカードの仕組みは、誰でも持てる「Visaプリペイドカード」です。一般的なクレジットカードと異なり、事前にチャージした残高の範囲内でのみ利用できる仕様になっているため、使いすぎを防ぎやすい決済手段として設計されています。
アプリをダウンロードして電話番号や生年月日を登録するだけで、オンラインショッピング専用の「バーチャルカード」が即座に画面上に生成されます。カード番号、有効期限、セキュリティコードが発行され、Amazonや楽天市場などの通販サイト、ゲーム課金、各種Webサービスの支払いにそのまま利用可能です。
運営会社は、金融メガバンクの三菱UFJフィナンシャル・グループ(MUFG)と資本提携を結んでいる株式会社カンムです。FinTech分野のパイオニア企業として長年の実績があり、金融庁の資金決済法に基づいた厳格な登録事業者として運営されています。「聞いたことがない会社で怪しい」と感じる人もいますが、企業基盤としての安全性や法的なコンプライアンス体制は確立されています。
「審査なし・年齢制限なし」の真実|バンドルカードの審査基準と限度額
多くの人が疑問を抱くのが「なぜクレジットカードのように信用情報を調べられないのか」という点です。その答えは、前払い式(プリペイド)カードであるため、発行段階でユーザーに与信リスクが発生しない設計にあります。
したがって、通常のカード発行においてバンドルカードの審査は一切存在しません。信用情報機関(CICやJICCなど)への照会も行われないため、過去にクレジットカードの滞納履歴がある人やブラックリスト状態にある人でも問題なく作ることができます。また、バンドルカードの年齢制限も設けられておらず、未成年者であっても親権者の同意があれば中学生や高校生でも利用可能です。
ただし、利用できる金額には厳格なバンドルカードの限度額が定められています。バーチャルカードの場合、1回あたりのチャージ上限額は3万円、月間のチャージ上限額は12万円、残高上限は10万円に設定されています。高額な転売防止や不正利用対策として、一般的なクレジットカードよりも小口の決済にフォーカスされているのが特徴です。
【危険性・デメリット】「バンドルカードはやばい」と噂される4つの理由
手軽で安全に見えるサービスでありながら、なぜSNSや掲示板で「やばい」「危険」と叩かれるケースが後を絶たないのでしょうか。取材を進めると、利用者が陥りがちな4つのリスクが浮かび上がってきました。
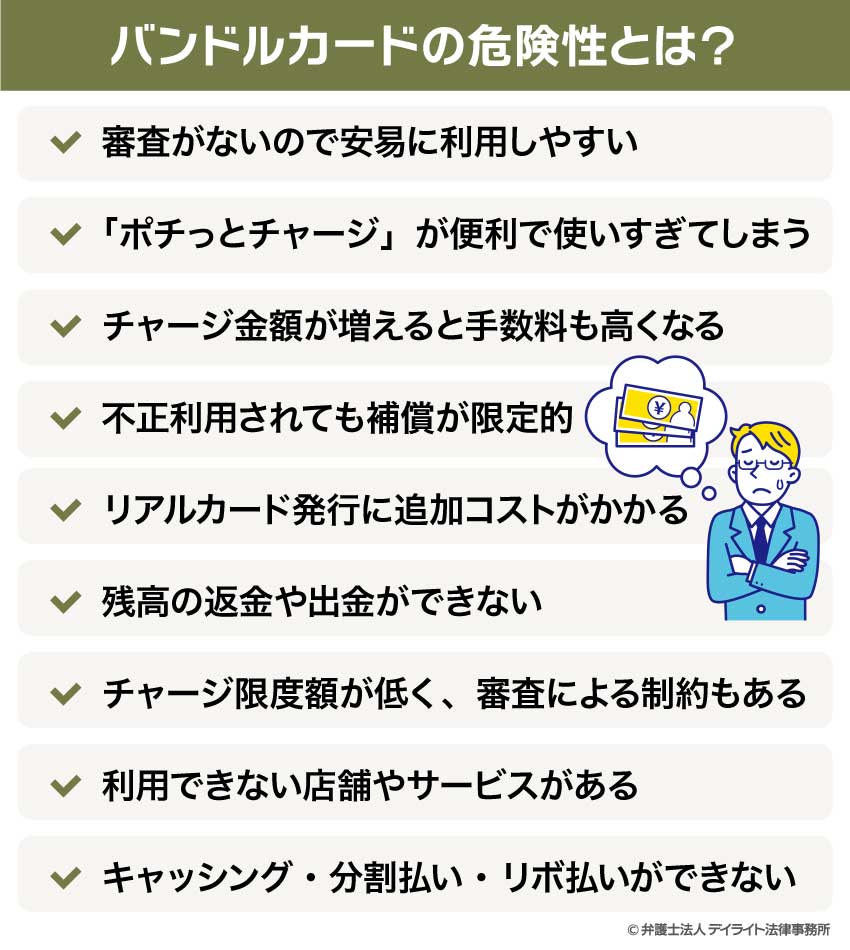
最大の要因は、手元にお金がなくても即座に残高を追加できる後払い機能「ポチっとチャージ」の存在です。給料日前や金欠時にボタンひとつで買い物ができる手軽さがある反面、後述する高額な手数料が発生します。金銭感覚が麻痺したまま上限まで使い込み、翌月末の支払期日に現金を用意できずパンクしてしまう若者が続出したことが、「やばい」という評判の元凶となっています。
2つ目は、滞納時のペナルティです。支払期日を過ぎると、年利14%相当の遅延損害金が発生するだけでなく、督促通知や信用情報への悪影響、最悪の場合は債権回収会社への委託に発展します。
3つ目は、クレジットカードに比べて不正利用の補償制度が限定的である点です。大手クレカ各社のような手厚い盗難保険が標準付帯しているわけではないため、アカウント管理を怠りカード番号を流出させた場合、自己責任として処理されるリスクを孕んでいます。
4つ目は、利用できないサービスが一定数存在する点です。毎月の自動引き落としが発生するサブスクリプションサービスの一部や公共料金、ガソリンスタンド、高速道路料金などでは、プリペイドカードの仕様上決済が弾かれます。この制限を知らずに「メインカードとして使えなかった」と不満を募らせるユーザーが少なくありません。
後払い「ポチっとチャージ」の手数料と支払い方法の全手順
バンドルカード最大の特徴であり、同時に最も注意を払うべき機能がバンドルカードのポチっとチャージです。アプリ上で金額を入力するだけで、最短数秒で3,000円から最大5万円までの残高が即座にチャージされます。チャージした代金は、翌月末日までの好きなタイミングで支払う仕組みです。
ここで見落としてはならないのが、チャージごとに差し引かれるバンドルカードの手数料の高さです。手数料体系は以下のようになっています。
・3,000円〜10,000円のチャージ:510円
・11,000円〜20,000円のチャージ:815円
・21,000円〜30,000円のチャージ:1,170円
・31,000円〜40,000円のチャージ:1,525円
・41,000円〜50,000円のチャージ:1,830円
たとえば3,000円をチャージした場合、支払う総額は3,510円となります。手数料510円を1ヶ月の利息として年利換算すると、実に200%を超える水準に達します。消費者金融の法定上限金利(年15〜20%)と比較しても、手数料の割合は極めて割高です。
後払いの清算に使えるバンドルカードの後払い支払い方法は、コンビニ払い(セブン-イレブン、ファミリーマート、ローソン等)、Pay-easy(ネット銀行・ATM)、ドコモ払いなどが用意されています。支払い期日は「翌月末」と猶予があるものの、手数料のコストを計算に入れたうえで緊急避難的に利用するのが賢明です。
【初心者向け】バンドルカードの使い方とリアルカード発行の流れ
トラブルを避け、日常の利便性を最大化するためのバンドルカードの使い方を整理します。アプリの導入から実際の店舗での決済まで、迷わず進めるためのステップは極めてシンプルです。
まずはApp StoreまたはGoogle Playからアプリをインストールし、アカウントを開設します。電話番号宛てに届くSMS認証を済ませ、IDとパスワードを設定すれば、その瞬間にバーチャルカードが発行されます。ネット通販で使うだけであれば、セブン銀行ATMやクレジットカード、コンビニ店頭から必要な分だけ前払いチャージを行えば、手数料ゼロで即座にショッピングが可能です。
街中のコンビニやスーパー、飲食店など実店舗でも決済したい場合は、プラスチック製のバンドルカードのリアルカード発行手続きを行います。カード種別には通常発行の「リアル」と、海外利用や残高上限が拡張された「リアル+(プラス)」の2種類が存在します。
アプリの「カード」タブから発行申請を行い、数百円の発行手数料を支払うと、約1〜2週間で自宅にカードが届きます。手元に届いたカードをアプリ内で有効化(アクティベーション)すれば、街中のVisa加盟店でクレジットカードと全く同じように提示して買い物が楽しめます。
【利用者の声】バンドルカードの評判・口コミから見えた実態
実際に日常使いしているユーザーたちのバンドルカードの評判・口コミを精査すると、評価は真っ二つに分かれています。それぞれの意見を分析すると、どのような人に向いている決済ツールなのかが明確に見えてきます。
ポジティブな評価を寄せる層からは、「クレジットカードを作れない身分なので、海外通販サイトや推しのファンクラブ決済ができて本当に助かった」「使った瞬間にスマホへプッシュ通知が届くため、不正利用の早期発見や支出管理がクレカより圧倒的にしやすい」といった声が目立ちます。チャージした分しか使えないプリペイド本来の機能をフル活用している層からは、高い満足度を獲得しています。
一方でネガティブな評価を下しているのは、主にポチっとチャージの利用経験者です。「手軽すぎて借金をしている感覚が消え、給料が入っても支払いで大半が消えていく」「手数料が高すぎて馬鹿馬鹿しくなった」という後悔の声が散見されます。便利すぎる後払い機能を自制心なしに使ってしまうと、家計を圧迫する引き金になりかねない実情が口コミからも如実に伝わってきます。
【バンドルカードとは】に関するよくある質問(FAQ)
Q1:高校生や中学生でも親の同意なしで作れますか?
A1:規約上、未成年者が作成する場合は保護者(親権者)の同意が必須です。発行時に保護者の身分証提示などを求められるわけではありませんが、後から無断利用が発覚した場合にトラブルへ発展する恐れがあるため、必ず事前に保護者の了承を得てから登録してください。
Q2:ポチっとチャージの支払いを滞納するとどうなりますか?
A2:支払期日の翌日から年14%の遅延損害金が発生します。また、カードの利用停止やポチっとチャージ機能の永久凍結が行われるだけでなく、提携する回収会社から自宅への督促状送付や電話連絡が入る可能性があります。絶対に放置せず、期日までに支払いを完了させてください。
Q3:リアルカードがなくても街のお店で使えますか?
A3:バーチャルカードのみを保有している状態では、街のレジで直接決済することは原則できません。実店舗で利用したい場合は、アプリからプラスチック製の「リアルカード」を取り寄せて有効化するか、前払いチャージを前提とした他のスマホ決済と併用する必要があります。
まとめ:バンドルカードを安全に賢く使いこなすための判断基準
バンドルカードは、クレジットカードを保有できない層や、ネット通販の小口決済をスピーディーに済ませたい人にとって、極めて有用なキャッシュレスの選択肢です。アプリ完結のインターフェースや即時発行の身軽さは、既存の銀行系カードにはない大きな魅力といえます。
ただし、「誰でも即座にお金が手に入る魔法のツール」ではありません。特にポチっとチャージは、構造的には手数料が高めに設定された短期の後払い金融サービスそのものです。前払いチャージを中心に活用し、後払い機能は真に必要な場面だけに絞る。この基本原則さえ見失わなければ、安全かつ心強い日常の決済アシスタントになってくれるはずです。 (出典: バンドル カード と は(Yahoo!ニュース))


毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。