JA共済の自動車保険は安い?事故対応の評判と等級引き継ぎの真相
地方を中心に絶大な加入者数を誇るJA共済の自動車共済「クルマスター」。一般の損害保険会社が提供する自動車保険と並んで検討されることが多い一方、ネット上では「掛金は本当に安いのか?」「事故対応が遅いという噂は本当か?」といった疑問の声も少なくありません。
地域密着型の手厚いサービスや割戻金制度といった魅力がある反面、ネット通販型損保の台頭によって、保険料やサービス水準の比較がシビアに行われる時代を迎えています。2026年現在の最新データや利用者のリアルな口コミをもとに、JA共済の自動車保険の実態、他社との決定的な違い、そして契約前に知っておくべき注意点を徹底検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:JA共済(クルマスター)は対面手続きの安心感や手厚い人身傷害補償が強みだが、ネット通販型損保と比較すると保険料が割高になるケースがある。
- 要点2:「事故対応が悪い」という噂の背景には、地域JAごとの対応体制の差や土日・夜間の初動スピードに関するユーザーの期待値ギャップが存在する。
- 要点3:損保各社とのノンフリート等級の引き継ぎは基本的に可能だが、乗り換えのタイミングや解約返戻金の扱いに落とし穴があるため事前確認が必須。
【2026年最新】JA共済の自動車共済「クルマスター」の基本特徴と補償内容
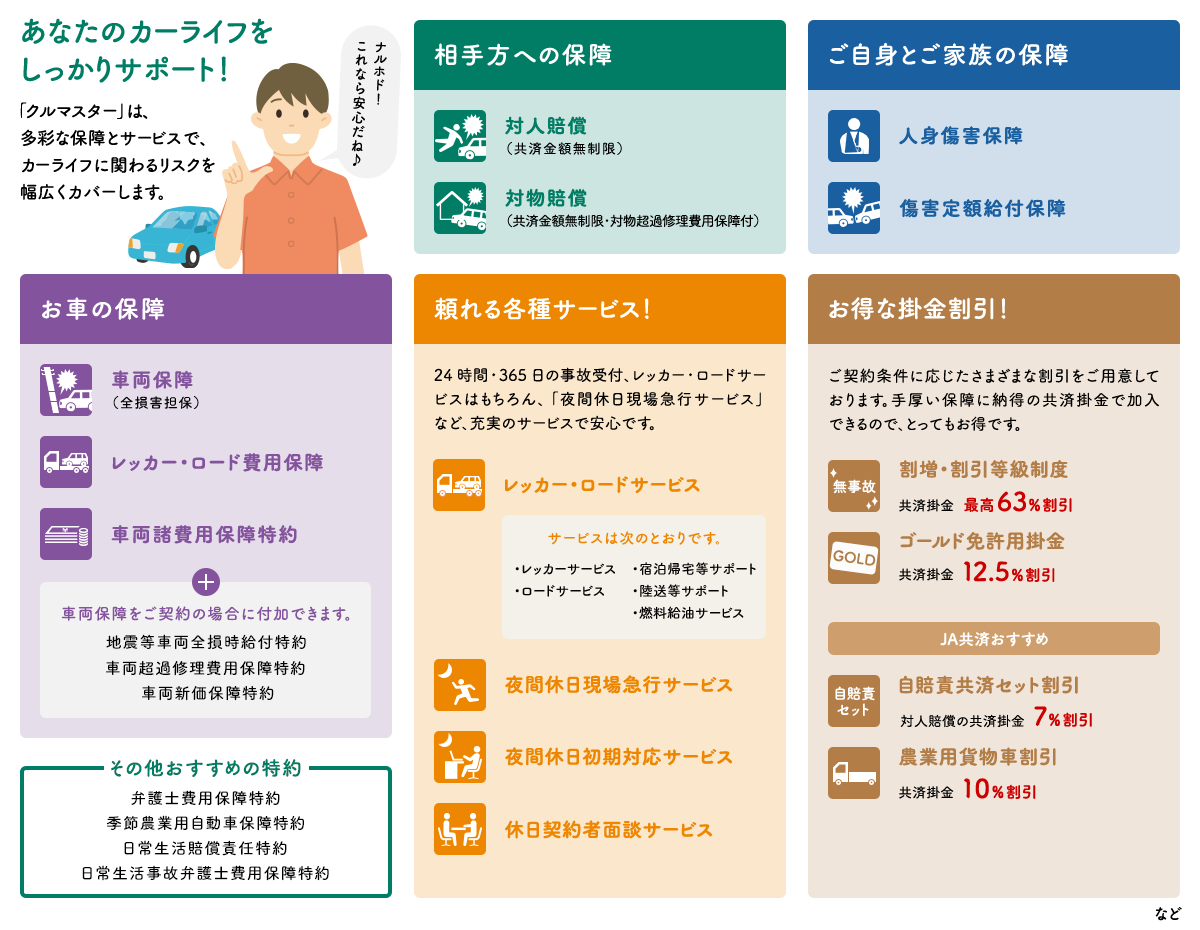
JA共済が取り扱う自動車共済「クルマスター」は、農業関係者だけでなく、「員外利用」として出資金(数千円程度)を支払えば一般のドライバーも加入できる仕組みです。保障のベースは一般的な任意自動車保険とほぼ同等で、対人・対物賠償責任共済は無制限での加入が基本となっています。
大きな特徴のひとつが、充実した人身傷害保障と搭乗者傷害保障の組み合わせです。運転者や同乗者が死傷した場合の治療費や逸失利益を幅広くカバーする設計になっており、農業従事者や多人数乗車が多いファミリー層に配慮された手厚さが光ります。
さらに、自損事故や当て逃げ、盗難、自然災害による損害に備える車両保険の補償内容も細かく設定可能です。免責金額(自己負担額)の設定や特約の付帯により、予算に合わせたプランニングが対面窓口で相談できる点は、WEB手続きに不慣れな層から根強い支持を集めています。
「事故対応が悪い」噂の真相は?ネットの口コミ・評判を徹底検証
ネットの掲示板やSNSで散見される「JA共済は事故対応が遅い」「示談交渉が進まない」という書き込み。この噂の真相を探ると、共済ならではの組織構造と体制に起因する要因が浮かび上がってきます。
JA共済は全国約500の独立した地域JA(農協)が窓口となって運営されています。そのため、地域や担当支店によって専任スタッフの事故対応スキルや経験値にバラつきが生じやすいのが実情です。大手メガ損保が全国均一の専任アジャスター網を敷いているのに対し、地方の小規模な拠点では初動対応に時間を要するケースが報告されています。
一方で、近年のJA共済は24時間365日の事故受付体制や専任の損害調査員派遣など、バックアップ体制を強化しています。実際の利用者からは「地元の担当者が直接自宅まで来てくれて安心した」「顔見知りの職員が親身に相談に乗ってくれた」といった高評価も多く、「対面の密なコミュニケーションを求める人」と「スピーディーなWEB完結を求める人」の間で評価が二分しているのが実情です。
掛金シミュレーションと割戻金の実態|他社自動車保険との比較乗り換え
自動車保険を見直すうえで最も関心が高いのが「掛金(保険料)の安さ」です。JA共済と他社を比較した場合、年齢条件や走行距離によってコストパフォーマンスは大きく分かれます。
実際の掛金シミュレーションを行うと、代理店型のメガ損保(東京海上日動、損保ジャパン、三井住友海上など)と比較した場合は、JA共済の方が1〜2割程度安いケースが目立ちます。しかし、SBI損保やソニー損保、イーデザイン損保といったネット通販型(ダイレクト型)損保と比較すると、中間コストがかからない通販型の方が掛金を抑えられる傾向にあります。
ただし、JA共済には毎年の決算で剰余金が出た場合に還元される「割戻金(利用分量配当金)」制度が存在します。年間の運用実績に応じて掛金の一部が戻ってくる仕組みであり、実質的な年間負担額を押し下げる要因となります。掛金の表面的な数字だけでなく、割戻金の有無や対面サポートの付加価値を含めて他社自動車保険との比較乗り換えを検討することが肝要です。
知らないと損するデメリットと落とし穴|解約返戻金やロードサービスの盲点
JA共済「クルマスター」を検討する際は、メリットだけでなく見落としがちなデメリットにも目を向ける必要があります。
第一の落とし穴は、付帯するロードサービスの無料範囲や制限です。JA共済のロードサービス(安心コールセンター受付)はレッカー牽引やバッテリー上がり、キー閉じ込みなど基本機能を取り揃えていますが、専業損保のロードサービスと比べると無料牽引距離が短めに設定されている場合や、宿泊・帰宅費用の補償上限が厳格に定められているプランがあります。
第二に注意したいのが中途解約時の「解約返戻金」の計算方法です。年度途中で他社へ乗り換えるために解約する場合、月割り計算ではなく共済所定の「短期率」が適用されるため、戻ってくる解約返戻金が想定より目減りすることがあります。不要な損失を避けるためにも、契約満了のタイミングに合わせた乗り換えが鉄則です。
他社から乗り換える際の等級引き継ぎルールと注意すべき手続き
大手損保やネット通販型損保からJA共済へ、あるいはJA共済から他社損保へ乗り換える際、多くの方が不安に感じるのが「ノンフリート等級の引き継ぎ」です。
結論として、JA共済と損害保険会社(および全労済・こくみん共済coopなど)の間では、原則として無事故実績に応じた等級(1等級〜20等級)をそのまま相互に引き継ぐことが可能です。等級がリセットされて6等級から再スタートになる心配はありません。
ただし、以下の3点には細心の注意を払わなければなりません。
① 保険期間の空白期間(7日ルール):前契約の解約日・満期日の翌日から「7日以内」に新契約を開始しないと、これまでの無事故等級が無効になります。
② 事故があった場合の等級ダウン:前契約で事故を使っていた場合、乗り換え先でも3等級ダウン(または1等級ダウン)が適用されます。
③ 中断証明書の発行と有効期限:一時的に車を手放す場合の中断証明書も相互利用可能ですが、発行手続きを忘れると等級が失効します。
【JA共済の自動車保険】に関するよくある質問(FAQ)
Q1:農業をしていなくても一般の会社員がJA共済に加入できますか?
A1:問題なく加入できます。最寄りのJA窓口で准組合員としての出資金(1,000円〜数千円程度、脱退時に原則返還)を支払うか、員外利用の手続きを行うことで、一般の損保と同様に契約が可能です。
Q2:JA共済からネット通販型損保へ乗り換えると保険料はどれくらい下がりますか?
A2:年齢や等級、車種によりますが、ゴールド免許かつ事故歴のない30代〜50代の場合、年間で1万5,000円〜3万円程度安くなるケースが多く見られます。対面相談が不要であれば大きな節約につながります。
Q3:JA共済の割戻金は毎年必ずもらえるものですか?
A3:必ずもらえる保証はありません。JA共済事業全体の運用実績や支払共済金の総額など、決算状況によって割戻金の金額は毎年変動し、実績によっては割戻金が発生しない年度もあります。
まとめ:JA共済が向いている人・向いていない人の見極め方
JA共済の自動車共済「クルマスター」は、地域の窓口で職員と顔を合わせながらじっくり補償プランを決めたい方や、手厚い人身傷害補償を重視するファミリー層にとって非常に信頼性の高い選択肢です。一方で、少しでも保険料を安く抑えたい方や、24時間WEB完結のスマートな手続きを求める方には、ネット通販型損保の方が満足度が高いと言えます。
自動車保険は「万が一の際に適切なサポートを受けられるか」と「家計の固定費として適正か」のバランスが命です。自身のカーライフや居住環境、求めるサポート品質を照らし合わせ、納得のいく選択をしてください。 (出典: ja 共済 自動車 保険(Yahoo!ニュース))


Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。