J&J株価に異変?下落理由と配当利回り・2026年今後の見通しを徹底解剖
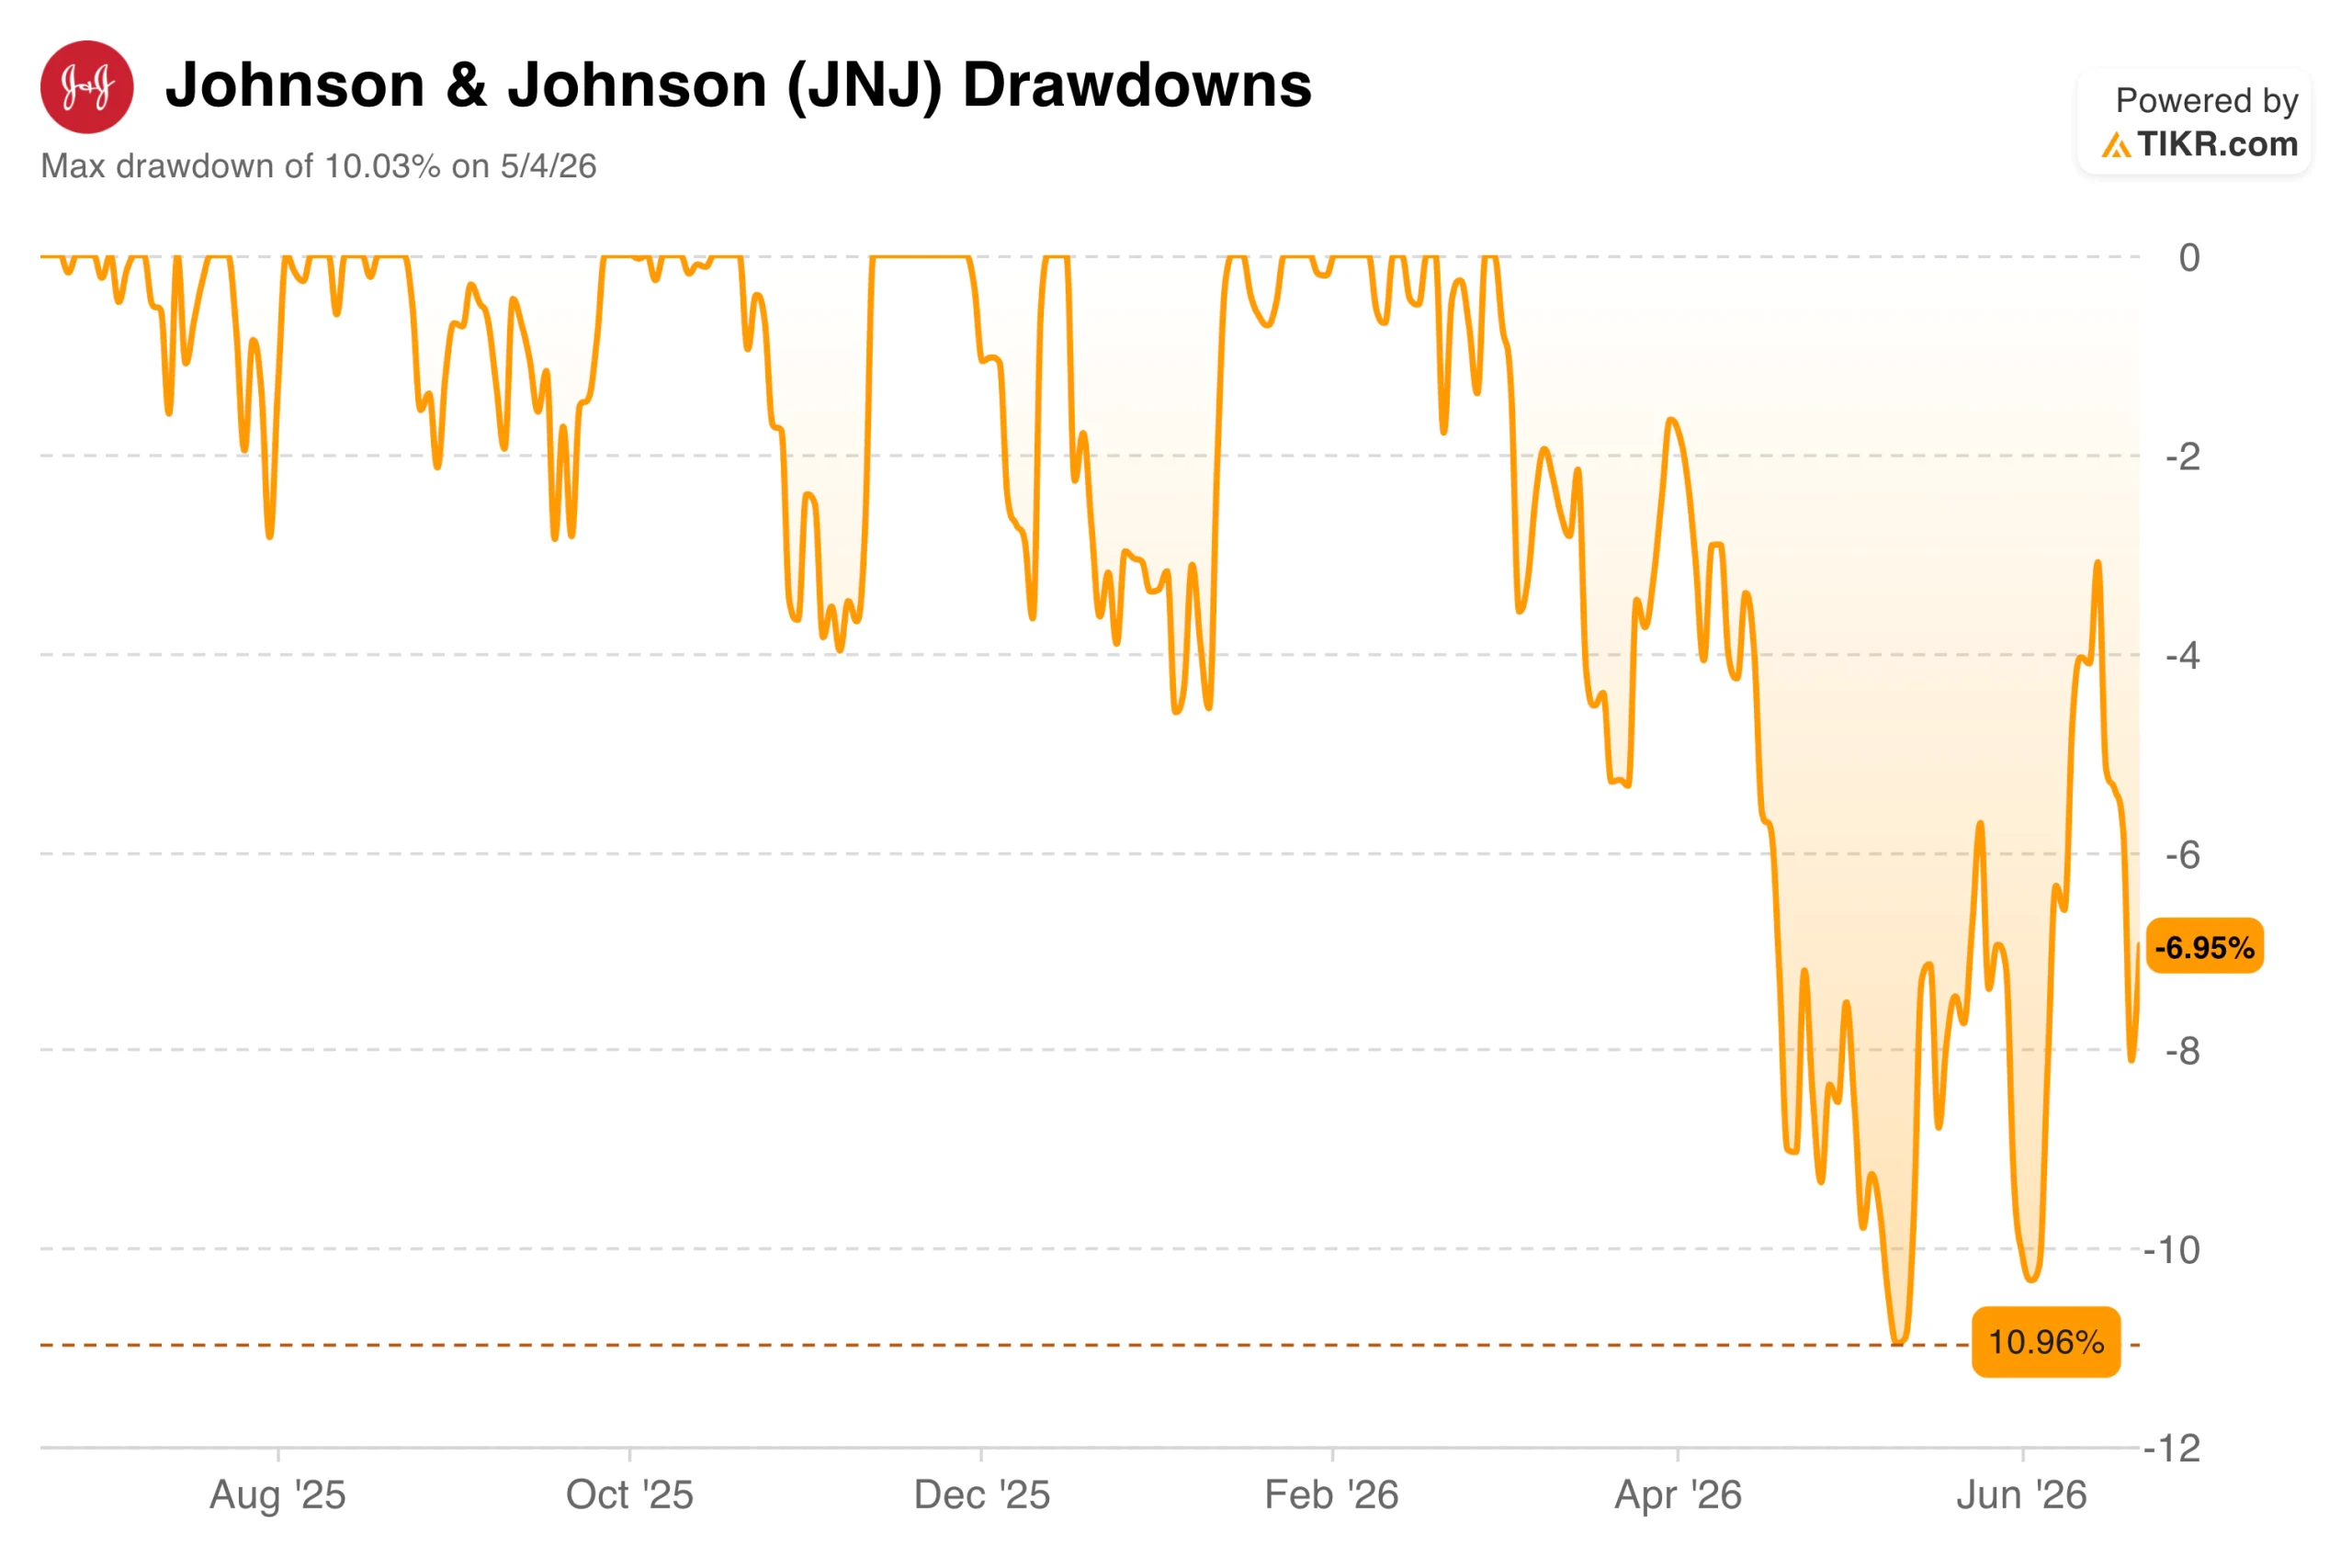
米国のディフェンシブ銘柄を代表する「配当王」、ジョンソン・エンド・ジョンソン(ティッカーシンボル:JNJ)の株価動向が大きな転換期を迎えています。60年を超える驚異的な連続増配記録を誇り、世界中の長期投資家から「安全資産」として絶大な信頼を集めてきた同社ですが、直近のマーケットでは株価が上値の重い展開を強いられる局面が目立っており、個人投資家の間でも「一体何が起きているのか」「今は絶好の買い時なのか」と関心が高まっています。
かつてない事業再編と法規リスクの渦中にある同社は、消費者向けヘルスケア事業の分社化を経て、医薬品および医療機器に特化した高収益バイオヘルスケア企業へと変貌を遂げました。本記事では、株価が軟調に推移した根本的な要因や最新の決算発表、気になる配当金推移や利回りの実態、そして2026年以降の成長シナリオまで、投資判断に不可欠なデータを余すところなくお届けします。
📌 【この記事の重要ポイントまとめ】
- 要点1:株価停滞の主因は長年続く「タルク(ベビーパウダー)訴訟」の和解手続きの不透明感と、主力薬の特許切れに伴う収益懸念。
- 要点2:ケンビュー分社化により医薬品・医療機器の高成長・高マージン事業へ集中し、60年以上続く連続増配と安定した配当利回りは依然として健在。
- 要点3:2026年の見通しとしては、訴訟リスクの道筋と新薬パイプラインの進捗が確認されれば、割安圏からの本格的なリバウンドが期待できる。
【株価動向の真相】連続増配の王者に何が?下落が続いた2大要因
盤石と思われたJNJの株価がボックス圏での推移や下落基調に直面した背景には、明確な2つの構造的要因が存在します。まず最大の懸念材料としてマーケットを圧迫し続けてきたのが、タルク(ベビーパウダー)製品を巡る巨額の訴訟問題です。同社製品に含まれるアスベストが卵巣がんや中皮腫を引き起こしたとする数万件規模の訴訟に対し、JNJは子会社を通じた破産処理法(チャプター11)の活用による包括的和解(約65億ドルから80億ドル規模の合意案)を模索してきました。しかし、司法手続きの遅れや一部原告側の反発が続き、最終決着までの不確実性が長期にわたって上値を抑えつける重石となっています。
もう一つの要因が、主力医薬品の特許切れ(パテントクリフ)です。特に同社の屋台骨であった免疫疾患治療薬「ステラーラ(STELARA)」のバイオシミラー(後発医薬品)参入による売上減少懸念が、機関投資家の慎重姿勢を招きました。ヘルスケアセクター全体がハイテク株の急騰劇の影に隠れたことも重なり、ディフェンシブ株特有の資金流出が起きたことが株価軟調の舞台裏にあります。
【ケンビュー分社化の影響】スリム化で進む高収益ヘルスケア企業への変革
ジョンソン・エンド・ジョンソンを語る上で欠かせないのが、コンシューマーヘルス部門を「ケンビュー(Kenvue / KVUE)」として完全に分離・独立させたスピンオフです。「バンドエイド」や「リステリン」、「タイレノール」といった誰もが知る大衆向けブランドを手放したことで、同社は「医療機器(メドテック)」と「革新医薬品(イノベーティブ・メディシン)」の2大事業体制へと純化しました。
この事業再編がもたらした影響は極めて大きく、売上成長率と営業利益率の大幅な改善が期待されています。医療機器分野では、心血管疾患治療やロボット支援手術などの先端テクノロジー企業(アビオメッドやショックウェーブ・メディカルなど)を相次いで大型買収し、ポートフォリオを強化しました。コンシューマー部門の切り離しによって一時的な売上規模は縮小したものの、資本効率と収益性は格段に向上しており、中長期的な企業価値向上に向けた土台を着実に固めています。
【最新の決算発表と業績推移】本業の稼ぐ力とパイプラインの実力
直近の決算発表を確認すると、市場の過度な悲観論とは裏腹に、本業の収益基盤は極めて堅調に推移しています。医薬品部門では、多発性骨髄腫治療薬「ダルザレックス(DARZALEX)」や前立腺がん治療薬「アーリーダ(ERLEADA)」などのブロックバスター(大型新薬)が力強い2桁成長を記録し、ステラーラの特許切れ影響をカバーしつつあります。
メドテック部門においても、世界的な高齢化の進展と手術件数の回復・増加を追い風に、電気生理学関連製品や整形外科分野が安定したキャッシュを生み出しています。売上高・EPS(1株当たり利益)ともに市場予想を上回る底堅さを見せており、年間200億ドル規模に達する潤沢なフリーキャッシュフローが、積極的な研究開発(R&D)投資と株主還元を強力に支えています。
【配当金推移と利回り】60年超の連続増配!インカム投資家にとっての魅力
米国株投資においてJNJが別格の存在感を放ち続ける最大の理由が、62年以上にわたる連続増配記録です。配当王(Dividend Kings)の称号を持つ同社は、オイルショック、ITバブル崩壊、リーマンショック、そしてパンデミックという歴史的危機を幾度となく乗り越えながら、一度も減配することなく株主への配当を増やし続けてきました。
株価の調整局面に伴い、配当利回りは概ね3.0%〜3.5%前後の魅力的な水準で推移しています。これはS&P500指数の平均利回りを大きく上回り、ディフェンシブ銘柄としても非常に優れた水準です。配当性向もフリーキャッシュフローベースで健全な範囲(約50〜60%)にコントロールされており、今後も毎年の増配ペースが維持される確度は極めて高いと評価されています。
なお、配当金の受け取りを狙う投資家は、年4回(概ね3月、6月、9月、12月)実施される配当支払いに向け、各四半期の権利落ち日(配当権利確定日の直前営業日)までに株式を保有しておく必要があります。
【2026年以降の見通し】米国株JNJの買い時と中長期シナリオ
今後の株価回復シナリオにおいて鍵を握るのは、「法規リスクの完全な織り込み」と「新規パイプラインの商業的成功」です。2026年のマーケットにおいて、タルク訴訟の和解枠組みが最終承認されれば、長年にわたって同社株のバリュエーションにかけられていたディスカウント(訴訟リスクプレミアム)が一気に解消され、見直し買いが入る公算が大きいとみられています。
また、同社は2030年に向けて数十億ドル規模の売上を見込む複数の新薬パイプラインを控えており、がん領域や自己免疫疾患における次世代治療薬の臨床試験結果が好材料として浮上してくるでしょう。ハイテク主導のボラティリティが高い相場環境において、トリプルA(AAA)の最高格付けを誇る圧倒的な財務健全性とディフェンシブ性は、下値リスクを抑えたポートフォリオの守りの要として機能します。歴史的なバリュエーション(PER水準)から見ても割高感は乏しく、長期保有を前提としたインカムゲイン狙いの投資家にとっては、株価が停滞している局面こそが魅力的なエントリーポイントとなっています。
【ジョンソン・エンド・ジョンソン(JNJ)の株価】に関するよくある質問(FAQ)
Q1:株価が以前より上がりにくいと言われる一番の理由は何ですか?
A1:ベビーパウダー(タルク)を巡る訴訟リスクの長期化と、主力薬ステラーラの特許切れによる減収懸念が最大の要因です。ただし、訴訟の和解が進み、新薬の売上が寄与し始めれば、過度な懸念は後退していく見通しです。
Q2:ケンビューの株をまだ持っていればJNJ株ももらえますか?
A2:いいえ。ケンビュー(KVUE)とジョンソン・エンド・ジョンソン(JNJ)はすでに完全に別会社として上場しています。それぞれの株式は個別に売買する必要があります。
Q3:JNJの配当金はいつもらえる?権利確定日はいつですか?
A3:JNJの配当支払いは通常、年4回(3月、6月、9月、12月上旬)です。権利落ち日は各支払月の前月(2月、5月、8月、11月中旬〜下旬頃)に設定されるため、配当を受け取るにはその期日までに約定しておく必要があります。
Q4:2026年現在のJNJは「買い時」と言えますか?
A4:株価の短期的な爆発力はハイテクグロース株に劣るものの、3%台半ばの配当利回りと強固な財務体質、割安に放置されたバリュエーションを考慮すると、中長期のインカムゲイン重視の投資家にとっては極めて魅力的な水準にあります。
まとめ:揺るがぬヘルスケア巨人の本質を見極める
ジョンソン・エンド・ジョンソンの株価が直面している試練は、事業の崩壊ではなく、事業ポートフォリオの大規模な刷新と過去の遺産(訴訟)の清算プロセスに伴う一時的な踊り場です。コンシューマー事業の切り離しを終え、より高付加価値な先端医療領域へ舵を切った同社の事業基盤は、むしろ以前よりも強靭さを増しています。
世界最高水準の信用力、60年超に及ぶ増配の実績、そして世界中の医療現場を支える不可欠な製品群。目先のヘッドラインニュースによる株価の揺らぎに惑わされることなく、強固なファンダメンタルズと持続的な株主還元姿勢に着目することが、このヘルスケアの王者を評価する上での最も確かな視点となります。 (出典: ジョンソン エンド ジョンソン 株価(Yahoo!ニュース))


最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。