福岡県民共済の評判と落とし穴を検証!割戻金の実態と民間保険の比較
物価高や社会保険料の上昇が家計を圧迫するなか、固定費見直しの筆頭として再注目されているのが「福岡県民共済」です。月々わずか数千円の掛け金で手厚い医療・死亡保障が得られる点や、決算後に手元へ戻る「割戻金」の存在が多くの県民に支持されています。しかし、手放しで加入を決めてしまうと、将来「思っていた保障と違った」と後悔するケースも少なくありません。
2026年最新の制度内容や加入者の口コミ、民間保険との決定的な違い、さらに年齢とともに保障内容が激減する「共済特有の落とし穴」まで、現場の取材データと客観的事実をもとに徹底検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:福岡県民共済は月額2,000円からの定額掛金と非営利運営による高水準な割戻金が最大の強み。
- 要点2:60歳・65歳を超えると保障額が段階的に縮小し、終身保障ではない点に最大の注意が必要。
- 要点3:単体で一生涯をカバーするのではなく、民間保険との併用やライフステージに応じた掛け捨て活用が最適解。
【2026年最新】福岡県民共済の掛け金が安い理由と割戻金の実態
福岡県民共済が圧倒的なコストパフォーマンスを誇る背景には、生活協同組合(生協)法に基づく「営利を目的としない相互扶助組織」という明確な事業構造があります。民間の生命保険会社のように株主への配当や莫大な広告宣伝費、営業職員へのインセンティブ費用が発生しないため、集めた掛金の多くが加入者への給付金および割戻金として還元される仕組みです。
主力商品である「総合保障型」の月額掛金は2,000円(2型)または4,000円(4型)と極めて明瞭で、年齢や性別を問わず一律の金額に設定されています。さらに見逃せないのが、毎年の決算で生じた剰余金が加入者へ払い戻される「割戻金」です。
直近の事業報告書によると、福岡県民共済における総合保障型の割戻率は例年約20%〜30%前後で推移しています。実質的な月々の負担額は1,400円〜1,600円程度まで下がる計算となり、この実質コストの低さが福岡県民に選ばれ続ける決定打となっています。

民間保険との決定的な違いは?主要プランの保障内容と特徴
福岡県民共済の保障ラインナップは、病気とケガをバランスよくカバーする「総合保障型」、入院日額の手厚さを重視した「医療保障コース」、そして0歳から満17歳までを対象とした「こども共済」などで構成されています。
民間の医療保険が加入時の年齢や健康状態、特約の付加によって細かく保険料を細分化するのに対し、県民共済はパッケージ化されたシンプルな設計が特徴です。両者の違いを客観的データで比較してみましょう。
| 項目 | 福岡県民共済(総合保障2型+医療1型特約) | 大手民間保険会社(終身医療保険) | 編集部の見解・評価 |
|---|---|---|---|
| 月額掛金 / 保険料 | 一律 3,000円(割戻金により実質約2,200円) | 30代:約3,500円〜 / 50代:約6,500円〜 | 若年層〜中年層において共済の圧倒的低コストが際立つ |
| 保障期間 | 満18歳〜64歳(65歳以降は熟年型へ自動移行・最長85歳) | 終身(一生涯保障・保険料払込終了プランあり) | 高齢期の医療リスクに備えるなら民間保険に軍配が上がる |
| 入院日額給付 | 病気:7,500円 / 事故:10,000円(65歳未満) | 一律 5,000円〜10,000円(プラン設計による) | 現役世代の短期入院・通院には共済で十分な水準 |
| 割戻金の有無 | あり(例年掛金の約20%〜30%が還付) | なし(無配当型が一般的) | 家計の実質的なキャッシュフロー改善に大きく貢献 |
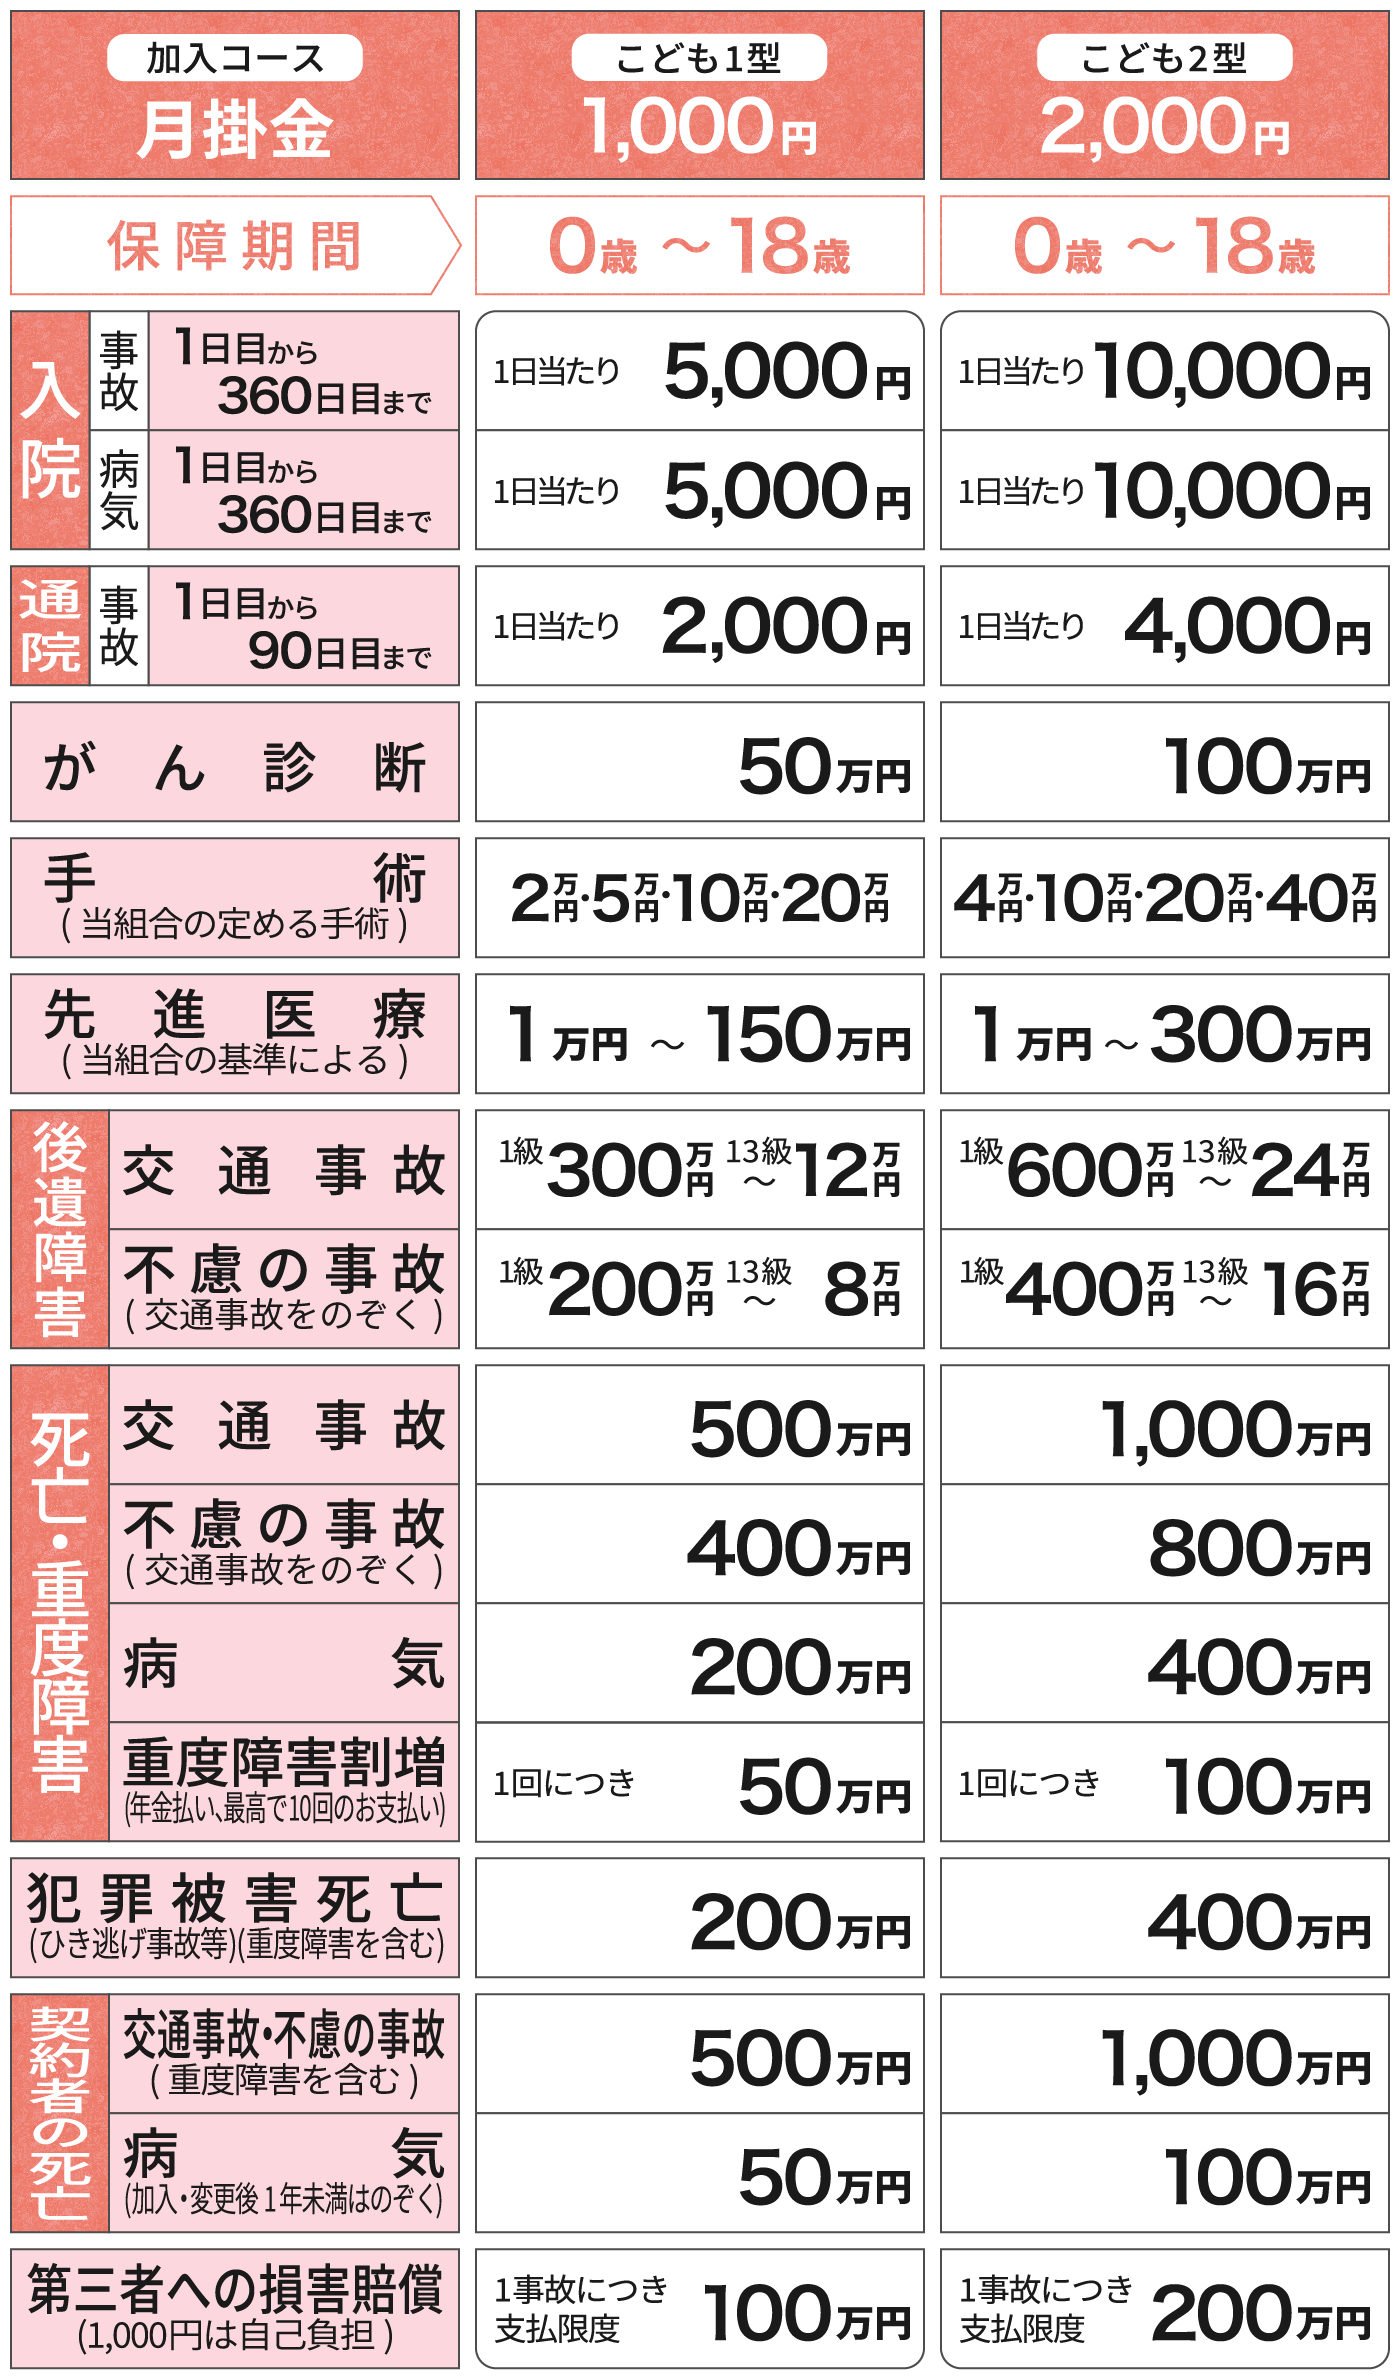
特に子育て世帯に人気なのが「こども共済」です。月額1,000円で子どものケガや病気による入院・通院はもちろん、他人の物を壊した際の第三者賠償責任まで幅広くカバーされており、一般的な民間子ども保険と比較しても費用対効果の高さは群を抜いています。
加入前に絶対知るべき落とし穴|年齢制限と保障減少のデメリット
手頃な掛金で人気を集める福岡県民共済ですが、契約前に必ず把握しておくべき構造的なデメリットが存在します。最大の弱点は「終身保障ではないこと」と「高齢期の保障大幅縮小」です。
新規の加入条件として「満18歳〜満64歳の健康な福岡県在住・在勤者」という年齢制限が設けられており、満65歳を迎えると自動的に「熟年型」へと移行します。この移行に伴い、月々の掛金は2,000円〜4,000円のまま据え置きとなるものの、入院給付金や死亡保障の金額は現役時代の半分以下に激減します。
さらに満85歳を迎えると保障は完全に終了します。日本人の平均寿命が伸長し、厚生労働省の統計でも入院・手術の頻度が急増するのが75歳以降であることを鑑みると、「一番保障が必要な超高齢期に保障が消滅する」というリスクは避けられません。
また、健康告知基準が民間の引受基準緩和型保険ほど柔軟ではないため、過去に重大な既往歴がある場合やすでに通院治療中の方は加入を断られるケースがあります。
【実態検証】ネットの反応とリアルな声|請求現場で見えた真実
ネット上の掲示板やSNS、知恵袋などに寄せられた加入者のリアルな評判を精査すると、共済の「対応スピード」に対する高い評価と「給付制限」に対する不満の双方が浮き彫りになります。
ポジティブな声として圧倒的に多いのが、入院給付金の請求手続きのスムーズさです。「請求書類を取り寄せて返送したら、不備がなければ数営業日で指定口座に振り込まれた」「所定の条件を満たせば領収書と診断書のコピーで簡易請求できた」といった現場対応の迅速さは、緊急時の心強い支えとなっています。
一方で、過去の感染症流行期における「新型コロナウイルスの給付対象」に関するルールの変遷(みなし入院の適用縮小など)や、先進医療特約の保障上限が民間大手と比べてやや控えめである点については、「万全を期すなら物足りない」というシビアな声も散見されます。現場の声を総合すると、共済は「日常的な短期入院やケガのトラブルには最強の盾となるが、難病や長期療養に対する万能の砦ではない」というのが実態です。
一般に知られていない盲点|解約手続きの経緯と相談窓口
共済を契約した後に「民間の一生涯保険に切り替えたい」「他県へ転居することになった」という場合の解約・変更手続きについても事前に知っておく必要があります。
福岡県民共済の解約手続きは、電話連絡または公式ウェブサイトから解約書類を取り寄せて郵送する流れが基本です。解約返戻金は原則として存在しない「掛け捨て型」ですが、月割りで計算されるため無理な引き止めや解約違約金が発生することはありません。なお、福岡県外へ引っ越す場合でも、転居先の都道府県民共済へ契約をそのまま引き継ぐ(移管する)ことが可能なため、無保険状態になる心配はありません。
保障内容の相談やプラン変更、万が一の給付金請求に関しては、福岡市博多区に拠点を置く「福岡県民共済生活協同組合」のコールセンター窓口が対応しています。対面でのしつこい営業勧誘がない分、自身で窓口に問い合わせて保障内容を確認する能動的な管理が求められます。

【プロの結論】おすすめできる人・慎重になるべき人の判断基準
家計管理とリスクヘッジの観点から導き出される、福岡県民共済を選ぶべき人と見直すべき人の判断基準は明確です。
【福岡県民共済が向いている人】
- 20代〜50代の現役世代で、毎月の固定費をとにかく最小限に抑えたい人
- 子どもの医療費や賠償リスクを安価に手厚く備えたい子育て世帯
- 会社の健康保険や高額療養費制度を理解しており、貯蓄と併せて合理的に備えたい人
【慎重に検討すべき・他社保険を検討すべき人】
- 70代〜80代以降の一生涯にわたる手厚い医療保障・がん保障を確保したい人
- すでに持病があり、共済の健康告知基準を満たすことが難しい人
- 数百万円規模の長期就業不能保障や先進医療の一括高額給付を求める人
保険や共済は「安心を買うための心理的支出」になりがちですが、過剰な保障にお金を払いすぎて日々の生活資金や老後資産形成を削ってしまっては本末転倒です。福岡県民共済の低コスト性を最大限に活かし、浮いた差額を新NISAなどでの資産運用に回すというハイブリッドな家計防衛こそが、2026年を生き抜く最も賢明な選択肢といえます。
【県民 共済 福岡】に関するよくある質問(FAQ)
Q1:割戻金は毎年必ず戻ってきますか?
A1:割戻金は毎事業年度の決算によって剰余金が出た場合に還元される仕組みです。過去の実績では毎年安定して20%〜30%程度が戻っていますが、大規模災害や感染症の爆発的流行などにより共済金支払いが急増した年度は、割戻率が低下したり支払われない可能性も理論上は存在します。
Q2:福岡県外へ引っ越した場合は解約になってしまいますか?
A2:解約する必要はありません。全国の都道府県民共済グループ間で「移管手続き」を行うことで、転居先の都道府県民共済に保障内容をそのまま引き継ぐことができます。
Q3:新型コロナウイルスに感染した際の給付金請求はどうなっていますか?
A3:感染症法上の位置づけ変更以降、重症化等により実際に医療機関へ入院した場合のみが入院給付金の対象となります。自宅療養や宿泊療養を対象とする「みなし入院」の特別措置はすでに終了しています。
Q4:福岡県民共済への問い合わせや書類請求の窓口はどこですか?
A4:福岡県民共済の公式ウェブサイトまたは加入者専用フリーダイヤル(福岡県民共済生活協同組合・福岡市博多区)で受け付けています。平日の日中を中心に、資料請求や給付金の相談が可能です。
まとめ:今後の動向と失敗しないための判断基準
福岡県民共済は、徹底したコスト削減と非営利運営によって、現役世代にとって極めて優秀なセーフティネットを提供しています。月額2,000円前後の手軽な掛金と割戻金の実効性は、家計防衛の強い味方であることは間違いありません。
しかし、65歳以降の保障激減と85歳での保障終了という構造的なリミットを理解しないまま頼り切るのは危険です。現役時代は福岡県民共済で固定費を極小化しつつ、老後リスクには自己資金の貯蓄や終身型のピンポイント特約で備えるという「役割分担」を明確にすることが、後悔しない保障選びの鉄則です。 (出典: 県民 共済 福岡(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。