手書き領収書は廃止?2026年最新ルールと経費で落ちない落とし穴
会計窓口や飲食店のレジ前で、長年当たり前のように交わされてきた「手書きで領収書をお願いします」というやり取り。しかし、インボイス制度が定着した現在、現場では「手書き領収書はもう経費として認められないのではないか」「法律で廃止されたらしい」という疑念が根強く渦巻いています。ネット上の掲示板やSNSでも、経理担当者から突き返されたビジネスパーソンの悲鳴が散見されます。
取引の証憑をめぐる混乱はなぜ収まらないのか。結論から言えば、手書き領収書そのものが法的に禁止されたわけではありません。しかし、従来の「昭和・平成型の書き方」を続けていると、税務上は単なる紙切れ同然とみなされ、仕入税額控除を否認される致命的なリスクを抱えることになります。2026年現在の税務基準を踏まえ、現場で何が起きているのか、その実態と正しい対処法を徹底追及します。
📌 【この記事の重要ポイントまとめ】
- 要点1:手書き領収書の廃止自体はデマだが、登録番号の記載漏れなど不備があれば実質的に経費(仕入税額控除)で落とせなくなる。
- 要点2:宛名の「上様」や但し書きの「お品代」は厳格化されており、店舗レシートのほうが税法上の証拠能力が高いケースが急増している。
- 要点3:2026年以降の税務調査では形式不備の追及が高度化しており、受取時・発行時のチェック体制が企業の防衛線となる。
【噂の真相】手書き領収書は廃止されたのか?インボイス制度下の法的現実
「手書き領収書はインボイス制度で全面廃止された」という情報は、結論から言えば事実無根のデマです。国税庁が公表している法令解釈通達を精査しても、領収書の媒体が手書きであることを禁止する文言は一切存在しません。紙の領収書冊子にボールペンで記入したものであっても、所定の法的要件を満たしていれば、立派な適格請求書(インボイス)として機能します。
それにもかかわらず、なぜ手書き領収書 廃止 噂がこれほど急速に拡散したのか。その背景には、適格請求書発行事業者としての義務付けられた記載項目の急増があります。従来の領収書であれば、「日付・金額・相手先・発行者」を簡易に記すだけで通用していました。しかし、手書き領収書 インボイス制度の枠組みにおいては、税率ごとの対価の額や消費税額、そして何より13桁の登録番号を漏れなく明記しなければならなくなりました。
小売店や飲食店などの現場では、多忙なピーク時に店員が小さな複写式領収書へこれら膨大な必須項目を手書きでミスなく転記することは現実的に極めて困難です。そのため、大手チェーンや中堅店舗がオペレーションの崩壊を防ぐ目的で「手書き領収書の発行終了・レジレシートへの完全移行」を一斉に打ち出しました。現場の「店舗オペレーション上の発行停止」が、いつの間にか一般消費者の間で「国の法律による手書き領収書の廃止」へと曲解され、誤った認識が定着してしまったのが事の真相です。

手書き領収書が「経費で落ちない」と言われる決定的な3つの理由
制度上は存続しているにもかかわらず、企業の経理部で「手書きは受け付けない」と差し戻されるケースが後を絶ちません。手書き領収書 経費で落ちない 理由には、税務調査を警戒する企業側の極めて合理的かつ切実な防衛策が存在します。実務上、落とせなくなる決定打は主に以下の3点に集約されます。
第1の理由は、適格請求書発行事業者 登録番号 スタンプの押印漏れや手書きの誤字です。インボイスとして仕入税額控除を適用するには「T+数字13桁」の番号が不可欠となります。手書き領収書用紙にゴム印で番号を押す運用が一般的ですが、インクの掠れによって数字が判読不能であったり、そもそも押し忘れによって番号自体が存在しなかったりするトラブルが頻発しています。番号が欠落した手書き紙片は、消費税法上、適格インボイスとは認められません。
第2の理由は、慣習として続いてきた手書き領収書 宛名 上様の記載です。一般的な適格請求書では、書類の交付を受ける事業者の氏名または名称(正式な会社名や屋号)の記載が法律上の必須要件です。「上様」や空欄の領収書は、簡易インボイスの交付が認められている業種(飲食業、小売業、タクシー業等)を除き、原則として仕入税額控除の対象外となります。社内規程でトラブルを未然に防ぐため、業種を問わず「上様名義の手書き領収書は一律受領不可」と厳格化する企業が増加しました。
第3の理由は、内容が不透明な手書き領収書 但し書き 品代の濫用です。「お品代」という表記は、具体的にどのような事業関連支出であったのかを客観的に証明できません。税務調査の現場では、個人的な私的流用(私物買い)や贈答品と会議費の偽装を疑われる最大の標的となります。取引実態を特定できない但し書きは、法人税法上の経費性そのものを否認される火種となるため、現場の経理担当者が最も警戒するポイントです。
【比較表】レシートと手書き領収書はどっちが得?2026年の税務実務データ
多くのビジネスパーソンが頭を悩ませるのが、「レジで出されるレシートと手書き領収書のどちらをもらうべきか」という疑問です。かつては「レシートは安っぽく、手書き領収書こそが正式な証憑」という昭和的な固定観念が根強くありました。しかし、現在の税務実務においては評価が完全に逆転しています。
飲食業や小売業、旅客運送業などが発行するレシートは、簡易インボイス 手書き書類よりも遥かに証拠能力が高く、税務署からの信頼も厚いのが実態です。両者の違いを客観的データに基づいて比較整理した結果が下表です。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 印字内容の網羅性 | レジレシート:品目・単価・税率(8%/10%)を完全網羅 | 手書き:品代など要約記述が多く情報欠落率約35% | 明細が1行ずつ印字されるレシートの方が税務上の説明力は圧倒的 |
| 登録番号の信頼度 | POSシステムによる自動印字(T+13桁エラー率0%) | スタンプ押印・手書き転記(かすれ・押し忘れリスク有) | 手書きはスタンプ漏れのリスクが常に伴い、現場の検品コストを増大させる |
| 経理処理の速度 | OCRスキャン・スマホ撮影読取の認識成功率98.5% | 手書き文字の認識率60〜70%(手動補正が必要) | 電子帳簿保存法下の業務効率において、手書きは大幅な足枷となる |
| 税務調査での受託度 | 購買品目が一目瞭然のため私的利用の嫌疑が晴れやすい | 高級店や贈答用途を除き、品代記載は厳密な反面調査の対象 | 実務上はレシート 手書き領収書 どっちか迷ったらレシート受領が鉄則 |
手書き領収書の正しい書き方|宛名・但し書き・収入印紙の金額基準
事業の都合上、どうしても手書き領収書を交付しなければならない場合や、取引先から求められた場合、どのような書式で作成すれば法的に完璧と言えるのか。ミスが許されない手書き領収書 書き方の実務手順を整理します。
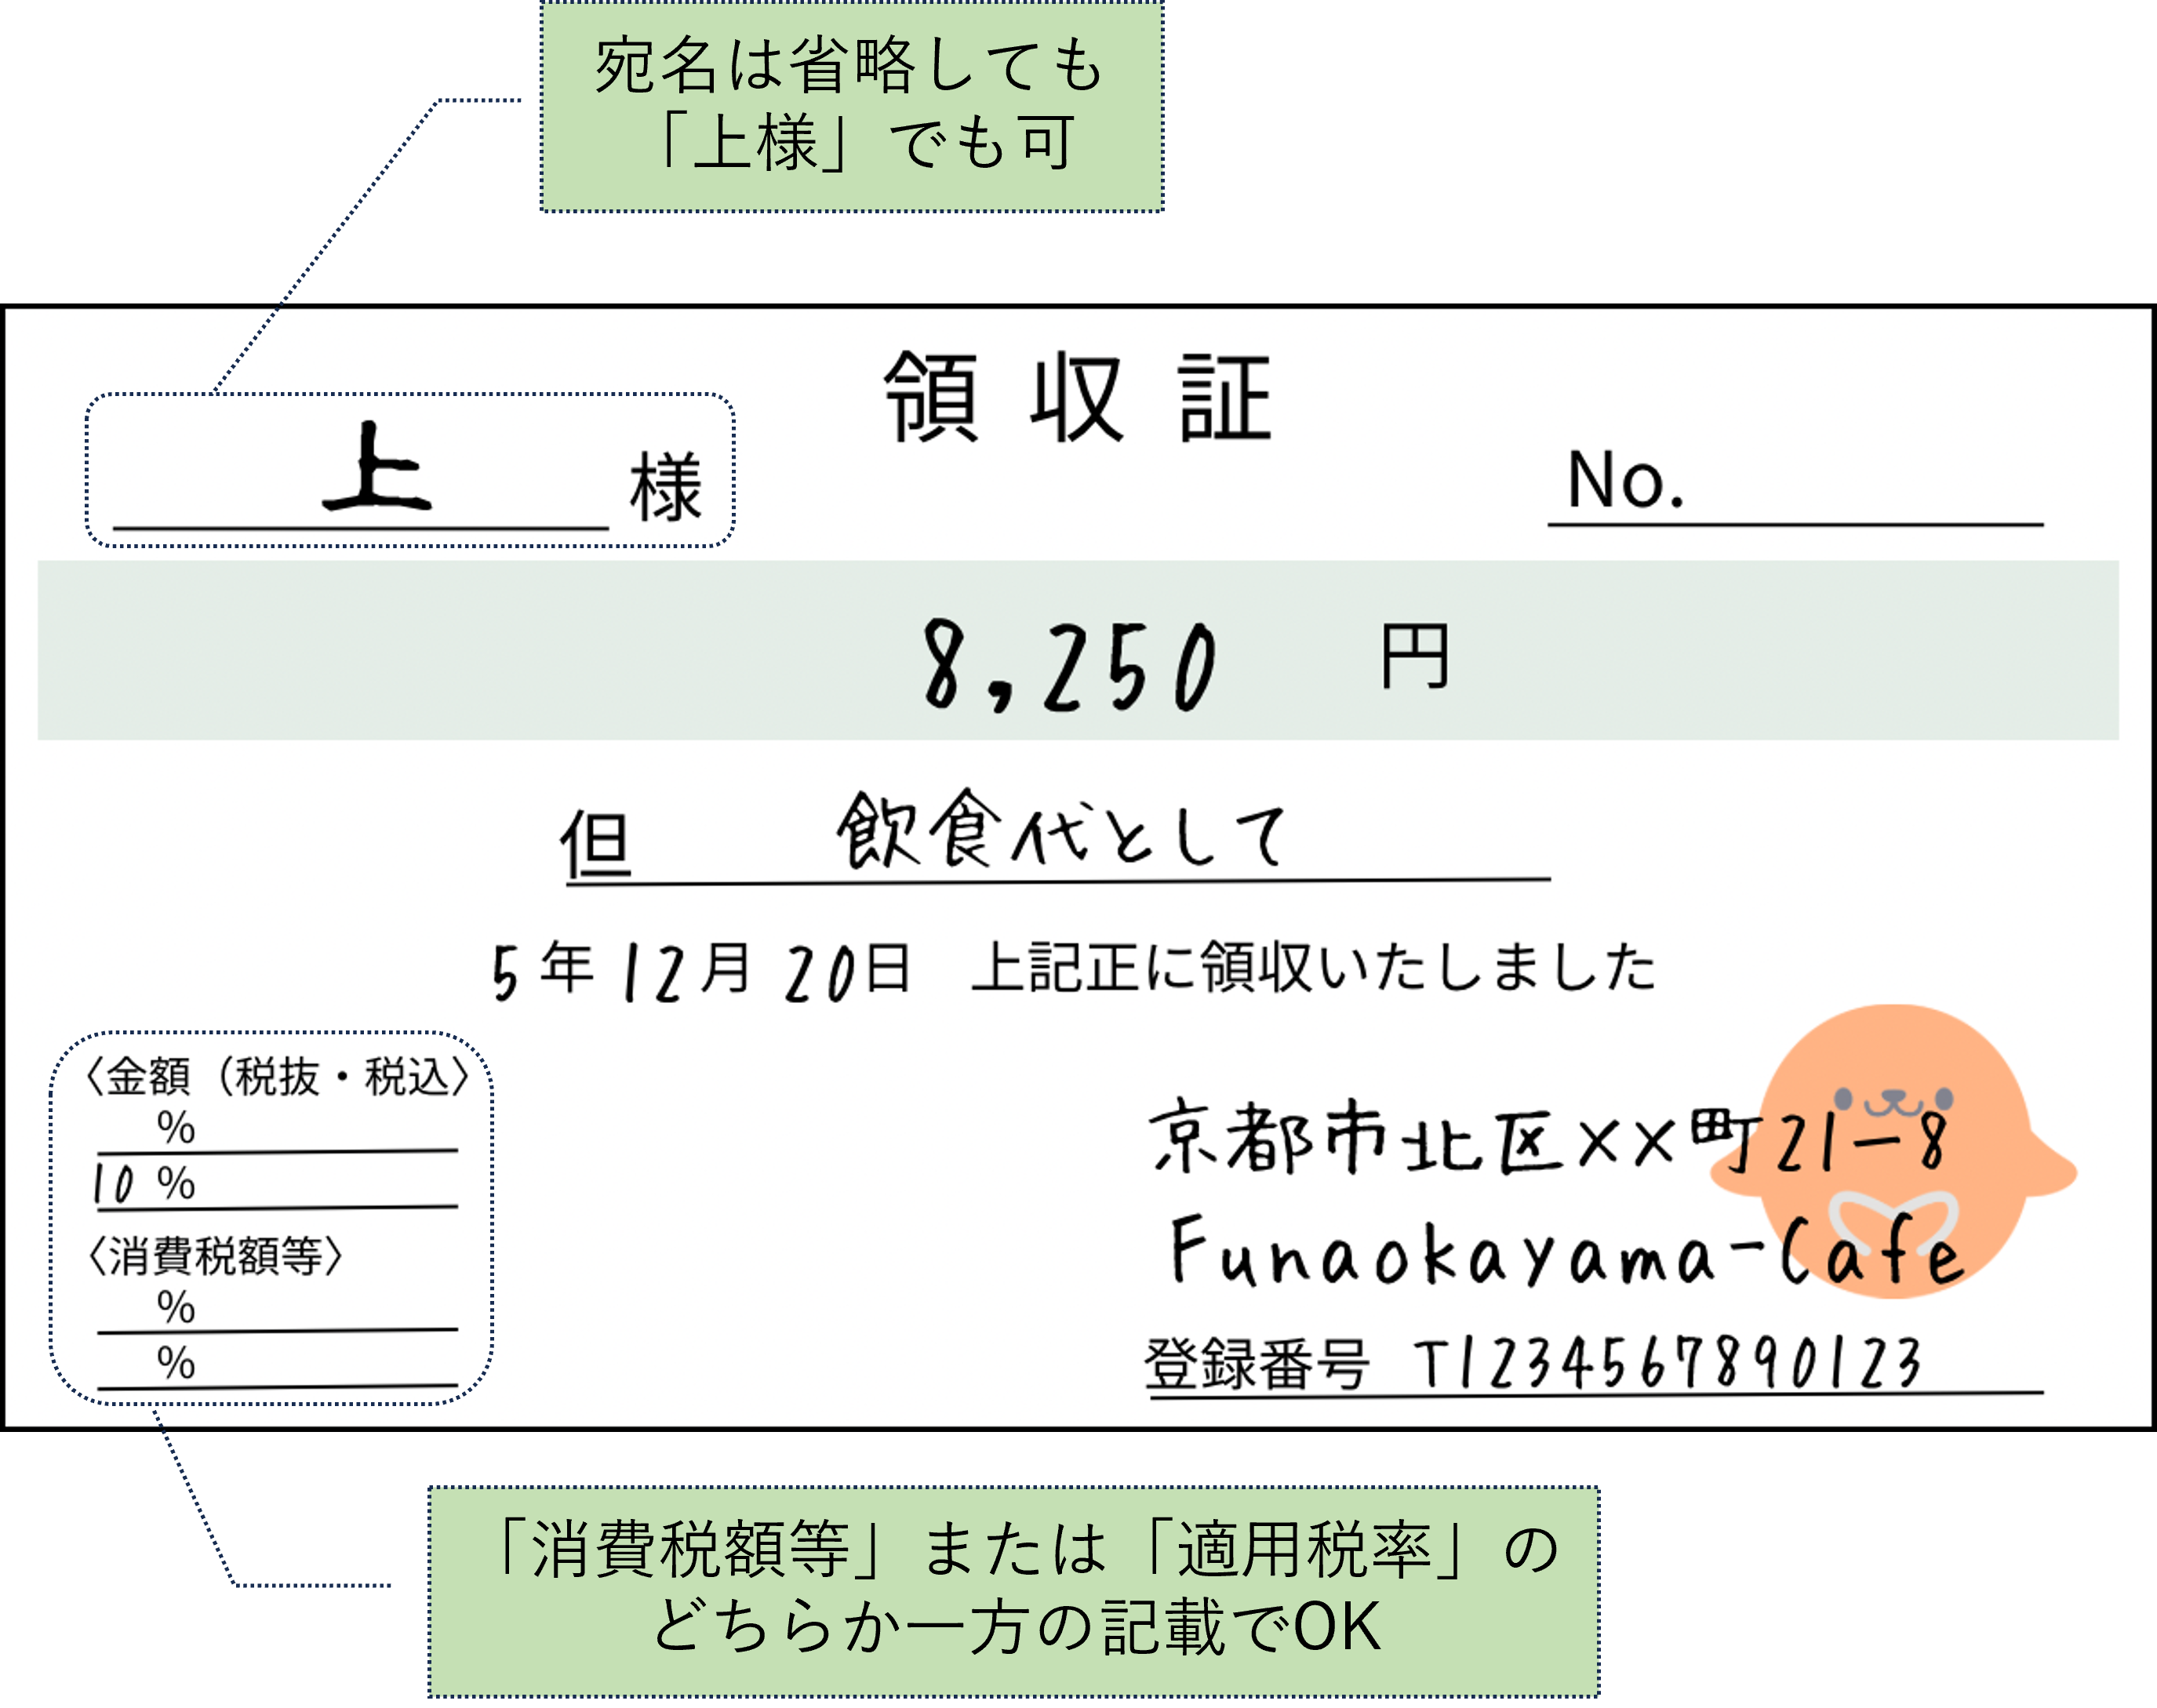
まず押さえるべきは「適格請求書としての必要記載事項」です。交付者側の名称とTから始まる13桁の登録番号、取引年月日、具体的な取引内容(但し書き)、税率ごとに区分して合計した税込金額、消費税額および適用税率、そして書類の交付を受ける相手方の氏名または名称を漏れなく記述します。軽減税率(8%)対象品目と標準税率(10%)対象品目が混在する場合は、それぞれの税込合計額と消費税額を分けて記載しなければ法的に成立しません。
宛名は必ず「株式会社〇〇」「〇〇設計事務所」といった正式名称で記載し、前述の通り「上様」や空欄は避けます。但し書きについても「文房具代(ノート・ボールペン等として)」「4名での飲食代(懇親会費用として)」など、具体的な費目と使途が推測できるレベルまで具体化して記載するのが基本です。
さらに見落としがちなのが、印紙税法に基づく手書き領収書 収入印紙 金額のルールです。受取金額が50,000円以上(営業に関するもの)となる場合、規定の収入印紙を貼付し、消印(割印)を行う義務が生じます。ここで重要なのは「消費税額が区分記載されている場合、税抜金額が50,000円未満であれば印紙貼付は不要になる」という判定基準です。例えば税込53,900円の支払いであっても、領収書内に「税抜金額49,000円、消費税額4,900円」と明瞭に区分して手書きされていれば、収入印紙を貼る必要はありません。この区分記載を怠ると、無駄な印紙税の過怠税リスクを負うことになります。
【実態検証】税務調査の現場で追及される手書き領収書のリスクと心理的盲点
国税局や税務署による実地調査の現場を取材すると、調査官が真っ先に手をつけるファイルの一つが「手書き領収書の束」です。なぜデジタルデータ全盛の時代に、紙の手書き領収書がこれほどまでに狙われるのか。そこには、脱税や経費の水増し工作における典型的なパターンが凝縮されているからです。
調査官が警戒するのは、白紙の領収書に後から都合の良い金額を書き込む「架空経費」、金額の頭に数字を付け足す「数字改ざん」、そして事業主が家族や友人と私的に利用した高級レストランの代金を「会議費」と偽装する行為です。レジから出力される明細付きレシートには「お子様セット」や私的な土産物の品名が印字されてしまうため、それを隠蔽する目的でわざわざ「手書きで品代として領収書を切ってもらう」という悪質な不正が横行してきた経緯があります。
そのため、手書き領収書 税務調査 リスクはレシートの数倍に跳ね上がります。調査官から「この日の会議の相手方は誰で、何名で、どんな協議が行われたのか」を質問された際、品代としか書かれていない手書き領収書では反論が極めて難しくなります。反面調査として店舗側の売上控えやジャーナルデータと突き合わせられ、記載内容に虚偽が発覚した瞬間に、重加算税を含めた追徴課税の対象へと発展します。
【プロの結論】「昭和的慣習」への心理的執着を断ち切り、組織を防衛する
なぜ現場のビジネスパーソンは、リスクの高い手書き領収書をいまだに求めてしまうのか。ここには日本独自の組織心理と社会学的な「形骸化した儀礼文化」が深く根を張っています。
高度経済成長期から平成初期にかけて、手書き領収書をもらう行為は「自分が企業の看板を背負って正式な取引を行った」というステータスの誇示や、経理に対する誠実さのアピールとして機能していました。明細を細かく見せることを「無粋」とし、大掴みな金額と「品代」の表記で通すことが、ある種のビジネス上の暗黙の了解だった時代が存在したのです。
しかし、2026年最新 領収書 ルールのもとでは、この昭和的な「あうんの呼吸」は単なるコンプライアンス上の脆弱性に他なりません。経理部門や経営者が取るべき判断基準は明確です。
- 手書き領収書を選ぶべきケース:POSレジやレシート発行機が存在しない小規模店、農産物直売所、冠婚葬祭関連の支払いなど、物理的に電子レシートが手に入らない例外的な状況のみ。
- 手書き領収書を避けるべきケース:レシートの発行が可能なすべての飲食店、量販店、タクシー利用。「宛名がないと会社で精算できない」という思い込みを捨て、明細付きレシートをそのまま提出させる社内規定の改定が不可欠。
形式的な手書き用紙に固執することは、現場の手間を増やし、経理の手戻りを発生させ、税務リスクを高める三重苦を招きます。過去の儀礼的心理を脱ぎ捨て、事実関係が克明に印字された客観的データを最優先することこそが、企業と従業員の双意を守る最短経路です。

【領収 書 手書き】に関するよくある質問(FAQ)
Q1:手書きの領収書にインボイス登録番号のスタンプがない場合、経費として絶対に落とせませんか?
A1:法人税法上の「費用(経費)」として計上すること自体は可能です。しかし、消費税の「仕入税額控除」を受けることは原則としてできません(経過措置の控除割合を除く)。会社にとっては消費税分の税負担が増加するため、社内精算ルールで差し戻されるのが通例です。
Q2:飲食店で手書き領収書を断られ、レシートを渡されました。会社で通用しますか?
A2:完全に通用します。飲食業やタクシー業は「適格簡易請求書(簡易インボイス)」の発行が認められており、宛名の記載がないレシートであっても、店舗名、日付、品目、税率ごとの税込金額、税率ごとの消費税額、登録番号が印字されていれば法的に満額の控除が認められます。
Q3:手書き領収書の金額を書き間違えた場合、二重線と訂正印で修正しても有効ですか?
A3:原則として認められません。領収書の金額欄の訂正は、改ざん防止の観点から税務上極めて厳しくチェックされます。金額に誤りがあった場合は訂正印で処理せず、必ず元の領収書を破棄(または受領側が返却)し、新しい用紙に最初から再発行してもらってください。
まとめ:手書き領収書の形骸化を見据えた2026年以降の最適行動
インボイス制度が深く定着した現在、手書き領収書は決して「廃止」されたわけではありません。しかし、厳格化された記載要件、税務調査におけるリスクの高さ、電子帳簿保存法に伴うデジタル化の波によって、その実務上の役割は極めて限定的なものへと縮小しました。
「とりあえず手書き領収書をもらっておけば安心」という時代は完全に終わりを告げました。これからの経理実務およびビジネスの現場では、正確な品目と税率が自動印字されたレシートを正当に評価し、活用していく意識改革が求められます。慣習に惑わされず、最新の税制基準に適合した証憑管理を徹底することが、無用な税務追及から身を守る最大の防壁となります。 (出典: 領収 書 手書き(Yahoo!ニュース))

Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。