はぐくみ基金とは?怪しい噂の真相と損しないデメリット徹底解説
勤務先で「はぐくみ基金」の導入が発表されたり、手取りが増える資産形成策として耳にしたりする機会が急速に増えています。給与やボーナスの一部を積み立てるだけで税金や社会保険料が軽くなると話題になる一方、ネット上では「怪しいのではないか」「将来損をする落とし穴があるのではないか」といった懐疑的な声も散見されます。
国の認可を受けた公的な企業年金制度でありながら、なぜこれほど賛否が分かれる評判が飛び交うのでしょうか。制度の根幹にある仕組みから、可処分所得への影響、見落とされがちなリスクまで、客観的な事実とデータをもとにその全貌を解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:はぐくみ基金(福祉はぐくみ企業年金基金)は国が認可した確定給付企業年金(DB)であり、詐欺的な制度ではない。
- 要点2:掛金拠出による税・社会保険料の軽減メリットがある反面、将来の厚生年金額や公的手当が減少する構造的デメリットが存在する。
- 要点3:退職時の「脱退一時金」による柔軟な資金受取が可能だが、自身のキャリアプランやライフステージに合わせた冷静な判断が不可欠である。
【2026年最新】はぐくみ基金(はぐくみ企業年金)とは?基本の仕組みと導入企業急増の背景
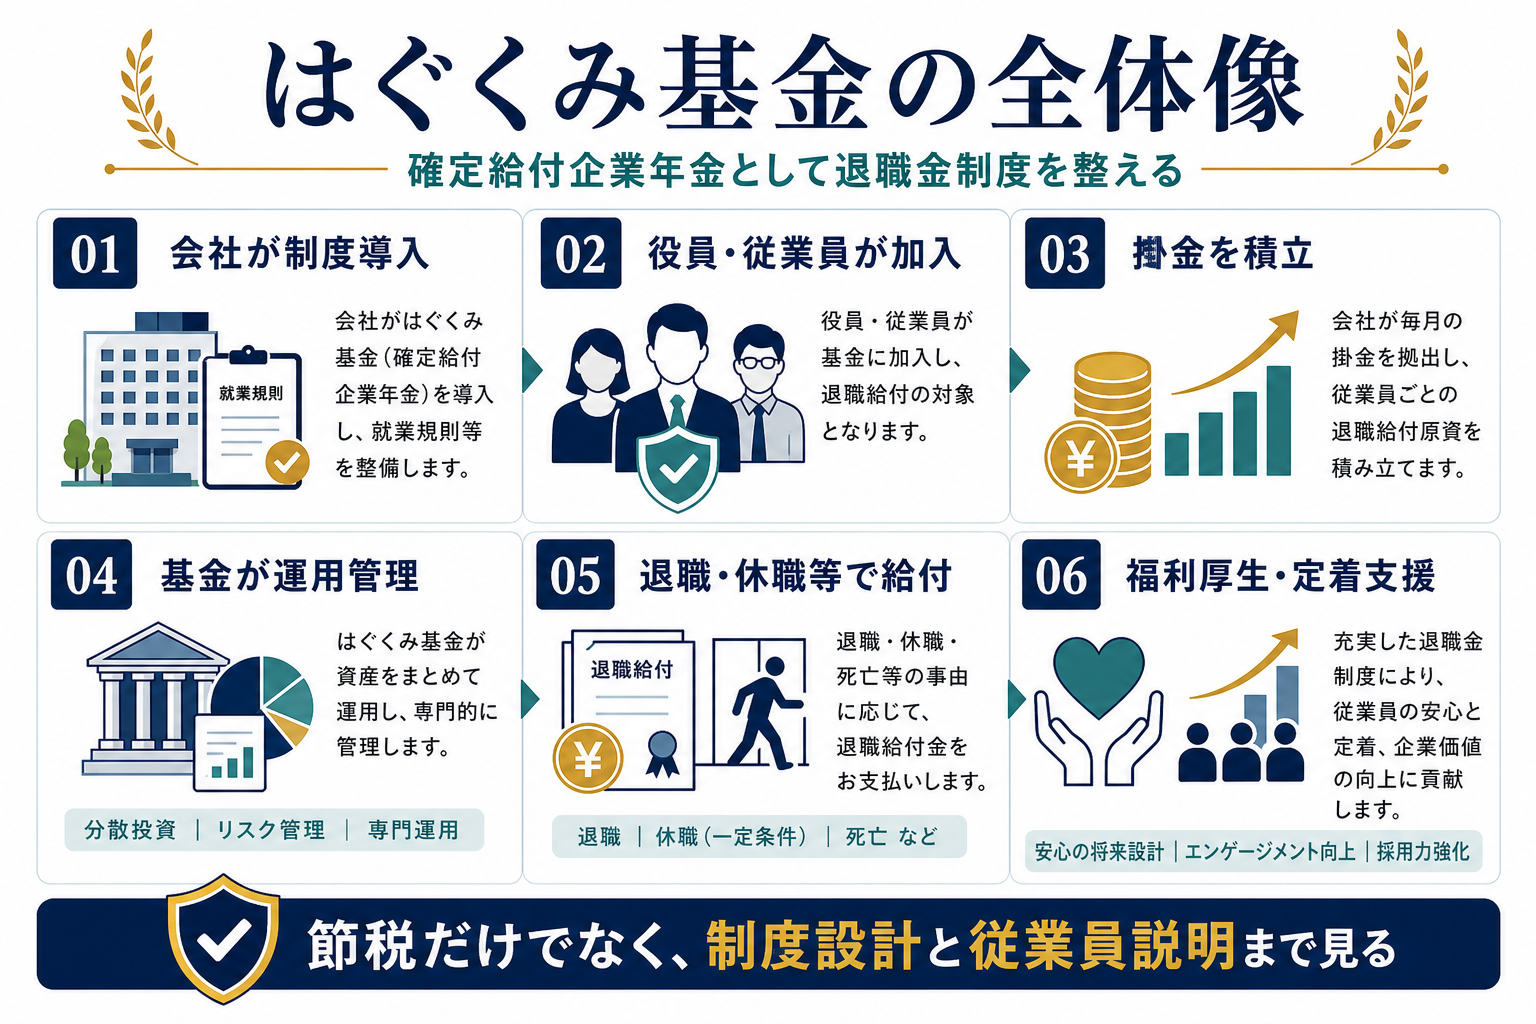
「はぐくみ基金」の正式名称は福祉はぐくみ企業年金基金であり、厚生労働省の認可を受けて運営されている総合型の確定給付企業年金(DB: Defined Benefit Plan)です。もともとは福祉・医療業界の従事者向けに設立されましたが、現在ではIT企業や一般中小企業など幅広い業種へ導入が広がっています。
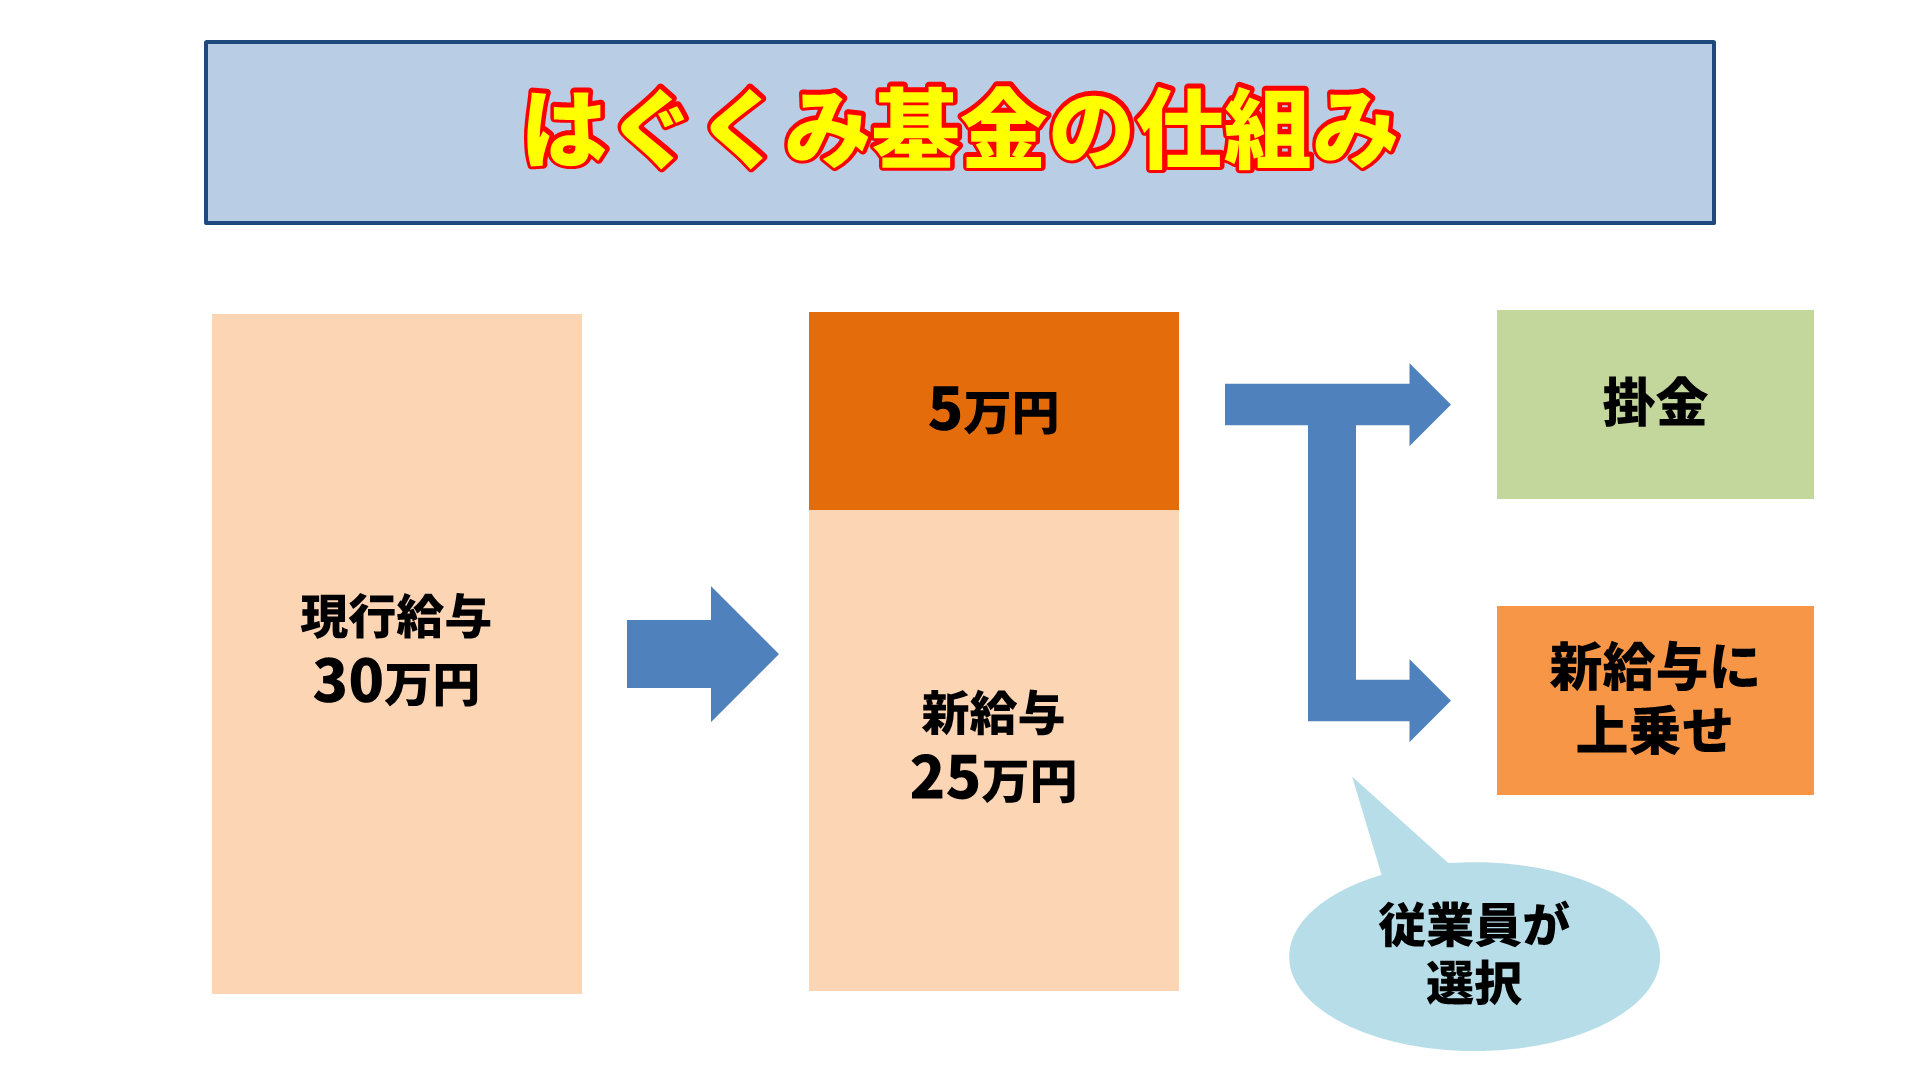
最大の特徴は、企業が拠出する従来型の企業年金とは異なり、従業員が自身の給与から拠出額(月額1,000円から給与の20%等の上限まで)を選択できる「選択制(選択型)」を採用している点です。これにより、従業員側は手取りと将来の蓄えのバランスを自らコントロールでき、企業側も多額の追加負担なしに福利厚生を拡充できるため、採用力強化を狙う中小企業を中心に加入者が急増しています。
一般的な退職金制度やiDeCo(個人型確定拠出年金)との根本的な違いは、運用の主体と受給のタイミングにあります。国の法組みに基づく確定給付企業年金であるため、個人の自己責任運用が求められるiDeCoや企業型DCとは一線を画す独自のセーフティネットと柔軟性を備えています。
なぜ「怪しい」と噂されるのか?ネットの評判・口コミと疑惑の真相
検索エンジンやSNSでリサーチすると、「怪しい」「危険」「やばい」といったネガティブなキーワードが目につきます。口コミを精査すると、そうした疑念が生じる背景には3つの明確な要因が存在しています。
第1に、「給与の手取りが即座に増える」「誰でも得をする」といった一部の過剰なセールストークが、投資詐欺やグレーな租税回避スキームを想起させてしまう点です。第2に、選択制確定給付企業年金という仕組み自体が一般層にまだ浸透しておらず、会社主導の天引きに不信感を抱く労働者が多いためです。そして第3に、後述する「社会保険料の引き下げに伴う副次的なデメリット」が十分に説明されないまま導入説明会が行われるケースがあることが挙げられます。
結論として、制度そのものは厚生労働省の厳格な監督下にある合法的な企業年金です。怪しいとされる理由は制度の不正さではなく、メリットばかりを強調した営業手法と、制度のトレードオフに対する周知不足が生み出した心理的摩擦にあります。
手取り額と節税への影響|社会保険料・税金の削減メリットと退職金控除
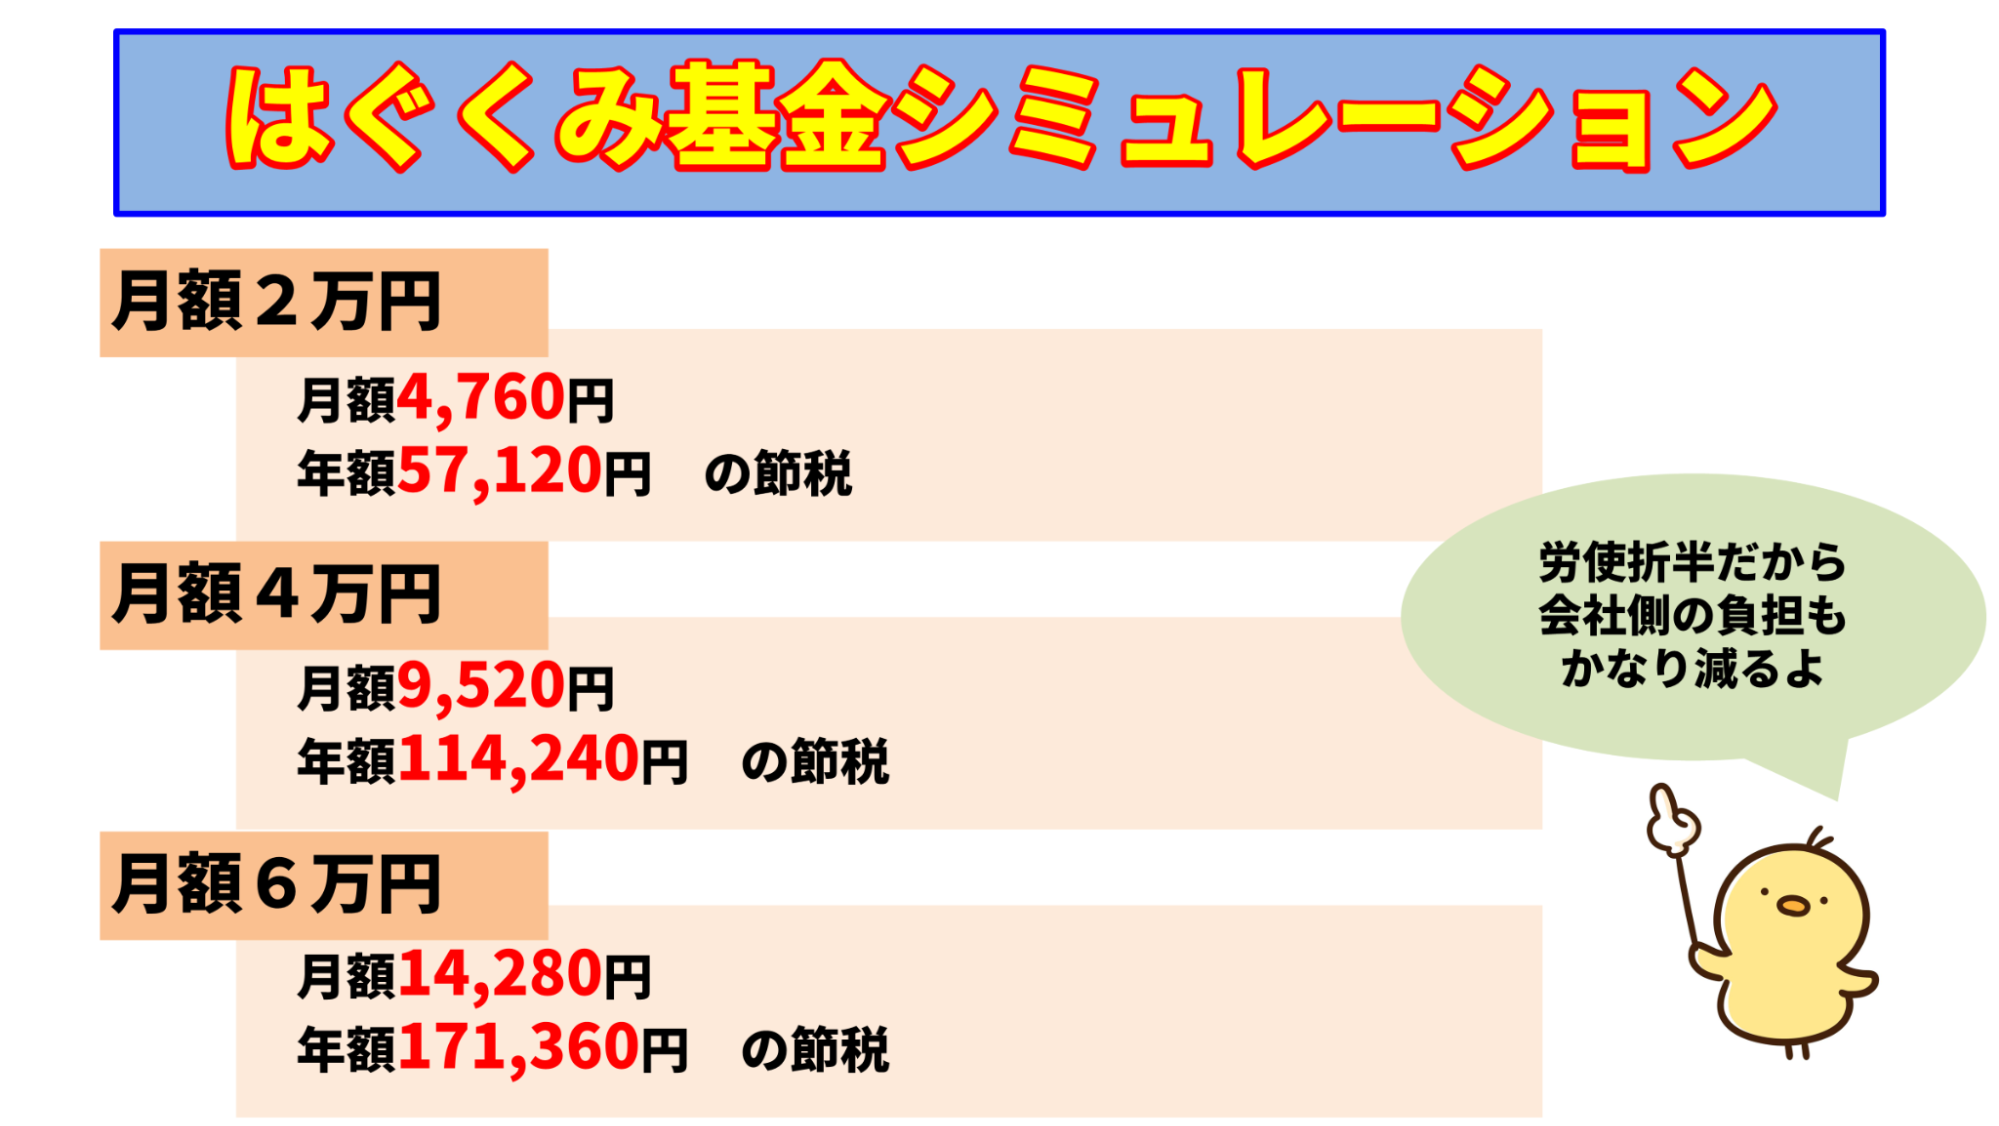
はぐくみ基金の最大の武器は、掛金が全額「非課税かつ社会保険料の算定対象外」となる点です。従業員が給与の一部を掛金として積み立てると、税法上の「給与所得」および社会保険上の「標準報酬月額」が圧縮されます。
これにより、所得税・住民税の負担が軽減されるだけでなく、毎月給与から天引きされる健康保険料・厚生年金保険料・雇用保険料も減少します。一般的な私的貯蓄やNISAでは税引き後の手取りから投資を行いますが、はぐくみ基金では税金や社会保険料が引かれる前の原資から積み立てを行えるため、実質的な資金効率が非常に高くなります。
さらに、退職時や休職時、育児・介護休業時に受け取る給付金は「一時金」として受け取る場合、税務上退職所得控除の対象となります。退職所得控除は勤続年数に応じて非課税枠が手厚く設定されており、一般的な一時所得や雑所得に比べて税負担が極めて低く抑えられます。
| 比較項目 | はぐくみ基金(選択制DB) | iDeCo(個人型確定拠出年金) | 一般的なNISA(新NISA) |
|---|---|---|---|
| 所得税・住民税の軽減 | 掛金全額が給与対象外(非課税) | 小規模企業共済等掛金控除(全額控除) | 積立時の税控除なし |
| 社会保険料の削減効果 | あり(標準報酬月額が圧縮) | なし(標準報酬月額に影響しない) | なし |
| 途中解約・受取時期 | 退職・休職・育業時に受取可能 | 原則60歳まで引き出し不可 | いつでも売却・引き出し可能 |
| 運用リスクの所在 | 基金全体で分散運用(元本保証性高) | 完全な自己責任運用 | 完全な自己責任運用 |
見落とし厳禁!はぐくみ企業年金のデメリットと元本割れ・途中解約のリスク
経済的合理性が高いように見える一方で、加入前に必ず把握しておくべき構造上のデメリットが存在します。最も警戒すべきは「社会保険料の低下がもたらす将来給付の減少」です。
標準報酬月額が下がることにより、将来受け取る老齢厚生年金の受給額がわずかに減少します。それだけでなく、病気やケガで休職した際の「傷病手当金」、産休・育休中の「出産手当金」「育児休業給付金」などの給付額も標準報酬月額を基準に算定されるため、万が一の際の公的補償額が目減りするリスクがあります。
また、元本割れリスクについては、基金の基本ポートフォリオが公的年金に準じた安全運用を中心としているものの、極端な市場クラッシュが発生し運用利回りが想定を下回り続けた場合には、財政再計算等を通じて将来的な給付設計が見直される可能性がゼロではありません。
受給のルールにも注意が必要です。在職中の自由な引き出しは認められておらず、資金化できるのは退職・休職・育児介護休業などのライフイベント時(脱退一時金)に限られます。なお、iDeCoとの併用については、2022年以降の制度改正によりDB加入者でも月額1.2万円(各社枠による制限あり)までの併用拠出が可能となっていますが、合算上限管理の複雑さには留意が必要です。
【プロの結論】行動経済学と社会保障の視点から見る「向いている人・見送るべき人」
目先の節税メリットに囚われ、将来のセーフティネットを毀損してしまう現象は、行動経済学でいう「現在バイアス(将来の価値より現在の即時利益を過大評価する心理)」の典型例です。公的保障と税制優遇のバランスを冷静に天秤にかけ、自身のキャリア設計に基づいた客観的ジャッジが求められます。
はぐくみ基金を積極的に活用すべき人
- 転職や独立を数年内に視野に入れている人:退職時に脱退一時金として退職所得控除を適用しつつ資金回収ができるため、iDeCoの「60歳資金ロック」を避けたいキャリア志向層に適合します。
- 所得税率が高い中高所得層:課税所得が高ければ高いほど、所得控除による節税の実効還元率が大きくなります。
- 公的年金以外の自己資金形成が苦手な人:給与天引きによる強制貯蓄効果が働き、計画的な蓄財が可能になります。
加入に慎重になるべき・見送るべき人
- 近いうちに産休・育休を取得する予定がある人:育児休業給付金等の受給額が直接減少し、手取り削減の影響が大きくなる恐れがあります。
- 傷病リスクに不安を抱える世帯・単身者:万が一の長期休職時に支給される傷病手当金が目減りするリスクがあります。
- 毎月の手取りキャッシュフローに余裕がない人:在職中の途中解約が原則できないため、急な出費に対応できなくなる恐れがあります。
【はぐくみ 基金 と は】に関するよくある質問(FAQ)
Q1:会社を退職したらいつ受取・換金ができますか?
A1:退職時に「脱退一時金」として請求手続きを行うことで、退職後数か月程度で指定口座へ一括受取が可能です。60歳まで引き出せないiDeCoと比べ、中途退職時の流動性が高い点が特徴です。
Q2:掛金額は途中で自由に変更や停止ができますか?
A2:可能です。年1〜2回程度設定されている所定の改定時期に、掛金額の増額・減額、または拠出の一時停止を行うことができます。会社の規定により申請期日が定められています。
Q3:元本割れをして損をする可能性はありますか?
A3:はぐくみ基金は国債など手堅い資産を中心とした分散運用を行っており、預金に近い安全性志向で設計されています。ただし、極度の金融危機等により基金の積立金が大幅に不足した場合は、将来的な給付利率の調整等が生じる余地は制度上排除できません。
まとめ:今後の動向と失敗しないための判断基準
はぐくみ基金(福祉はぐくみ企業年金基金)は、手取り改善と退職金形成を両立できる有効な確定給付企業年金です。ネット上で囁かれる「怪しい」という噂は制度自体の違法性ではなく、過度な節税アピールや情報共有の不足から生じた誤解といえます。
しかし、「税金が安くなるから」という理由だけで安易に上限まで拠出するのは賢明ではありません。公的医療保険の給付水準や将来の厚生年金額への影響を正確に理解した上で、自分自身のライフステージや健康状態、転職プランに合致しているかを冷静に見極めて掛金額を設定することが、制度のメリットを最大化する鍵となります。 (出典: はぐくみ 基金 と は(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。