三井住友信託ライフガイド活用術とログイン不能時の対処法徹底検証
企業型確定拠出年金(企業型DC)や個人型確定拠出年金(iDeCo)の加入者向けWebポータルとして、多くの企業人・投資家に利用されている「三井住友信託ライフガイド」。退職金や年金資産の運用状況をリアルタイムで把握し、スイッチング(預け替え)や配分変更を行うための基幹インフラです。しかし現場の利用者からは、「初期登録でつまずいた」「ログインできずに焦った」「どの運用商品を選ぶべきか迷う」といった戸惑いの声が後を絶ちません。
長引くインフレ局面において、確定拠出年金を単なる「退職金の積立口座」として放置するか、計画的な資産運用ツールとして使いこなすかによって、定年退職時の受取額には数百万円単位の格差が生じます。当編集部では、三井住友信託銀行の確定拠出年金サービスにおける実態調査とユーザー検証を実施。ライフガイドの基本操作やログイントラブルの解決策から、運用商品の見極め方、出口戦略としての受取設計まで、徹底的に深掘りして解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:ログインには日本インベスター・ソリューション・アンド・テクノロジー(JIS&T)や日本レコード・キーピング・ネットワーク(NRK)が発行するハガキ記載のユーザーIDと暗証番号が必須であり、紛失時は再発行手続きが必要。
- 要点2:「ログインできない」トラブルの大半は、毎週月曜未明やGWの定期システムメンテナンス、または企業専用ポータル経由のアクセス漏れに起因している。
- 要点3:元本確保型商品の長期放置はインフレ負けを招くリスクがあり、ライフプランシミュレーションを活用した定期的なポートフォリオ見直しと受取時の税制最適化が不可欠。
【2026年最新】三井住友信託ライフガイドの基本機能とログイン手順の全貌
三井住友信託ライフガイドは、信託銀行大手の三井住友信託銀行が確定拠出年金の加入者向けに提供する専用オンラインプラットフォームです。残高照会だけでなく、掛金の配分指定、保有商品のスイッチング、掛金額の変更手続き(マッチング拠出等)など、資産運用の司令塔としての役割を担っています。
利用を開始するにあたって、まず通過しなければならない関門がライフガイド初期登録です。加入時に郵送される重要書類を手元に用意した上で、所定の認証ステップを踏む必要があります。
ライフガイドユーザーID確認方法の基本は、記録関連運営管理機関(RK)であるNRK(日本レコード・キーピング・ネットワーク)から届く圧着ハガキ「加入登録のお知らせ」または「ユーザーIDのお知らせ」を確認することです。このハガキに印字された10桁程度の固有番号がログインIDとなります。企業型DCを導入している勤務先によっては、社内ポータル内に「お勤め先の専用ページ」へのリンクが設置されており、そこから専用認証コードを併用してログオンするケースも存在します。
初期登録時には、初期暗証番号(仮パスワード)を自分自身で管理する強固な本パスワードへ変更し、メールアドレスの登録を完了させることで、次回以降の三井住友信託ライフガイドログインがスムーズになります。

ログインできない時の原因と対処法|暗証番号再発行からメンテ時間まで
「急にライフガイドへログインできなくなった」「IDを入れているのに弾かれる」というトラブルは、運用見直しや制度変更のタイミングで多発します。現場の問い合わせデータや公式アナウンスを精査すると、ログイン不能に陥る原因は主に以下の4パターンに集約されます。
1つ目の盲点は、定期システムメンテナンスの時間帯にアクセスしているケースです。三井住友信託ライフガイドおよび特定のお客さま専用サイトは、毎週月曜日 0:00~8:00の間、定期メンテナンスのため完全に利用停止となります。加えて、大型連休中(例年5月2日20:00~5月6日頃)にも数日間に及ぶ終日メンテナンスが実施されるため、この時間帯にアクセスするとエラー画面が表示されます。
2つ目は、ログインページの誤認です。一般の個人型確定拠出年金(iDeCo)窓口と、勤務先企業ごとの個別仕様ポータルではアクセスすべきURLが異なる場合があります。会社貸与PCやイントラネット経由で指定されている場合は、必ず「お勤め先の専用ページ」タブから遷移しなければなりません。
3つ目は、暗証番号のロックや紛失です。連続して誤ったパスワードを入力するとセキュリティロックがかかります。IDやパスワードを紛失した場合は、オンライン上または電話窓口からライフガイド暗証番号再発行を申請する必要があります。再発行手続きを行うと、登録住所宛てに簡易書留または普通郵便(転送不要)で新たな通知ハガキが発送されるため、手元に届くまで概ね1週間から10日前後を要します。
自力での解決が困難な事態に直面した際は、加入者専用の窓口である三井住友信託DCコールサービスへ直接問い合わせるのが確実です。オペレーター対応時間(平日9:00~21:00、土日祝日9:00~17:00など※一部休業日を除く)を確認の上、手元に会社名や基礎年金番号を控えて連絡することで迅速な本人確認とロック解除案内が受けられます。
【実態検証】三井住友信託銀行確定拠出年金の評判と運用のリアル
実際に制度を利用している会社員や個人投資家の間で、三井住友信託銀行確定拠出年金の使い勝手やサポート体制はどのように評価されているのでしょうか。SNS上の口コミや企業内アンケートの傾向を分析すると、明確な強みと弱点が浮かび上がってきます。
肯定的な評価として目立つのは、大手信託銀行ならではの「手厚い教育コンテンツと堅牢なセキュリティ体制」です。ライフプランシミュレーターのグラフィカルな表示や、定期的に開催されるWebセミナー、制度改正に関する解説資料の分かりやすさは高い評価を得ています。また、iDeCoの「プランS」などでは加入・移換時に抽選で現金を付与するキャンペーンを定期展開するなど、個人の資産形成を後押しする施策も好評です。
一方で、三井住友信託確定拠出年金評判における不満点としては、「スマホ専用アプリが存在せず、ブラウザ版のUIがややクラシックで操作性が硬い」「商品ラインナップの中で、信託報酬が極めて低い最新の超低コストインデックスファンドが限定的である」といった投資経験者からのシビアな指摘が見受けられます。
特に企業型DC運用商品一覧の構成は、各企業と三井住友信託銀行との受託契約内容によって選定されているため、同じ三井住友信託のライフガイドを使っていても、勤務先によって選べるファンドの本数やコストに大きな差が生じているのが実情です。
データで比較する運用商品の選び方とコスト構造
確定拠出年金で将来の受取資産を最大化するためには、ラインナップされている投資信託の特性とコスト(信託報酬)を正しく把握することが欠かせません。以下は、三井住友信託ライフガイド内で一般的に採用されている主要アセットクラスの比較データです。
| アセット分類 | 信託報酬(年率・税込)目安 | 期待リターン / リスク特性 | 編集部の見解・評価 |
|---|---|---|---|
| 外国株式インデックス型 (先進国・全世界株連動) | 0.10% ~ 0.25% 前後 | 年率 5.0%~7.0% 想定 (価格変動リスク:大) | 長期積立の主軸。インフレヘッジ能力が極めて高く、20代〜40代の資産形成層はコアに据えるべき選択肢。 |
| 国内株式インデックス型 (TOPIX・日経平均連動) | 0.15% ~ 0.30% 前後 | 年率 3.5%~5.5% 想定 (価格変動リスク:中〜大) | 為替リスクを負わずに株式プレミアムを狙えるが、人口動態リスクを考慮し外国株式との分散保有が賢明。 |
| 内外バランス型 (資産均等・ターゲットイヤー) | 0.22% ~ 0.55% 前後 | 年率 2.5%~4.0% 想定 (価格変動リスク:中) | 自動リバランス機能が便利だが、個別に株と債券を組み合わせるよりコストが若干割高になる傾向がある。 |
| 元本確保型 (定期預金・年金保険) | 0.00%(管理コスト別) | 年率 0.01%~0.05% 程度 (元本割れなし・実質目減り) | 退職直前5年以内の利益確定・退避用としては有効。ただし積立初期からの全額放置は実質的インフレ負けを確定させる。 |
信託報酬のわずか0.2%の差であっても、30年間にわたる長期積立では数十万〜数百万円の運用結果の差となって跳ね返ってきます。ライフガイドの資産管理画面から、現在保有しているファンドの信託報酬と過去のベンチマーク乖離率を定期的にチェックする習慣が不可欠です。
一般に知られていない盲点とネットの誤解|放置リスクと出口戦略
ネット上のQ&AサイトやSNSでは、「企業型DCは会社が勝手に増やしてくれる」「元本保証を選んでおけば損はしない」という誤解が散見されます。しかし、行動経済学が示す「デフォルト効果(初期設定のまま変更しない心理的傾向)」に囚われ、入社時に設定された定期預金などの元本確保型に掛金を10年以上放置している加入者は少なくありません。
仮にインフレ率が年2%で推移した場合、利回り0.01%の定期預金に預け続けた資産の実質購買力は、20年後に約30%以上目減りします。三井住友信託銀行資産運用の枠組みを活用し、自身のリスク許容度に応じた成長資産(株式ファンド等)へ資産配分をシフトさせることが防衛策となります。
さらに、多くの人が見落としがちなのが退職金確定拠出年金受取の設計、いわゆる「出口戦略」です。確定拠出年金の給付金は、受取方法によって適用される税制が大きく異なります。
「一時金(一括受取)」を選択した場合は「退職所得控除」が適用され、勤続年数(加入年数)に応じた手厚い非課税枠を活用できます。一方、「年金(分割受取)」を選択した場合は「公的年金等控除」が適用されますが、他の公的年金と合算されて雑所得扱いとなり、毎年の健康保険料や介護保険料の算定基準を引き上げてしまうリスクがあります。
ポータルサイト内に用意されている三井住友信託ライフプランシミュレーションツールを活用すれば、退職金の一括受取と分割受取を併用した場合の手取り額試算が可能です。退職直前になって慌てるのではなく、50代に入った段階でシミュレーションを実行しておくことが税引き後手取り額の最大化につながります。

【プロの結論】資産形成で成功する人・見直しが急務な人の判断基準
確定拠出年金は「税制優遇が極めて手厚い反面、原則60歳まで資金を引き出せない」という強い拘束性を持っています。この制度的特徴を踏まえ、ライフガイドをどのように活用すべきかの判断基準を整理しました。
ライフガイドでの積極運用に向いている人
- 20代〜40代で運用期間が10年以上確保できる人:短期的な市場暴落があっても時間分散(ドル・コスト平均法)で回復を待てるため、全世界株式や先進国株式など信託報酬の低い株式インデックスファンドを資産の70%〜100%に設定することが推奨されます。
- マッチング拠出やiDeCo併用枠を使い切っている人:拠出時・運用時・給付時の「トリプル非課税メリット」を最大化できるため、ライフガイド上で掛金限度額までの引き上げ設定を行う価値があります。
早急な見直しとログインが必要な人
- 入社以来、一度もライフガイドにログインしたことがない人:初期設定の元本確保型に全額配分されている可能性が高く、長年のインフレによって資産価値が実質的に毀損している危険があります。
- 50代後半を迎え定年退職が視野に入っている人:退職直前の市場急落で資産を減らさないよう、株式ファンドの一部を債券や元本確保型へ段階的にスイッチング(利益確定)する出口移行期間に入っています。
【三井 住友 信託 ライフ ガイド】に関するよくある質問(FAQ)
Q1:ユーザーIDやパスワードが完全に分からなくなった場合、電話ですぐに教えてもらえますか?
A1:セキュリティの観点上、電話口で暗証番号を口頭伝達することはできません。「三井住友信託DCコールサービス」へ問い合わせるか、Web上の再発行フォームから手続きを行い、後日郵送される書面(ハガキ)にて確認する必要があります。
Q2:転職・退職した場合、ライフガイドの口座や資産はどうなりますか?
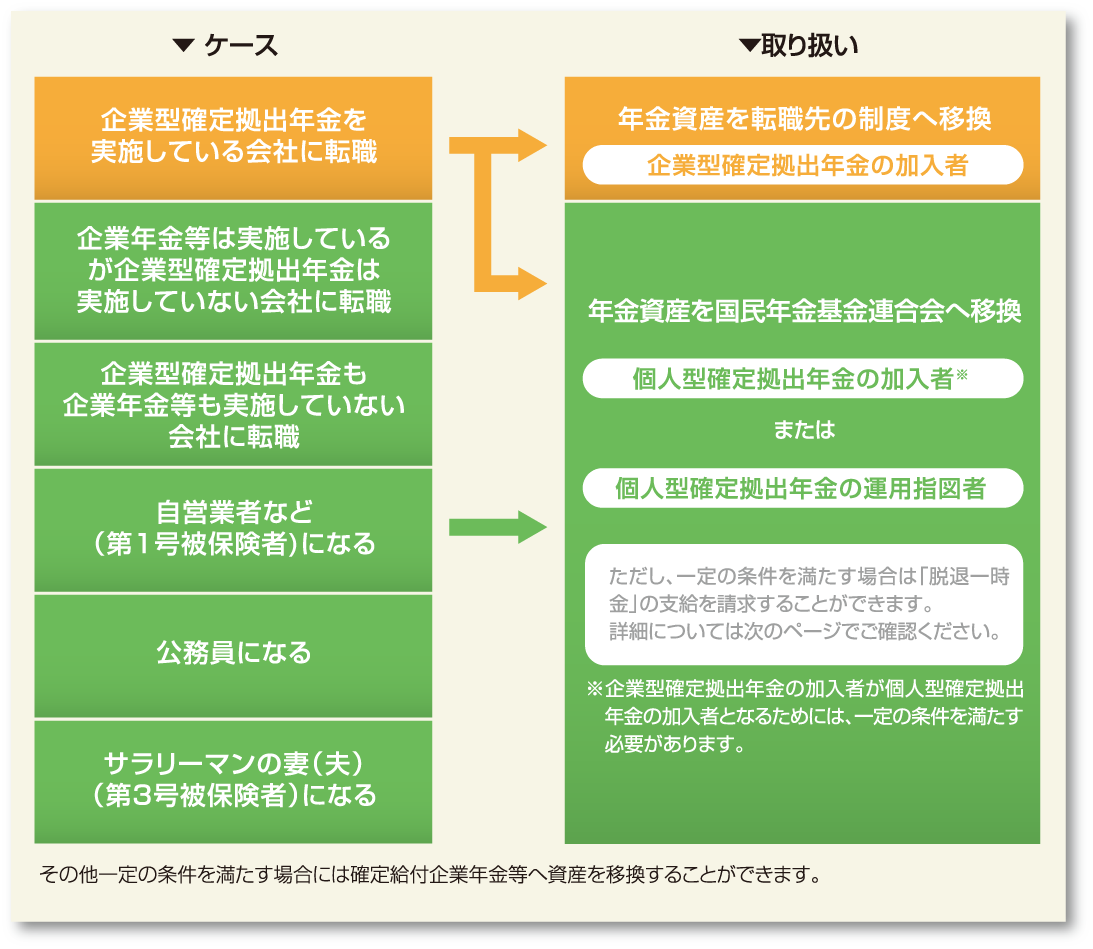
A2:退職後6ヶ月以内に移換手続きを行わないと、年金資産が「国民年金基金連合会」に自動移換(仮預金)され、管理手数料が差し引かれる上に運用益も出なくなります。転職先の企業型DC、または個人型確定拠出年金(iDeCo)への移換手続きを必ず行ってください。
Q3:ライフガイド上で保有商品の配分変更とスイッチングを行う違いは何ですか?
A3:「配分変更」は今後新しく積み立てる毎月の掛金の購入比率を変える手続きです。「スイッチング(預け替え)」はすでに積み立てて保有している既存の資産を売却し、別の商品へ買い換える手続きを指します。資産全体のリバランスには両方の見直しが必要です。
まとめ:将来の資産格差を防ぐための定期メンテと賢い選択
三井住友信託ライフガイドは、単なる残高確認の掲示板ではありません。自分自身の将来の可処分所得と退職後資産をコントロールするための重要な意思決定ツールです。
ログインできないトラブルに直面した際は、メンテナンス時間帯の確認やハガキによるID照合を冷静に行い、まずは自分自身の運用現状を正確に把握することから始めてください。年1〜2回の定期的なログインとポートフォリオの見直しをルーティン化し、税制メリットを最大限に活かした資産形成を実践していきましょう。 (出典: 三井 住友 信託 ライフ ガイド(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。