産休手当の計算方法と手取り額シミュレーション【2026年最新】
妊娠・出産を控えた働く女性にとって、休業中の生活を支える給付金は極めて重要です。しかし、いざ休業に入ると「給与明細に記載されている額面と実際の支給額が大きくズレていた」「思っていた金額より手元に残る額が違う」と困惑する声が後を絶ちません。
公的制度の構造上、産前産後休業中に支給される「出産手当金」は、毎月の給与額面をそのまま日割り計算するわけではありません。標準報酬月額の計算式や非課税措置、さらには社会保険料の免除が絡み合うことで、実際の産休手当の非課税手取り計算は額面の約8割近くに達するなど、一般的な給与受け取り時とは全く異なる力学が働いています。
📌 【この記事の重要ポイントまとめ】
- 要点1:産休手当(出産手当金)は「支給開始前12か月の標準報酬月額平均÷30×2/3」で日額が算出され、非課税かつ社会保険料免除のため手取りは約8割を維持できる。
- 要点2:「思っていた額と違う」最大の原因は、過去1年間の平均報酬参照による直近残業代の非反映や、ボーナス(賞与)が算定対象外となる仕組みにある。
- 要点3:初回の支給時期は産後2〜4か月後と大幅なタイムラグが発生するため、無給期間の資金繰り計画と確実な会社提出手続きが不可欠となる。
産休手当の計算で「思っていた額と違う」と驚く人が多い理由とは?
出産前後の給付額を事前に自分で計算していたにもかかわらず、実際の振込額を見て違和感を覚えるケースが現場で頻発しています。その背景には、健康保険制度特有の算定ロジックと税制上の恩恵が複雑に絡み合っている実態があります。
まず押さえるべきは、支給額を決定づける標準報酬月額の計算式です。出産手当金の1日あたりの支給額は、原則として「支給開始日以前の継続した12か月間の各月の標準報酬月額を平均した額÷30×3分の2」で決まります。ここで生じるギャップの代表例が、産休直前の残業削減や過去1年間の昇給タイミングです。直前に基本給が上がっていても、過去12か月の平均値が適用されるため、直近の給与額面よりもベースが低く算出される傾向にあります。
一方で、手元に残る実質的な金額が「想定より多い」と感じるポジティブなズレも存在します。産休手当は所得税・住民税が一切かからない非課税所得であり、さらに休業期間中は健康保険料や厚生年金保険料などの社会保険料免除が適用されます。通常の給与では額面から約20〜25%が控除されますが、産休手当は算出された金額(給与の2/3相当)がそのまま満額手取りとなるため、結果として「額面給与の約8割相当の手取り」が維持される計算になります。
また、産休手当とボーナス(賞与)の算定関係も誤解されやすいポイントです。出産手当金の計算基礎となる標準報酬月額には、年3回以下の賞与は含まれません。「年収を12分割して手当がもらえる」と誤認していると、ボーナス比率の高い職種ほど想定より月ごとの手当額が少なくなる現象が起きます。

【早見表】月収別・出産手当金と育休手当の支給額シミュレーション
具体的な収入ごとに、産前産後休業期間(原則98日間)の出産手当金、およびその後に続く育休手当(育児休業給付金)がどの程度手元に入るのかを比較検証します。出産育児一時金の支給額(原則1児につき50万円)と合わせ、全体像を把握しておくことが家計防衛の鉄則です。
| 月収目安(標準報酬月額) | 産休手当(出産手当金・98日分) | 育休手当(当初6か月・月額手取り比較) | 編集部の見解・家計への実質影響 |
|---|---|---|---|
| 月収20万円(手取り約16万円) | 約43.5万円(日額約4,444円) | 月額約13.4万円(手取りの約84%) | 非課税+社保免除により、通常時とほぼ変わらない生活水準を維持可能。 |
| 月収30万円(手取り約24万円) | 約65.3万円(日額約6,667円) | 月額約20.1万円(手取りの約84%) | 手取りベースの減少幅は月3〜4万円程度に抑えられ、資金計画が立てやすい。 |
| 月収40万円(手取り約31万円) | 約87.1万円(日額約8,889円) | 月額約26.8万円(手取りの約86%) | 所得税の累進課税分が浮くため、手取り維持率が比較的高水準になる。 |
| 月収60万円(高所得帯) | 約130.7万円(日額約13,333円) | 上限適用(月額上限約31.5万円) | 育休手当には支給上限額があるため、産休から育休移行時の下落幅に警戒が必要。 |
上記の出産手当金計算シミュレーションが示す通り、産前産後休業中は額面給与の3分の2(約67%)が支給されますが、控除がないため実質手取りは休職前の約8割に達します。なお、産休手当の上限額(給与2/3)に関しては、健康保険の標準報酬月額の最高等級(全国健康保険協会で月額139万円)まで手当が連動するため、一般的な会社員であれば育休手当のような厳しい上限の壁に突き当たることは稀です。
【実態検証】産休手当はいつ振り込まれる?支給時期の落とし穴
産前産後休業手当において、最も多くの当事者が直面する現実的な危機が「産前産後休業の支給時期はいつなのか」というタイムラグ問題です。制度上、産休手当は休業期間が終わるまで申請書が確定しない仕組みになっています。
SNSや知恵袋などのコミュニティでは、「産休に入って3か月、通帳の残高が底をつきそう」「育児用品の出費が重なるのに手当が1円も入ってこない」といった切実な声が散見されます。それもそのはず、標準的な申請スケジュールを辿ると、支給日は以下のようになります。
産前産後休業は「産前42日(多胎妊娠は98日)+産後56日」の合計98日間です。原則として、産後休業が完全に終了した後に、医師や助産師の証明を取り、勤務先を通じて健康保険組合へ書類を提出します。そこから審査を経て口座に振り込まれるまでに約1〜2か月を要するため、実際に手当が着金するのは出産から3〜4か月後、産休開始から数えれば5〜6か月後になるのが通例です。
この長期にわたる「無給期間」を乗り切るための防衛策として、産前分と産後分を分けて分割申請する手法があります。ただし、分割申請を行うと会社側の労務手続きや医師の証明取得が2回必要になり、事務負担が増える点には注意が必要です。あらかじめ生活費の3〜6か月分を普通預金に確保しておくことが、最大の自衛策となります。

【2026年最新】産休育休制度改正とパート・派遣の受給要件
働き方の多様化や法改正が進む中、非正規雇用における手当の受給環境も大きく変化しています。パートや派遣社員であっても、勤務先の健康保険(社会保険)に本人が加入していれば、正社員と全く同じ基準で出産手当金を受け取る権利があります。
パート・派遣の産休手当受給要件において誤解されがちなのが、「勤続年数」や「週所定労働時間」そのものではなく、「受給期間中に勤務先の健康保険の被保険者であること」が本質的な条件である点です。ただし、配偶者の扶養内(夫の健康保険の被扶養者)に入って働いている場合は、自身が被保険者ではないため出産手当金の対象外となります。その場合でも、被扶養者として出産育児一時金(50万円)は全額受給可能です。
また、2026年最新の産休育休制度改正の文脈においては、育児休業給付の拡充とともに「出生後休業支援給付」など、両親が共に休業を取得した場合の手取り10割相当への引き上げ措置が定着しています。産休手当そのものの算定式に変更はないものの、産休からシームレスに育休へ移行する際の手取り減少リスクは過去数年で大幅に緩和されています。
一般に知られていない盲点|住民税の後払いとボーナス減額リスク
制度のメリットばかりに目を奪われていると、後から予期せぬ請求に頭を抱えることになります。特に警戒すべき2大トラップが「住民税の普通徴収」と「復職後のボーナス査定」です。
前述の通り、産休手当や育休手当は非課税であるため、所得税はその場で発生しません。しかし、住民税は前年の所得に対して課税される後払い方式です。給与からの天引き(特別徴収)ができなくなる休業中は、自治体から自宅へ直接納付書が届く「普通徴収」へ切り替わります。手当がまだ振り込まれていない無給の時期に、数万円単位の住民税納付通知書が届き、家計が圧迫されるケースが後を絶ちません。
さらに見落とせないのが賞与の査定基準です。労働基準法上、産休や育休を取得したことによる不利益な取り扱いは禁止されていますが、「実際に働かなかった日数分を賞与から控除する」ことは合法とされています。出勤日数に連動する賞与体系の企業では、復職直後や産休期間を含む査定期のボーナスが大幅に減額されるのが一般的です。これらを織り込んだ収支シミュレーションが欠かせません。
【プロの結論】産休手当の手続きで後悔しないための判断基準
ライフイベントにおける公的手当を100%活用し、精神的・経済的な安定を保つための行動基準を整理します。
【確実に向き合って手続きを進めるべき人】
社会保険に加入しており、産休後も職場復帰を前提としている方です。産休手当の申請手続き(会社提出)は、産休開始前の段階で労務担当者と書類の受け渡し手順(郵送でのやり取りか電子申請か)を合意しておき、産前産後休業期間中の社会保険料免除届を速やかに提出してもらう段取りを整えてください。
【退職を検討しており慎重な判断が求められる人】
産前産後休業の途中で退職を予定している場合、健康保険の資格喪失日(退職日の翌日)の前日までに被保険者期間が継続して1年以上なければ、退職後の出産手当金の継続給付を受ける権利を失います。「産休に入ったらすぐ会社を辞めたい」と考えている場合、退職日の設定次第で数十万円の手当が全額不支給になる重大なリスクを伴います。自己判断で退職届を出す前に、必ず健康保険組合の資格継続要件を確認してください。
【産休 手当 計算】に関するよくある質問(FAQ)
Q1:産休手当(出産手当金)の計算で使う「標準報酬月額」はどこで確認できますか?
A1:毎月会社から交付される給与明細書の「健康保険料」控除額から逆算するか、日本年金機構から届く「ねんきん定期便」、または勤務先の総務・人事担当部署に問い合わせることで確認できます。直近1年間に基本給の変動があった場合は、各月の標準報酬月額の平均値が用いられます。
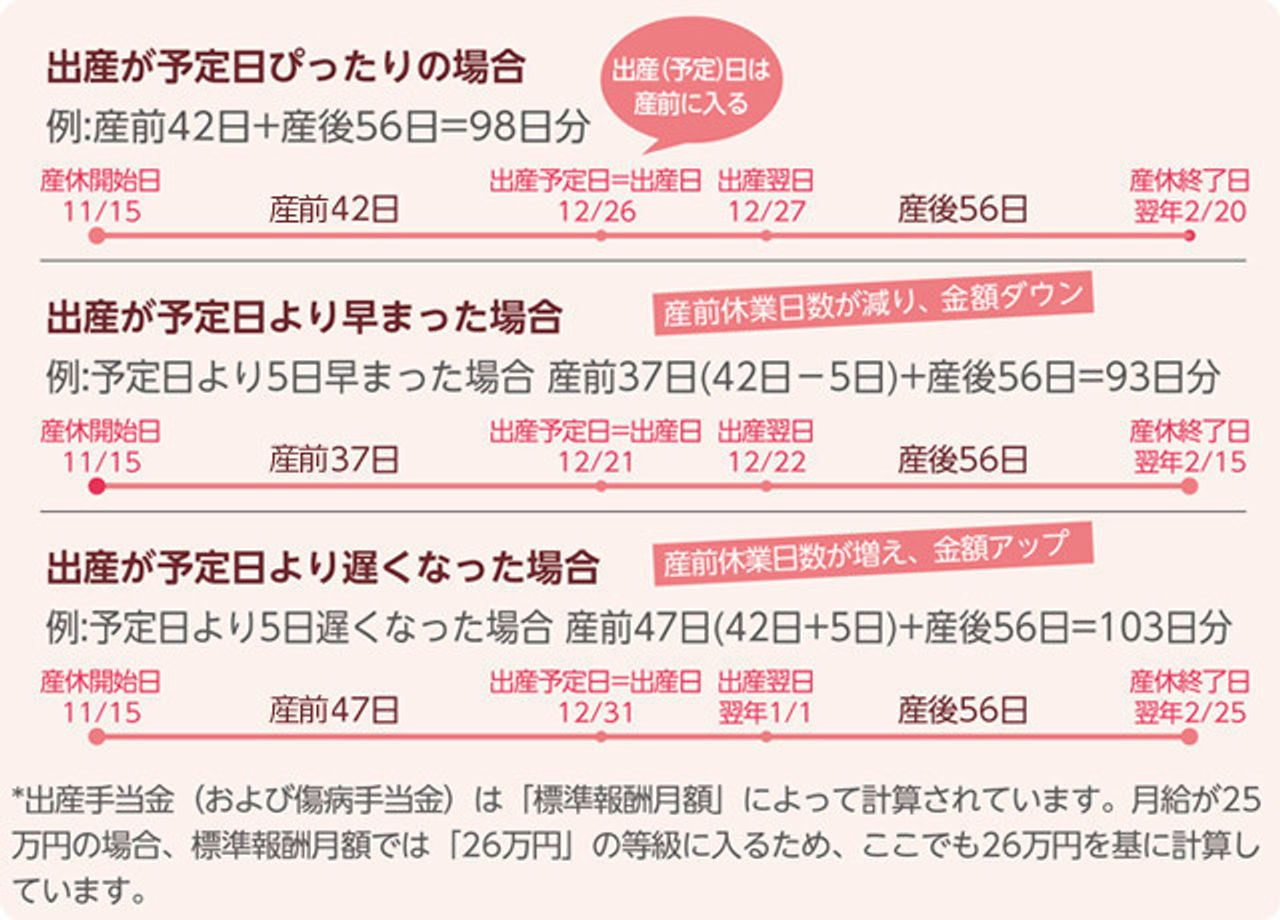
Q2:予定日より出産が早まった場合(または遅れた場合)、支給額はどう変わりますか?
A2:出産手当金は「実際の出産日」を基準に再計算されます。出産が予定日より遅れた場合は、遅れた日数分だけ産前休業が延長されたとみなされ、その日数分の手当が増額支給されます。逆に早まった場合は、早まった日数分だけ産前手当の支給対象日数が短縮されますが、産後56日分の手当は全額保証されます。
Q3:産休中に少しだけ在宅ワークや副業で収入を得た場合、手当はどうなりますか?
A3:産前産後休業期間中に勤務先から給与が支払われたり、労務の対価として報酬を得た場合、その日額が出産手当金の日額を上回ると手当は支給停止(全額不支給)となります。給与額が出産手当金の日額より少ない場合は、差額のみが支給されます。副業であっても「休業して母体を休養させる」という趣旨に反すると減額対象になる可能性があるため、休業中の労務提供は避けるのが原則です。
まとめ:今後の動向と失敗しないための判断基準
産休手当の計算構造は、表面的な「額面給与の2/3」という数字だけでは見えてこない、非課税メリットや社会保険料免除といった多層的なセーフティネットによって成り立っています。手取り額の維持率は極めて高い一方、支給までのタイムラグや前年所得に基づく住民税の支払いなど、キャッシュフロー上の落とし穴も確実に存在します。
制度を正しく理解し、事前に正確なシミュレーションを行っておくことは、出産という人生の一大イベントにおいて無用な経済的ストレスを排除するための最良の準備です。勤務先の労務担当者や加入している健康保険組合の窓口をフル活用し、漏れのない申請と余裕を持った資金計画を進めていきましょう。 (出典: 産休 手当 計算(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。