粉瘤手術で保険はおりる?給付金の境界線と費用落とし穴
背中や顔、首元などにいつの間にかできる、触れると硬いしこりのような腫瘤「粉瘤(アテローム)」。痛みや炎症が出た段階で「手術で取り除きたいが、健康保険や民間の医療保険はおりるのか」と思い悩むケースは少なくありません。外来の日帰り手術でサクッと終わる処置だからこそ、自己負担額の実態や、加入している民間保険の給付金請求で思わぬ損をしてしまう落とし穴が存在します。
公的医療保険が3割負担で適用される明確な条件から、民間生命保険や共済で「出る・出ない」が分かれるシビアな判定ライン、さらには診断書代で逆に赤字になるリスクまで、2026年の最新医療事情を踏まえて徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:粉瘤の手術は医療目的であれば公的医療保険(3割負担)の適用対象となり、くり抜き法や切除縫合法なら約5,000円〜1万5,000円前後が費用相場。
- 要点2:民間の医療保険給付金は正式な「皮膚、皮下腫瘍摘出術」なら対象になりやすいが、単なる「切開排膿(膿を出すだけ)」や外来日帰り対象外の旧型特約では1円もおりない。
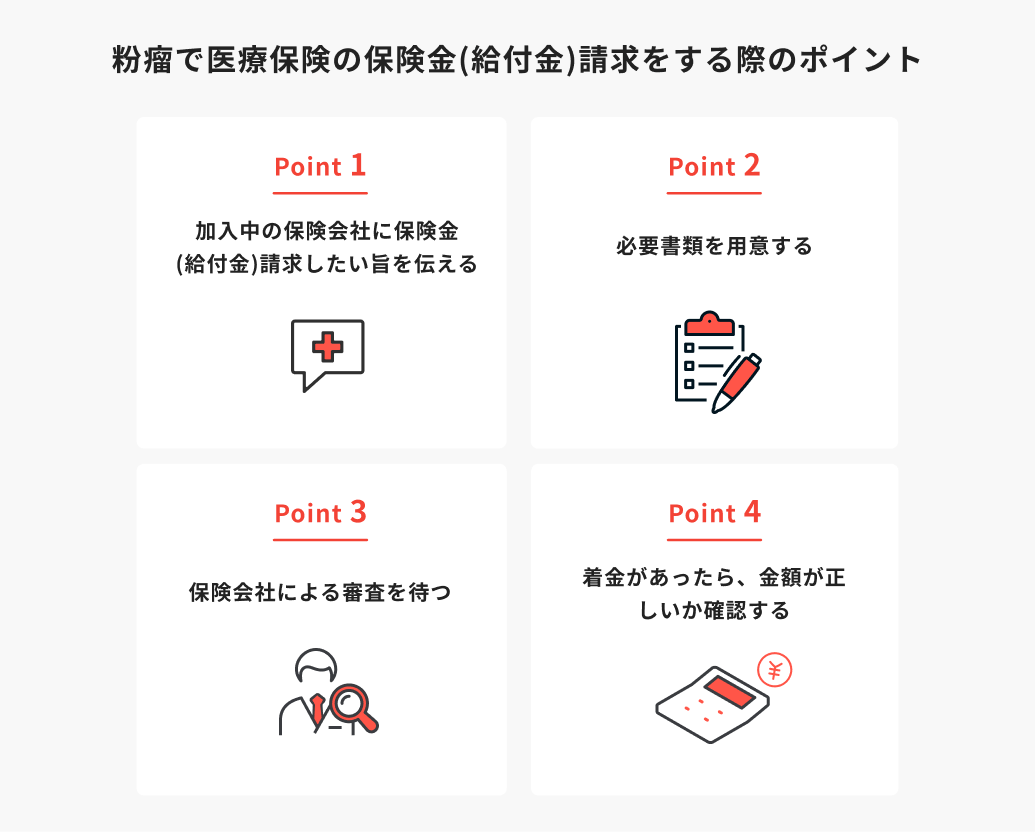
- 要点3:診断書の発行費用(5,500円〜1万1,000円程度)が給付金を上回る「請求損」に要注意。まずは保険会社のウェブ簡易請求(領収書・診療明細書添付)が可能か確認が必須。
公的保険と民間保険は別物|粉瘤手術で保険がおりる決定的な境界線
粉瘤の処置を考える際、多くの人が混同しやすいのが「公的な健康保険(健康保険証を使う3割負担など)」と「民間の医療保険・生命保険(アフラックや県民共済などの手術給付金)」の違いです。この2つの境界線を正しく切り分けることが、後々の後悔を防ぐ第一歩となります。
大前提として、粉瘤の根治を目的とした外科手術は、病院やクリニックで医師が必要と判断して行う限り、原則として粉瘤手術の保険適用条件を満たします。放置すると炎症性粉瘤へと悪化して破裂・感染を引き起こすリスクがあるため、病気の治療行為として扱われるからです。ただし、見た目だけの改善を主目的とする美容医療専門クリニックで自費診療を選んだ場合は、全額自己負担(10割負担)となるため注意しなければなりません。
一方、民間の医療保険の手術給付金が粉瘤でおりるかどうかは、加入している保険商品の「約款(やっかん)」に完全に依存します。近年主流の「日帰り手術対応型」であれば外来手術でも給付対象になりますが、一昔前の「1泊2日以上の入院を伴う手術」のみを保障する特約の場合、外来で済む粉瘤手術は対象外となります。この制度の違いを把握しておくことが不可欠です。

【2026年最新データ】術式・部位別の費用相場と給付金の判定比較
粉瘤手術にかかる自己負担額と、民間医療保険・共済における給付可否の実態を整理しました。部位(露出部かそれ以外か)や直径サイズによって診療報酬点数が細かく定められています。
| 処置・術式名 | 公的保険適用の費用(3割負担の相場) | 民間保険・共済の給付金対象判定 | 編集部の着眼点・請求時の注意 |
|---|---|---|---|
| くり抜き法(へそ抜き法) ※皮膚皮下腫瘍摘出術として算定 | 約5,000円〜12,000円 (病理組織検査・処方箋代含む) | 対象になる可能性大 (Kコード:K005/K006) | 傷跡が小さく日帰りで普及。外来手術保障がある医療保険なら2.5万〜5万円給付の事例が多い。 |
| 切開摘出術(紡錘形切除) ※大型・癒着があるケース | 約8,000円〜18,000円 (露出部・大サイズは加算あり) | 対象になる可能性大 (Kコード:K005/K006) | 顔や首などの「露出部」は点数が高く設定される。民間保険の診断基準を満たしやすい。 |
| 切開排膿(膿を出す応急処置) ※炎症期のドレナージ | 約2,000円〜4,000円 (抗生剤処方・ガーゼ処置含む) | ほぼ全社で対象外 (Kコード:K001等・処置扱い) | 袋を取り出していないため「手術」ではなく「創傷処置・ドレナージ」とみなされ給付されない。 |
上記のように、粉瘤のくり抜き法における費用相場や切開摘出術は、保険診療(3割負担)であれば診察料や病理検査代を合わせても1万数千円以内に収まるケースが一般的です。病理組織検査は、摘出したしこりが悪性腫瘍(皮膚がん等)でないかを確定診断するために不可欠なプロセスであり、これも保険適用内で行われます。
【実態検証】給付金が出る人・出ない人の分かれ道と現場のリアル
SNSや医療掲示板、知恵袋などで「粉瘤の手術をしたのに保険金が出なかった」「2万5,000円が振り込まれて黒字になった」という正反対の体験談が飛び交うのはなぜでしょうか。現場の医療機関と保険金支払い査定の現場を取材すると、明確な3つの分岐点が見えてきます。
1. 「皮膚皮下腫瘍摘出術」か「切開排膿」か
最も多いトラブルが、粉瘤の切開排膿と給付金の違いを理解していなかったパターンです。激しい痛みや赤みを伴う「炎症性粉瘤」で駆け込んだ場合、麻酔をしてメスを入れ、膿を外に出す処置が行われます。患者自身は「メスで切ったから手術を受けた」と認識しがちですが、診療報酬上の区分は「皮膚切開術(切開排膿)」であり、腫瘍の袋(嚢腫)そのものを根治切除したわけではありません。民間の保険約款では、排膿処置は明確に「手術給付金の対象外」と除外規定に明記されているケースがほとんどです。
2. アフラックや県民共済での支払い実績と約款の傾向
大手保険会社や共済の対応状況にも差異があります。例えばアフラックで粉瘤手術の給付金がおりるかという点について、近年の「ちゃんと応える医療保険EVER」などの外来手術給付金(1回につき主契約日額の約5倍〜10倍など)が付帯していれば、公的保険連動型の約款に基づき「皮膚皮下腫瘍摘出術(K005・K006)」として給付対象となる事例が報告されています。
一方で、手頃な掛け金で人気の県民共済で粉瘤手術がおりるかという問題は注意を要します。全国生協連(都道府県民共済)の基本設計では、日帰り手術の保障対象を「厚生労働省が定める先進医療」や「診療報酬点数が一定以上(例:1,400点以上)」などに絞り込んでいる特約・コースが存在します。小さな粉瘤(露出部以外で直径3cm未満)の場合、診療報酬点数が1,280点前後に留まることがあり、この「点数ハードル」に届かずに対象外となってしまう事例が散見されます。契約している型番の「対象となる手術コード一覧」を事前に約款で確認することが必須です。

一般に知られていない盲点|「診断書貧乏」に陥る落とし穴
粉瘤の日帰り手術で生命保険を請求しようとする際、多くの加入者が直面する最大の罠が「診断書(証明書)の発行手数料」です。
病院やクリニックに保険会社専用の手術等証明書(診断書)を依頼すると、粉瘤の診断書費用として医療機関へ支払う額は1通あたり5,500円〜1万1,000円程度(自由診療のため病院ごとに異なる)が相場となっています。仮に日帰り手術給付金が「一律2万円」出る契約だったとしても、診断書代で8,800円引かれ、さらに手術の自己負担額(約7,000円)を差し引けば、手元にはわずか数千円しか残りません。もし給付金が一律1万円のプランであれば、診断書代を支払っただけで実質的に赤字、あるいは数百円のために煩雑な書類手続きを行うことになります。
しかし、近年の主要な生保各社では、粉瘤の日帰り手術における生命保険請求において、医師の専用診断書を省略し、「領収書」および手術名・点数が明記された「診療明細書」の原本・写真をスマートフォン経由でアップロードするだけで手続きが完了する「簡易請求(ペーパーレス請求)」が普及しています。これにより診断書代を0円に抑え、満額の給付金を受け取れるケースが増えています。請求書類を取り寄せる前に、必ずコールセンターやマイページで「診療明細書のコピーで代用可能か」を確認しなければ大損を被ることになります。
形成外科と皮膚科の違い|仕上がりと保険適用をめぐる誤解
受診先を選ぶ際、粉瘤の治療において形成外科と皮膚科のどちらを選ぶべきかという点も読者を悩ませるポイントです。「形成外科に行くと自由診療になって高いのではないか」という懸念を耳にすることがありますが、これは完全な誤解です。
形成外科でも皮膚科でも、粉瘤の確定診断が下りて切除手術を行う場合は、どちらも公的保険が適用され、同一の保険点数(自己負担額は同一基準)で計算されます。違いは主に術式のアプローチや縫合の技術的こだわりにあります。
- 皮膚科:炎症を抑える保存的治療、抗生剤処方、くり抜き法を用いたスピーディーな外来処置に強みを持つクリニックが多い。
- 形成外科:顔面や関節周辺など目立つ部位において、皮膚のシワ(皮膚割線)に沿った切開を行い、真皮縫合(中縫い)を駆使して術後の傷跡(瘢痕)を目立たなくさせる技術に特化している。
特に女性の顔や露出部、あるいはサイズが大きくなってしまった粉瘤については、傷跡を綺麗に治すトレーニングを積んだ日本形成外科学会専門医が在籍するクリニックを選ぶのが賢明なアプローチです。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
医療従事者や保険実務に精通したエディターの視点から、粉瘤手術の即時決断と民間保険請求において「向いている人」「一度立ち止まるべき人」の条件を提示します。
【即座に手術・保険請求へ動くべき人】
- 粉瘤が徐々に大きくなっている、または異臭や時折の痛みを伴っており、明らかにQOLを損ねている人
- 加入中の医療保険が「診療明細書の提出のみ(診断書代0円)」で日帰り手術給付金の請求に対応している人
- 顔や首筋などの露出部にあり、形成外科専門医による保険診療手術で傷跡を最小限に抑えたい人
【慎重な確認・見直しが必要な人】
- 激しい赤みと激痛を伴うピーク時で、担当医から「今日は切開排膿(膿を出すだけ)しかできない」と告げられた人(民間給付金はまず出ないため、完治後の全摘出時に合わせて請求設計を考えるべき)
- 加入している民間保険の給付金額が低額(1万円程度)で、かつ有料の医師診断書原本の提出を必須とされている人(書類費用で相殺されるリスク大)
- 美容目的で自由診療のみを掲げる審美クリニックで手術を受けようとしている人(公的保険・民間給付金ともに門前払いとなる恐れあり)
【粉瘤手術の保険適用】に関するよくある質問(FAQ)
Q1:粉瘤の手術費用は3割負担だと総額いくら準備しておけば安心ですか?
A1:腫瘤の大きさや部位によって異なりますが、通常の受診から検査、日帰り手術(くり抜き法または切除摘出)、処方薬までを含めて自己負担額は約7,000円〜1万5,000円程度が標準的です。顔面などの露出部でサイズが大きくなると2万円近くなることもありますが、初診当日に数万円を超える高額な請求になることは保険診療である限り通常ありません。
Q2:医療保険の手術給付金が出ない「対象外理由」のワーストは何ですか?
A2:圧倒的に多い粉瘤手術の保険金対象外理由は、①根治切除ではなく「切開排膿(ドレナージ)」だったこと、②加入している特約が入院を伴わない日帰り外来手術を保障していないこと、③共済などで定められた診療報酬点数の基準(1,400点以上など)に未達だったこと、の3点です。
Q3:粉瘤を市販薬や自力で潰して治すことは可能ですか?
A3:自力で押し出す行為は医学的に厳禁です。粉瘤の本質は皮膚の下にできた「袋(嚢腫)」に角質や皮脂が溜まる病変であるため、袋ごと摘出しない限り必ず再発します。無理に圧迫すると皮膚の中で袋が破裂し、強烈な炎症や細菌感染を引き起こして切開排膿が必要となり、かえって傷跡が大きく残る結果となります。
まとめ:今後の動向と失敗しないための判断基準
粉瘤は決して放置して自然治癒する病気ではなく、時期を見極めて物理的に全摘出することが唯一の根本的解決策です。2026年現在の医療環境においては、低侵襲で傷跡が目立たない「くり抜き法」が広く普及し、外来日帰り手術として手軽に受けられる環境が整っています。
手術費用は公的健康保険が適用されるため過度な心配は無用ですが、民間の医療保険給付金をあてにする場合は、「切開排膿ではなく皮膚皮下腫瘍摘出術であること」「診断書代で赤字にならない簡易請求が使えること」の2点を事前にマイページや約款で必ず確認してください。正しい知識を武器に、身体的にも経済的にも負担の少ないベストな治療を選択しましょう。 (出典: 粉 瘤 手術 保険 おり る(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。