世帯年収1000万円は勝ち組か?手取りと家計の真実【2026年最新】
かつて「高所得層の象徴」とされてきた世帯年収1000万円という大台。かつてはマイホームを持ち、子どもを私立に通わせ、毎年の家族旅行を楽しむ余裕がある暮らしの代名詞でした。しかし、物価高や社会保険料の負担増が続く2026年現在、当事者たちからは「まったく贅沢ができない」「貯金が増えない」といった切実な声が噴出しています。
額面上の1000万円という数字と、実際に生活で使える可処分所得の間にはどれほどの乖離があるのでしょうか。最新の公的統計と家計データをもとに、税制の仕組みや共働きと片働きの格差、教育費の重圧など、数字の裏側に隠された生々しい現実を徹底検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:世帯年収1000万円の割合は全世帯の上位約12〜13%にとどまる一方、実際の手取り額は片働きで約700万〜750万円、共働きで約780万〜820万円まで目減りする。
- 要点2:住宅ローンや子どもの教育費、所得制限による各種支援の対象外化が重なり、都心部を中心に「生活に余裕がない」と感じる世帯が急増している。
- 要点3:見栄や過去の成功体験に基づく過度な固定費の拡大を避け、共働きの税制メリット活用と堅実な資産形成へのシフトが家計防衛の決定打となる。
【2026年最新】世帯年収1000万円の実態まとめ|上位何%?手取り額と割合の現実
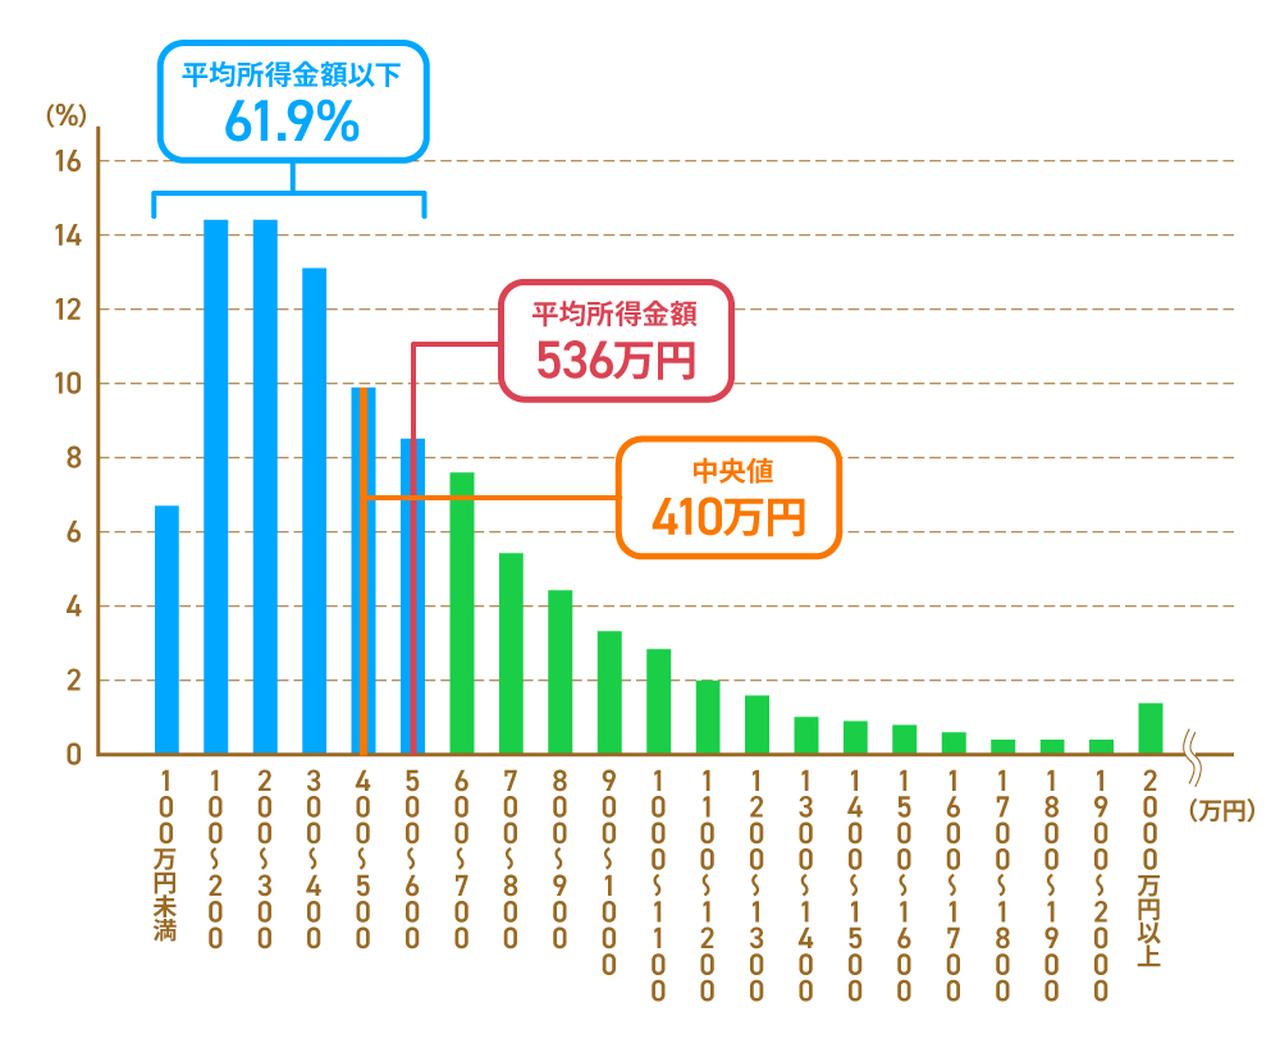
厚生労働省が公表する「国民生活基礎調査」などの最新データによると、日本全体において世帯年収が1000万円を超える世帯の割合は約12〜13%で推移しています。全世帯の中では上位1割強に位置づけられており、統計上は間違いなく上位グループに分類されます。
しかし、家計の実質的な購買力を決定づけるのは額面年収ではなく手取り額です。額面1000万円の場合、所得税や住民税、厚生年金や健康保険などの税金と社会保険料が差し引かれます。その結果、年間の手取り額は以下のようになります。
- 片働き(単独年収1000万円):手取り約700万〜750万円(月額換算で約45万〜50万円+ボーナス)
- 共働き(夫500万円+妻500万円):手取り約780万〜820万円(月額換算で約52万〜55万円+ボーナス)
日本の税制は所得が高くなるほど税率が跳ね上がる「累進課税」を採用しているため、単独で1000万円を稼ぐ世帯は重い税負担を背負うことになります。手取りベースで見ると、毎月自由に使える金額は決して無制限の贅沢を許す規模ではないという実態が浮き彫りになります。

世帯年収1000万円は本当に勝ち組なのか?生活レベルと「豊かさを感じない」真相
世帯年収1000万円に到達した家庭が抱く最大の違和感は、「思い描いていたほど生活レベルが上がらない」という点にあります。このギャップが生じる背景には、地域差と固定費の肥大化という2つの構造的要因が存在します。
地方都市であれば、住居費や物価が比較的抑えられているため、自家用車を2台所有しつつ持ち家を維持してもゆとりのある暮らしが可能です。一方で、東京23区をはじめとする首都圏では状況が一変します。新築マンションの平均価格が1億円を突破する過熱相場の中では、世帯年収1000万円であっても都心部でのファミリー向け物件の購入は容易ではありません。
さらに、SNSや知恵袋などのコミュニティでは「タワーマンションの管理費や修繕積立金、駐車場代だけで月10万円近く飛んでいく」「周囲の生活水準に合わせようとして外食や衣服にお金を使い、気付けば月末の残高が心もとない」といった当事者の赤裸々な告白が後を絶ちません。世帯年収1000万円という響きに安心して生活水準を一度引き上げてしまうと、家計は容易に「高所得貧困」の罠へと陥ります。
【徹底比較】片働き1000万 vs 共働き「500万+500万」の決定的な格差
同じ「世帯年収1000万円」であっても、稼ぎ手が1人か2人かによって手元に残る資金や家計のゆとりには決定的な格差が生じます。税負担と社会保障の観点から両者を詳細に比較したデータが以下の通りです。
| 項目 | 片働き(1000万円×1人) | 共働き(500万円×2人) | 編集部の見解・格差の要因 |
|---|---|---|---|
| 年間手取り額 | 約710万〜740万円 | 約790万〜820万円 | 年間で約70万〜80万円の差が発生。基礎控除や給与所得控除を2人分適用できる共働きが圧倒的優位。 |
| 所得税・住民税負担 | 重い(高い累進税率が適用) | 軽い(中所得帯の税率を2分割) | 日本の税制構造上、所得を分散させる共働きのほうが実効税率を低く抑えられる。 |
| 社会保険料の負担感 | 標準報酬月額の上限付近で高額 | 2人合算で同等程度 | 将来受け取る公的年金の受給額は、2人とも厚生年金に加入している共働きのほうが手厚い。 |
| 各種公的支援・制限 | 所得制限にかかりやすい | 個別判定制度なら制限を回避可能 | 高校無償化や各種助成金において、世帯主単独判定の制度では片働きが著しく不利になる。 |
| 家計のリスク耐性 | 主たる稼ぎ手の休職・失業で崩壊 | 片方が倒れても収入がゼロにならない | 不確実性の高い時代において、収入源の分散は最大の家計防衛策として機能する。 |
【実態検証】住宅ローン借入額と家賃目安|平均貯金額から見るリスク境界線
世帯年収1000万円世帯の家計を最も圧迫するのが住居費です。銀行の審査上、年収1000万円であれば7000万円から8000万円規模の住宅ローン借入額でも融資が下りるケースは珍しくありません。しかし、「借りられる額」と「無理なく返せる額」は根本的に異なります。
金利上昇局面においては、7000万円を超えるフルローンを組むと毎月の返済額は20万円を超え、固定資産税や管理費を合わせると住居関連費だけで手取り月収の半分近くを占めることになります。FPなどの専門家が推奨する安全な借入目安は、年収倍率で5〜6倍程度(5000万〜6000万円前後)までです。賃貸の場合の家賃目安も、手取り月収の25%以内に収まる月額12万〜15万円程度が堅実なラインとされています。
金融広報中央委員会の各種調査データを参照すると、世帯年収1000万〜1200万円未満の世帯における平均貯金額は約1500万〜1800万円前後に達します。ただし、この数値は一部の資産家が平均を引き上げている側面があり、中央値で見ると約800万〜1000万円程度にとどまります。さらに驚くべきことに、同所得層の約1割は「貯蓄ゼロ」という極端な二極化が進んでいます。
児童手当所得制限と税金の落とし穴|子育て教育費が家計を圧迫する構造
世帯年収1000万円世帯が最も強い不公平感を覚えるのが、子育て支援策に設けられた所得制限や控除の縮小です。児童手当については制度拡充が進められたものの、高等学校等就学支援金(高校授業料無償化)などでは所得上限が設定されており、片働きで1000万円を稼ぐ世帯は支援の対象外となるケースが頻発します。
さらに、重くのしかかるのが子育て教育費の存在です。首都圏を中心に過熱する中学受験に参戦した場合、小学校4年生から6年生までの塾代・講習代だけで子ども1人あたり年間100万〜150万円が消えていきます。私立中高一貫校へ進学した後の学費は年間100万円以上、大学まで私立文系・理系や医学部に進学させれば、総額で1500万〜2000万円以上の支出となります。
「税負担は重く、公的補助は削られ、教育費は青天井」という三重苦が、世帯年収1000万円世帯の家計を想像以上にタイトにさせている本質的な原因です。

一般に知られていない盲点とネットの誤解|「勝ち組」という嘘の真相
SNS上では「年収1000万=デパ地下で値段を見ずに買い物ができる」「高級外車に乗り、贅沢なバカンスを謳歌する」といったステレオタイプが語られがちです。しかし、現場の取材や家計診断で見えてくる現実はまったく異なります。
多くの世帯が陥っているのが、心理学や行動経済学で指摘される「ラチェット効果(消費の不可逆性)」です。収入が増えた際に住宅のグレードを上げ、子どもを私立に通わせ、日用品や外食の単価を少しずつ引き上げてしまうと、後から生活水準を下げることは極めて困難になります。
「自分たちは高所得者層だから、これくらいの生活をして当然だ」という無意識のプライドが、使途不明金や固定費の膨張を生み出し、実質的な貯蓄余力を奪い去るという皮肉な現実が横行しています。
【プロの結論】資産形成を加速させる人と家計崩壊する人の判断基準
向いている家計管理・おすすめできる人 vs 慎重になるべき人の条件
世帯年収1000万円という強い入金力を最大限に活かし、真の経済的自由を手にできる世帯と、常に資金繰りに追われる世帯の間には明確な行動パターンの違いがあります。
- 資産形成を加速できる世帯の条件:
- 住居費を手取りの20〜25%以内に厳格にコントロールしている
- 教育費の上限をあらかじめ決め、聖域化せずに家族会議で共有している
- 共働き体制を維持し、税制控除やNISA・iDeCoをフル活用して資産運用に回している
- 他人との比較や見栄を排し、家族独自の価値基準でお金を配分している
- 家計崩壊のリスクが高い世帯の条件:
- 片働きの高収入に依存し、住宅ローンを借入上限額いっぱいで組んでいる
- 周囲の教育熱に流され、複数人の子ども全員を計画性なく私立や塾に通わせている
- 「年収1000万円」という看板に縛られ、固定費の削減に心理的抵抗がある
- 毎月の収支を把握しておらず、ボーナス払いを前提とした家計運用を行っている
世帯年収1000万円は、無計画に使えば一瞬で消え去る金額である一方、固定費を抑えて適切に運用すれば10年で数千万円の純資産を築くことができる強力な武器にもなります。成功の鍵は「高所得者という幻想」をいち早く手放せるかどうかにかかっています。
【世帯年収1000万円】に関するよくある質問(FAQ)
Q1:世帯年収1000万円の手取り月額は具体的にいくらくらいですか?
A1:ボーナス支給額の割合によって変動しますが、片働き(単独1000万円)の場合は月額約45万〜50万円前後、共働き(500万円+500万円)の場合は夫婦合算で月額約52万〜55万円前後が手取りの目安となります(残りは年2回のボーナスで支給される想定)。
Q2:世帯年収1000万円で子ども2人を中学受験させることは可能ですか?
A2:可能ですが、住居費やその他の固定費を徹底して抑える必要があります。中学・高校・大学と私立が続いた場合、ピーク時には2人分の学費や塾代で年間300万円前後の教育費が発生するため、住宅ローンが高額な場合は教育ローンに頼らざるを得ないリスクが生じます。
Q3:年収1000万円世帯が最も効果的に節税する方法は何ですか?
A3:給与所得者が取れる主な対策としては、iDeCo(個人型確定拠出年金)による全額所得控除の活用、ふるさと納税による住民税控除の活用が挙げられます。また、配偶者がパートや正社員として働き、夫婦で所得を分散させること自体が最大の節税アプローチとなります。
まとめ:見栄を捨てて堅実な資産形成へ舵を切るポイント
世帯年収1000万円は、日本の給与所得者全体から見れば紛れもない上位層であり、十分なポテンシャルを秘めた収入水準です。しかし、税負担の重さや物価上昇、公的支援の制限といった逆風が存在する以上、自動的に贅沢な暮らしが保証されるわけではありません。
大切なのは、「勝ち組」という曖昧な記号に惑わされることなく、住居費や教育費の予算に明確な防衛線を引くことです。固定費をスマートに最適化し、浮いた資金を新NISAなどの長期投資へと着実に配分していくことこそが、将来の家計を守り抜く最も確実な戦略となります。 (出典: 世帯 年収 1000 万(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。