車両保険は必要か?損する人の共通点と年式別の判断基準【2026年最新】
毎年支払う自動車保険の更新通知書を開いた瞬間、予想以上の保険料にため息をついた経験を持つドライバーは少なくありません。物価高や修理資材の高騰が続く2026年現在、自動車保険の保険料率は改定が重ねられ、家計への負担感は一段と増しています。その保険料の実に3割から5割近くを占めているのが「車両保険」です。
愛車が傷ついたときの備えとして深く考えずに加入し続けているケースが目立ちますが、現場の保険代理店関係者やファイナンシャルプランナーへの取材を進めると、実は「思考停止で加入した結果、毎年数万円単位で損をしている契約者」が大量に存在することが浮き彫りになってきました。本当にその車両保険はあなたの家計に必要なのか、客観的データと実務現場のリアルから徹底検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:車両保険で損をする人の共通点は「貯蓄が十分にある」「時価額が下落した中古車に一般型を付帯している」ケースに集中している。
- 要点2:10年落ちの中古車などは協定保険価額が著しく低く、全損しても十分な補償金が出ない一方で、保険料負担だけが高止まりする構造的ジレンマがある。
- 要点3:2026年の見直しでは「エコノミー型への切り替え」「免責金額の引き上げ設定」「無過失事故特約の確保」が保険料と安心を両立させる黄金ルールとなる。
【結論から迫る】車両保険に入ると損する人に共通する明確な特徴
大手損保の査定部門関係者は「自分の車にいくらの保険金が出るか正確に把握せず、更新時におすすめされるがまま加入している契約者が驚くほど多い」と明かします。取材とデータ分析を通じて見えてきた、車両保険に入ると確実に損をしてしまうドライバーの条件は極めて明確です。
第一の条件は、突然の修理費(50万〜100万円程度)をいつでも普通預金からキャッシュで支払える人です。保険の本質は「万が一発生したときに貯蓄では耐えられない破滅的な金銭リスク」をヘッジすることにあります。十分な生活防衛資金がある人にとって、手厚い車両保険を掛け続ける行為は、単に高額な手数料を支払って貯金を切り崩す機会を放棄している状態と変わりません。これが「車両保険いらない理由」として最も根本的な論点です。
第二の条件は、市場価値が20万〜30万円程度まで落ちた車両に、年間6万〜8万円もの車両保険料を払っている人です。車両保険で支払われる上限額は「事故時点の時価額(協定保険価額)」で機械的に決まります。いくら愛着があっても、設定保険金額が20万円であれば、全損事故に遭っても最大20万円しか支払われません。わずか3〜4年の保険料支払い総額が、受け取れる最大保険金を超えてしまう逆転現象が平然と起きているのです。
【年式別マップ】新車から10年落ち中古車まで!車両保険の必要性診断
車両保険が必要か不要かを客観的に見極めるため、日本自動車査定協会の減価償却データおよび損害保険料率算出機構の統計をベースに、年式・車両状態ごとの判定マップをまとめました。
| 車両状態・年式 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 新車(購入〜3年目) | 残価設定ローン・フルローン利用率が約6割。残債が車両価格を上回るオーバーローンリスクあり。 | 一般型加入率:約75%〜80% 車両保険料相場:年4万〜7万円加算 | 必須加入推奨。全損時に残債だけが残り足元をすくわれるリスクを完全遮断すべきフェーズ。 |
| 中古車(4〜7年目) | 新車時の40%〜60%程度まで減価。一般的な中古車車両保険目安としては100万〜180万円前後。 | エコノミー型加入率が急増 一般型比で保険料は約30〜40%抑制 | エコノミー型推奨。自損事故リスクは割り切り、対車事故・盗難・水災に絞ってコストを抑えるのが合理的。 |
| 低年式・10年落ち | 時価額は新車の10%程度(10万〜30万円前後)。全損時でも数十万円しか支給されない。 | 10年落ち車両保険付帯率:20%未満 保険料と給付上限が不均衡 | 原則不要(解約推奨)。全損保険金と数年分の保険料がほぼ同額になり、保険としての合理性を完全に喪失。 |
新車購入直後における新車車両保険必要性は、経済合理性の観点からも非常に高いと言わざるを得ません。特に近年主流の残価設定ローンを組んでいる場合、全損事故を起こすと「車を失った上で残債の一括返済を迫られる」という二重苦に陥ります。一方で、新車登録から5年を境に車両価格は激減するため、車検のタイミングでプランを根本から見直す姿勢が欠かせません。
【徹底比較】一般型とエコノミー型の決定的な違いと自損事故の補償範囲
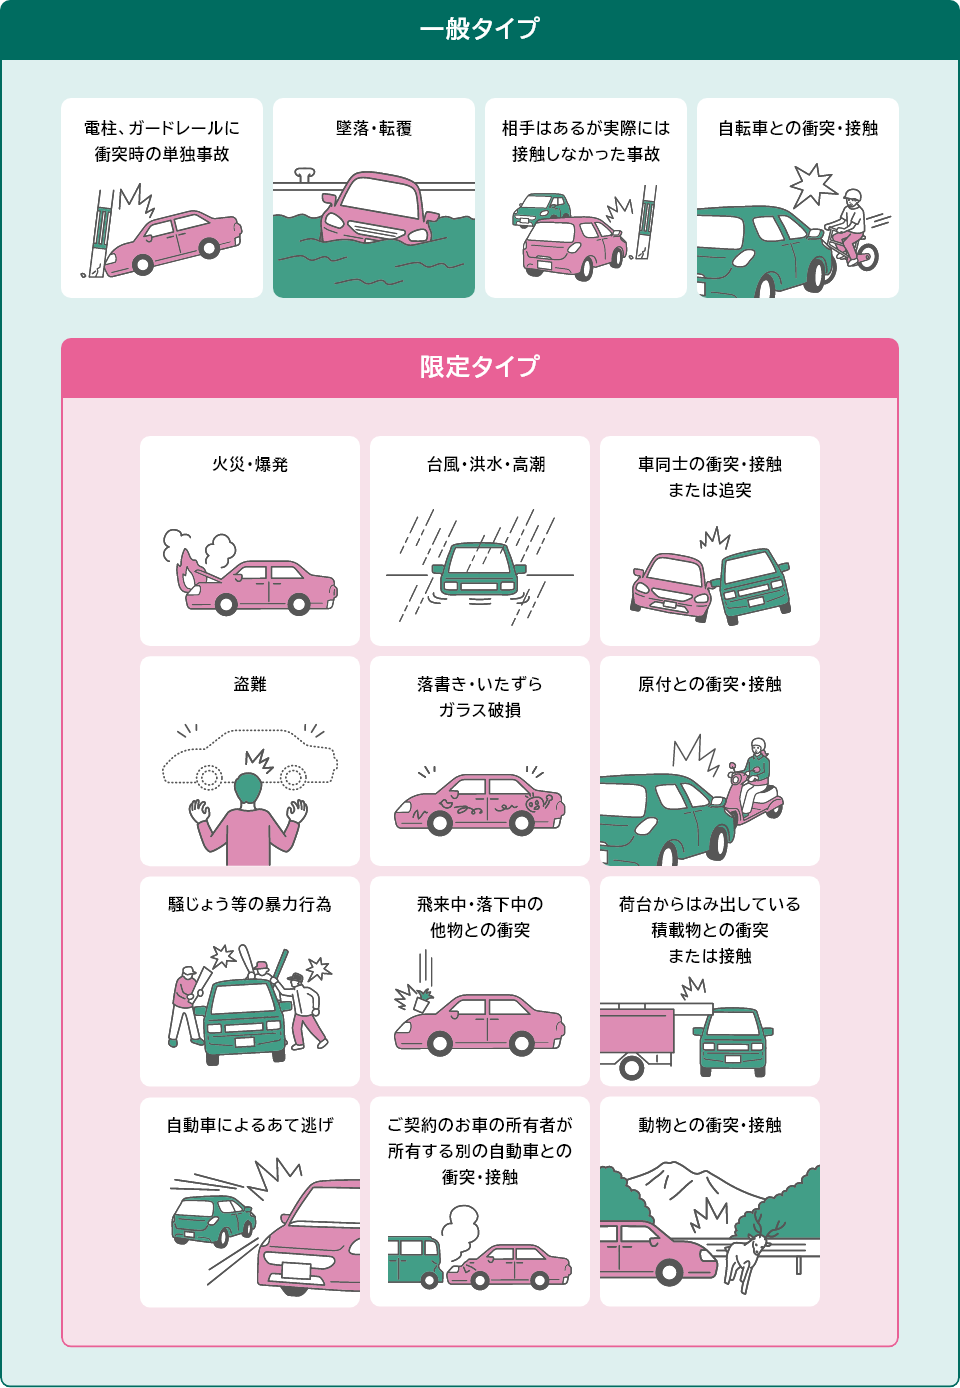
車両保険の保険料を抑える最大のレバーが、補償タイプを「一般型」から「エコノミー型(車対車+限定危険)」へ移行させる判断です。両者の差額は年間で2万円から5万円以上開くことも珍しくありませんが、具体的に削られる補償を把握していない契約者が目立ちます。
一般型とエコノミー型の違いにおいて、最も決定的な境界線は自損事故補償範囲と当て逃げへの対応です。
「自宅の車庫入れで壁にバンパーを擦った」「電柱やガードレールに接触した」「路面凍結でスリップして田んぼに落ちた」といった単独事故、さらには相手が特定できない「駐車場での当て逃げ」は、エコノミー型では一切補償されません。逆に言えば、「車対車の衝突事故」「盗難」「台風・ゲリラ豪雨による水没」「飛来中・落下中の他物との衝突(飛び石など)」はエコノミー型でも完全にカバーされます。
運転歴が10年以上あり、過去に単独物損事故を起こした経験が一度もないドライバーであれば、一般型に固執して高額な差額を払い続ける理由は希薄です。自損事故の修理代は「起きる確率の低い自己責任のコスト」と割り切ることで、年間の固定費を大幅に圧縮できます。
【現場のリアル】「保険を使ったら大赤字」等級ダウン事故が家計を直撃する実態
「少しくらい傷ついても、車両保険に入っているから安心」という考えは、現行のノンフリート等級制度のもとでは完全に過去の幻想となりました。事故対応の現場で契約者が最もショックを受けるのが、保険を使った翌年以降の激変緩和措置なき保険料急騰です。
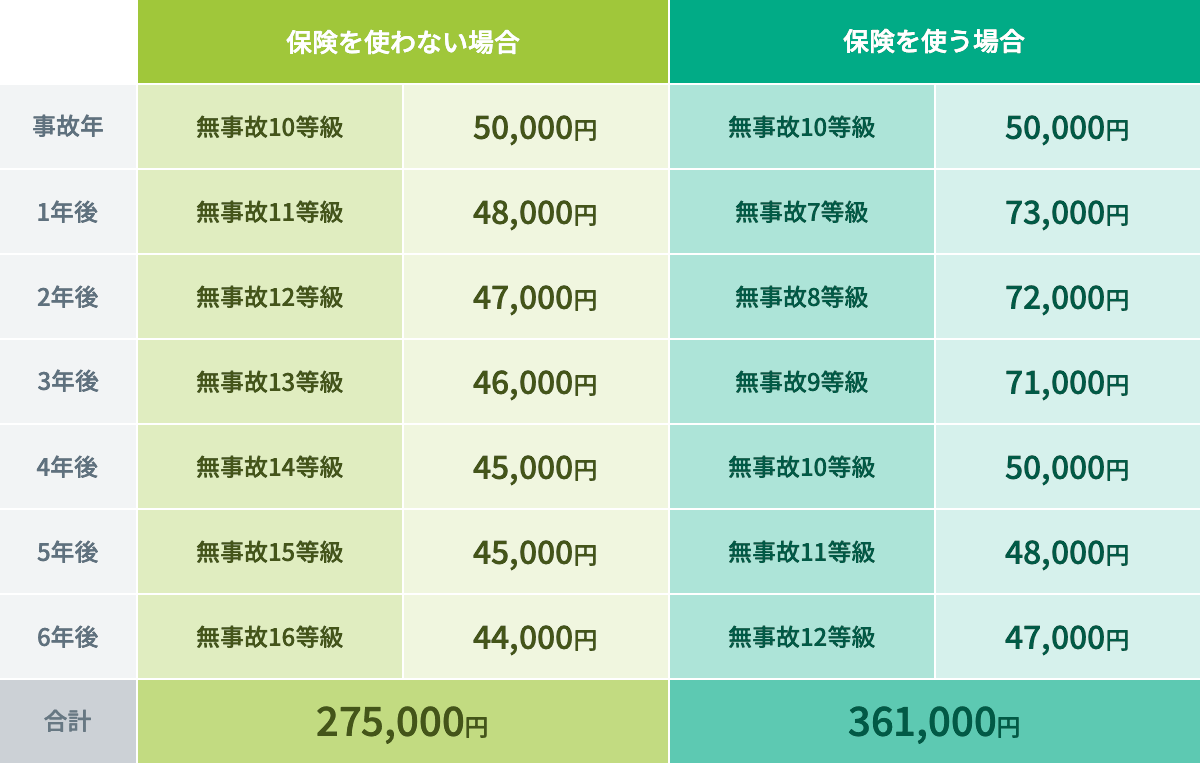
自損事故や対車事故で車両保険を使うと、原則として3等級ダウン事故として処理されます。単に等級が3つ下がるだけでなく、最も重いペナルティは「事故有係数適用期間」が3年間付与される点です。同じ20等級であっても「無事故」と「事故有」では割引率に30%以上の開きが生じます。
例えば、ドアを擦って修理見積もりが15万円だったとします。「保険に入っているから」と気軽に保険金15万円を請求するとどうなるでしょうか。翌年から3年間の保険料アップ額を累計すると、合計で18万〜22万円もの保険料増加を招くケースが頻発します。免責金額(自己負担額)を5万円に設定していた場合、受け取れる手取り保険金は10万円に過ぎず、結果として「10万円をもらって将来20万円余計に払う」という、10万円の純損失が発生するのです。
SNSや相談窓口には「代理店に言われるまま保険を使ったら、翌年の保険料通知を見て血の気が引いた」という悲痛な声が後を絶ちません。実質的に「20万〜30万円以下の修理では使えない保険」に対して、毎年十数万円を支払う行為の不条理さに気づく必要があります。
一般に知られていない盲点と誤解|免責金額と「無過失事故特約」の真実
車両保険料を劇的に抑えつつ、致命的な事故にだけ備える裏技としてプロが必ず設定するのが「免責金額」の最適化です。多くの人が何となく「0-10万円(1回目ゼロ、2回目10万円)」を選択していますが、免責金額おすすめ設定は間違いなく「10-10万円(1回目から自己負担10万円)」です。
前述の通り、10万円以下の修理で車両保険を使うこと自体が等級ダウンによる経済的自殺行為です。最初から「軽微な傷では使わない」と腹を括り、1回目の自己負担を10万円に設定するだけで、年間の車両保険料は15%〜25%前後も安くなります。万が一のフレーム大破や全損(100万〜300万円の損害)のときだけ機能すれば良いため、免責ゼロにこだわる必要性はまったくありません。
もう一つの決定的な盲点が車両無過失事故特約の有無です。もらい事故(赤信号で停車中に追突されたケースなど)で過失割合が「0対10」となった場合、本来は相手側の対物賠償保険から全額が支払われます。しかし、相手が無保険車だったり、過失を認めず示談が長期化したりする泥沼のトラブルは日常茶飯事です。
この特約が自動付帯(または選択)されていれば、自分の車両保険を一時的に先行して使っても「ノーカウント事故」として扱われ、翌年の等級は一切下がりません。もらい事故による理不尽な経済的打撃を防ぐため、保険料の安さだけで特約を削り落とす通販型保険選びには厳重な警戒が必要です。
【プロの結論】行動経済学から導く「車両保険が必要な人・不要な人」の最終分岐点
人間には「失う痛みを、得る喜びの2倍以上強く感じる」という損失回避バイアスが本能的に備わっています。「せっかく買った車を失ったら立ち直れない」という恐怖心から、発生確率が極端に低く、経済合理性に合わない高額保険に依存してしまう心理的背景がここにあります。感情と数字を切り離し、自動車保険見直し2026年最新基準に照らし合わせた最終ジャッジを下すべきです。
車両保険を「即刻外すべき(いらない)」人の明確な条件
以下の条件に2つ以上当てはまる場合、車両保険は外して浮いた数万〜十数万円をそのまま貯蓄に回すのが最も安全な家計防衛です。
- 初度登録から8〜10年以上が経過しており、市場価値が30万円を下回っている。
- 普通預金口座に即座に動かせる流動資産(車を買い替えられる資金)が100万円以上ある。
- 日頃の走行距離が短く、運転支援システム(自動ブレーキ等)搭載の安全な環境で走っている。
- 「小さなバンパーのすり傷程度なら直さずに放置して乗り続ける」と割り切れる。
車両保険を「手厚く付けておくべき」人の明確な条件
逆に、以下の条件に該当するドライバーは、家計を破綻から守る防波堤として車両保険を絶対に手放してはなりません。
- 新車を購入したばかりで、残価設定ローンや長期マイカーローンが数百万円単位で残っている。
- 免許を取得して間もない若年層や、過去3年以内に自損事故を起こした経験がある。
- 地方の通勤・通学・送迎で車が「明日動かないと仕事をクビになる」レベルの生命線である一方、貯蓄が50万円未満である。
- 屋外駐車場が河川の近くや豪雨時の冠水想定区域、あるいは盗難多発エリアに指定されている。
【車両保険に入るべきか】に関するよくある質問(FAQ)
Q1:10年落ちの中古車でも、車両保険に入っておくメリットは何かありますか?
A1:ほぼありません。10年落ちの乗用車は減価償却によって協定保険価額が10万〜20万円程度まで落ち込みます。全損になっても最大でその金額しか支払われないため、年間数万円の保険料を支払うと2〜3年で保険金の上限を超えてしまいます。自走不能時のレッカー移動やロードサービスは、車両保険を外しても基本補償(ロードアシスト特約等)に自動で付帯されているため安心です。
Q2:免責金額を「1回目0円・2回目10万円」から「1回目10万円・2回目10万円」に変えるとどれくらい安くなりますか?
A2:車種や現在の等級によりますが、一般型であれば年間保険料で約1万円〜2万円以上の節約になるケースが多く見られます。10万円以下の修理で保険を使うと等級ダウンによって翌年以降の保険料がそれ以上に跳ね上がるため、そもそも「1回目ゼロ円」で保険を使うシチュエーション自体が極めて限定的です。
Q3:台風の水没や雹(ひょう)被害は、安い「エコノミー型」でも補償されますか?
A3:補償されます。エコノミー型であっても、自然災害(台風・洪水・高潮・竜巻・落雷・雹)による損害は全額補償の対象です。ただし、「地震・噴火・津波」による被害だけは一般型・エコノミー型を問わず原則免責(対象外)となるため、これらに備えるには別途「地震特約」の付加が必要になる点には注意してください。
まとめ:固定費削減と安心を両立させる自動車保険見直しの最適解
自動車保険の車両保険は、決して「入るか・入らないか」というゼロサムの二者択一ではありません。新車時は一般型で手厚くガードし、4〜5年が経過したらエコノミー型へ移行、さらに7〜8年を超えたら車両保険そのものを外して浮いた保険料を次の車への買い替え原資としてプールしていくという、ライフサイクルに合わせた柔軟なグラデーションが正解です。
代理店任せの自動更新をやめ、免責金額を10万円に設定する、あるいはエコノミー型に切り替えるだけでも、年間の固定費を3万〜5万円以上圧縮できるケースは多々あります。愛車の現在の時価額とご自身の預金残高を今すぐ照らし合わせ、感情の不安ではなく冷徹な数字に基づいた最適なプランを選び取ってください。 (出典: 車両 保険 入る べき か(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。