収入と所得の違いとは?税金と手取りで損しない計算ルール
会社員として給与明細を受け取るとき、あるいは確定申告や年末調整の書類を前にしたとき、「収入」と「所得」という言葉を同じ意味として混同していないでしょうか。日常会話では同義語のように使われがちなこの2つの言葉ですが、税法や社会保障の現場において両者は明確に区別されており、この違いを把握していないと、手元に残る可処分所得で大きな損を被る事態を招きます。
とくに2026年の現行税制においては、働き方の多様化やインフレに伴う控除額の議論が加速しており、額面給与だけでなく「何が経費・控除として差し引かれ、最終的にいくらに課税されるのか」という構造理解が不可欠です。本稿では、制度の根幹から源泉徴収票の正しい読み解き方、扶養判定の盲点までを徹底取材に基づいて解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:収入は手元に入った「総額(額面)」であり、所得はそこから経費や給与所得控除を差し引いた「利益(儲け)」を指す。
- 要点2:税金や社会保険料は「収入」ではなく各種控除後の「課税所得」に課されるため、控除の仕組みを理解しないと過大納税を招く。
- 要点3:いわゆる「103万の壁」や各種扶養判定は収入ではなく所得基準で判定される場面が多く、申請ミスが追徴課税リスクに直結する。
【税制の根本原理】収入と所得の決定的な違いと手取り額が決まる仕組み
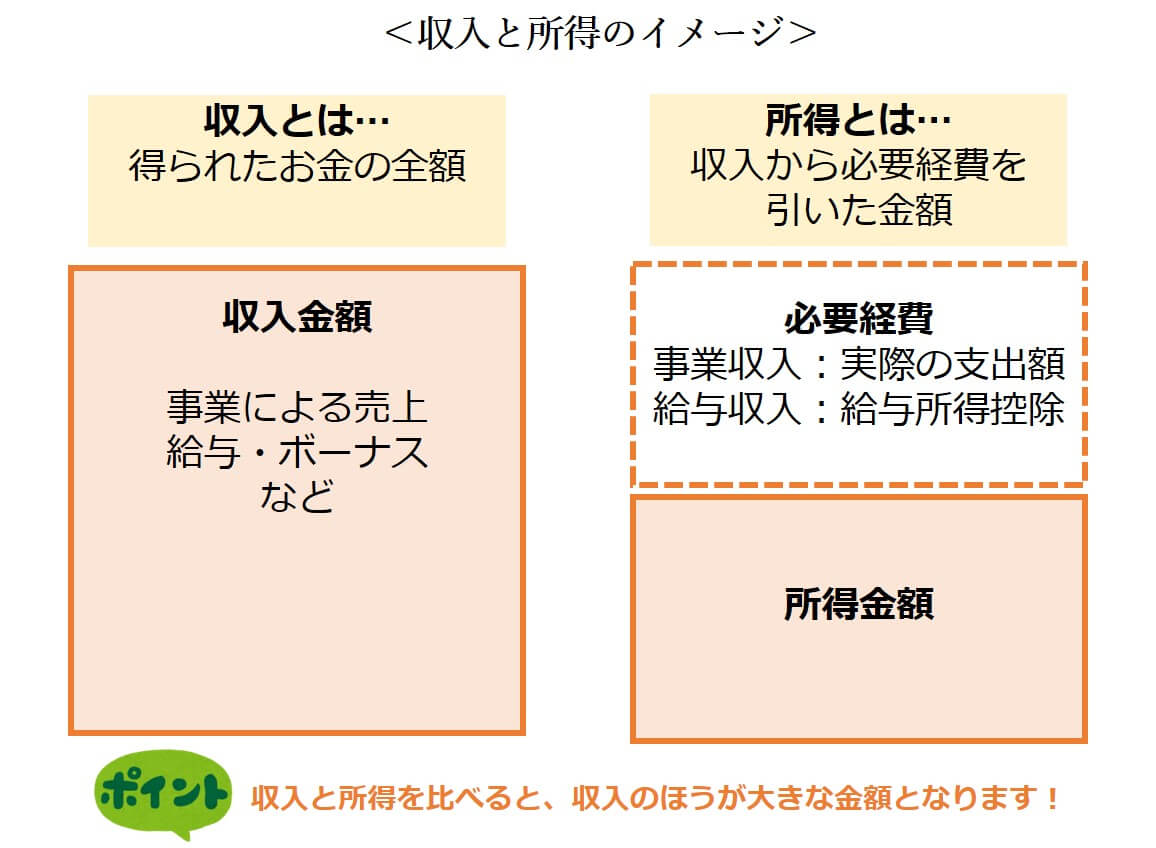
税金や社会保険料の計算において、もっとも基本となるのが「収入と所得の違い」です。簡潔に定義すれば、収入とは外部から入ってきたお金の総額(いわゆる額面)であり、所得とはその収入を得るためにかかった費用を差し引いた後の「手元に残る純利益」を指します。
会社員の場合、勤務先から支払われる基本給や各種手当、ボーナスの合計額が「給与収入」に該当します。一方、会社員にはスーツ代や業務関連書籍の購入費など、自前で負担している業務経費が一定程度想定されているため、実費の代わりに概算で差し引く仕組みが用意されています。これが「給与所得控除」です。給与収入から給与所得控除を差し引いた残額こそが、税法上の「給与所得」となります。
一方、個人事業主やフリーランスの場合、売上高が「収入」にあたり、そこから業務にかかった実費(仕入高、家賃、通信費など)を差し引いた金額が「事業所得」です。このように、「入ってきたお金の総額」から「制度上認められた必要経費」を引いたものが所得であるという本質は、雇用形態を問わず共通しています。
最終的に手元に残る額面と手取りの差額が生じるのは、給与所得からさらに個人の生活事情に応じた各種の所得控除(配偶者控除、扶養控除、基礎控除、社会保険料控除など)が引かれ、算出された「課税所得の求め方」に則って所得税・住民税が算出され、同時に社会保険料が天引きされるためです。

【早見表で検証】年収と手取り額の差額・控除の内訳データ
実際に給与収入(年収)から手取り額がどのように導かれるのか、公的データおよび税制基準をもとにモデルケースを比較検証します。年収が増加するにつれて給与所得控除の上限(現行税制では年収850万円超で上限195万円)が適用され、累進課税によって税率が上昇するため、手取りの割合は逓減していきます。
| 項目(年収水準) | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 年収300万円(独身・扶養なし) | 給与所得控除:98万円 社会保険料:約45万円 手取り:約238万円 | 額面の約79〜80% | 社会保険料負担が相対的に重いものの、所得税率は5%帯にとどまる。 |
| 年収500万円(独身・扶養なし) | 給与所得控除:144万円 社会保険料:約75万円 手取り:約388万円 | 額面の約77〜78% | 所得税の課税所得が195万円を超え、超過分に10%の税率が適用される境目。 |
| 年収800万円(独身・扶養なし) | 給与所得控除:190万円 社会保険料:約118万円 手取り:約582万円 | 額面の約72〜73% | 所得税率が20%帯に突入。各種手当の所得制限にも直面しやすいゾーン。 |
| 年収1,000万円(独身・扶養なし) | 給与所得控除:上限195万円 社会保険料:約135万円 手取り:約715万円 | 額面の約71〜72% | 控除額が頭打ちとなり、税負担の伸び率が急増。額面の約3割が公的負担に。 |
上記は年収と手取り額の早見表として典型的な概算値ですが、生命保険料控除やiDeCo(個人型確定拠出年金)の掛け金拠出による小規模企業共済等掛金控除などを活用することで、課税所得を圧縮して手取り額を引き上げることが可能です。
【現場検証】源泉徴収票と確定申告書のどこを見るべきか?
会社員の手元に毎年12月〜1月頃に交付される源泉徴収票。この書類の構造こそ、収入と所得の違いを視覚化した典型例です。公的帳票のどの枠に何が記載されているのかを知るだけで、家計防衛のリテラシーは格段に上がります。
まず確認すべきは「支払金額」の欄です。ここには、その年1年間に会社から支給された基本給、残業代、賞与などを合算した総額、すなわち「給与収入」が記載されています。通勤手当など一定基準までの非課税枠はここに含まれません。
そのすぐ右側に配置されているのが「給与所得控除後の金額」です。法律で定められた給与所得控除の計算方法に沿って、支払金額から概算経費を引いた残りの額、すなわち「給与所得」がここに記されます。たとえば支払金額が500万円の場合、給与所得控除額の144万円が引かれ、給与所得控除後の金額には「356万円」と印字されます。
さらに隣の「所得控除の額の合計額」には、社会保険料控除や配偶者控除、確定申告でも活用される基礎控除(所得2,400万円以下であれば一律48万円)などの合算値が記載されます。そして、「給与所得控除後の金額」から「所得控除の額の合計額」を差し引いたものが最終的な課税所得となり、それに応じて算出された所得税額が「源泉徴収税額」として右端に記録される仕組みです。
一般に知られていない盲点とネットの誤解|「103万の壁」の真実
ネット上の家計相談やSNSで頻繁に混乱が見られるのが、「扶養の壁」に関する基準です。「103万円を超えたら税金がかかる」という言説は広く知られていますが、ここでも収入と所得の区別が曖昧なことによる重大なミスが多発しています。
いわゆる「103万の壁」とは、給与所得控除の最低保障額である55万円と、所得税の基礎控除48万円を合算した数値(55万円+48万円=103万円)に由来します。パートやアルバイトの給与収入が103万円以下であれば、給与所得は「103万円 − 55万円 = 48万円」となり、基礎控除48万円を引くと課税所得が0円になるため、所得税が発生しません。
ここで最大の落とし穴となるのが、住民税と個人事業主の売上と所得の違いです。
第1に、所得税は103万円まで非課税ですが、住民税の非課税ライン(均等割・所得割)は自治体によって異なり、年収100万円前後で課税が始まる地域が少なくありません。「103万円未満だから税金はゼロだと思っていたら住民税の納付書が届いた」というトラブルの原因はここにあります。
第2に、副業や業務委託で収入を得ているケースです。事業所得や雑所得を得ている場合、給与所得控除の55万円は適用されません。必要経費計上を行った後の「純利益(所得)」が基礎控除額である48万円を超えた時点で、確定申告の義務および所得税の納税義務が発生します。「売上103万円まで非課税」と勘違いし、経費の裏付けがないまま申告を怠ると、税務署からの指摘や追徴課税の対象となります。
【2026年最新動向】税制改正に伴う扶養控除と配偶者控除の判定基準
税制改正をめぐる活発な議論が続いており、控除の仕組みと扶養要件のアップデートは家計管理における最重要課題です。税法上の扶養判定は、すべて「収入ではなく合計所得金額」を基準に厳密に判定されます。
扶養家族(配偶者や子、親など)の控除判定において、国税庁が定める基準は原則として「年間の合計所得金額が48万円以下(給与収入のみの場合は103万円以下)」です。この基準を満たすことで、扶養者本人は配偶者控除や扶養控除の適用を受け、所得税・住民税を軽減できます。
配偶者に関しては、本人の所得が48万円を超えても、合計所得金額133万円以下(給与収入に換算して201.6万円未満)まで段階的に控除を受けられる「配偶者特別控除」が存在します。しかし、ここで注意しなければならないのは、社会保険の扶養基準(いわゆる106万円・130万円の壁)との乖離です。
税法上の扶養控除は「所得」で判定しますが、健康保険や厚生年金などの社会保険の扶養判定は、原則として「将来に向かって見込まれる年間の総収入(交通費などの手当を含む)」を基準に判断されます。税金面での所得計算と社会保険面での収入計算のルールが根本から異なるため、両者を混同して働き方を調整すると、手取りが急減する逆転現象に巻き込まれるリスクがあります。
【プロの結論】資産防衛と健全な家計管理に向けた判断基準
家計行動学およびファイナンシャルプランニングの視点から言えば、「収入」という表面的な額面に一喜一憂するステージを脱し、「所得」と「控除」の構造を主体的にコントロールするリテラシーこそが最大の防御策となります。
自身がどちらのアプローチをとるべきか、以下の客観的な判断基準をもとに見極める必要があります。
- 扶養内・控除枠の維持を最優先すべき人: 世帯主の年収が高く、自らの収入増加分が社会保険料負担や配偶者特別控除の縮小によって相殺されやすい短時間労働者。年間スケジュールのシフトを「給与収入」と「所得」の双方で月次管理し、上限を超過しない厳密な就労管理が求められます。
- 壁を意識せず世帯年収の最大化を目指すべき人: 社会保険に自ら加入し、将来の厚生年金受給額を手厚くしたいフルタイム就労志向者、あるいは個人事業主として積極的な事業拡大を志向する層。社会保険料の支払いは「社会保険料控除」として全額所得から差し引けるため、税制上の節税効果を享受しながら長期的な資産形成を図る戦略が適しています。

【収入 所得 違い】に関するよくある質問(FAQ)
Q1:給料の手取りが額面より大幅に少ないのはなぜですか?
A1:額面給与(給与収入)から、法定の給与所得控除や社会保険料控除、基礎控除などを適用して算出された「課税所得」に対して所得税と住民税が課され、さらに厚生年金・健康保険・雇用保険の保険料が差し引かれてから銀行口座に振り込まれるためです。一般的な会社員の場合、手取り額は額面収入のおよそ75〜80%程度となります。
Q2:アルバイトを2箇所掛け持ちしている場合、所得はどう計算しますか?
A2:2箇所以上から給与を受け取っている場合、すべての勤務先の給与支払金額(収入)を合算したうえで、合算給与に対して「給与所得控除」を一度だけ適用して給与所得を求めます。メインの勤務先以外で年末調整を行えないため、原則として自身で確定申告を行い、正確な所得と税額を精算する必要があります。
Q3:フリマアプリや副業での売上は「収入」になりますか?
A3:販売代金や業務報酬として受領した総額が「収入(売上)」となります。ただし、課税対象となるのは収入から仕入代金や梱包資材代、送料などの必要経費を差し引いた「所得」です。給与所得以外の副業所得が年間20万円を超える場合は確定申告が必要となり、20万円以下であっても住民税の申告は別途義務付けられています。
まとめ:今後の動向と失敗しないための判断基準
「収入」は手元に入ってきたお金の入り口に過ぎず、「所得」こそが税金の計算や社会保障制度の受給判定を左右する本質的な数値です。給与所得控除の計算ルール、各種所得控除の適用要件、そして事業所得における経費計上の意義を正しく把握することは、手取り額の最大化と適正な納税を両立させるための第一歩と言えます。
税制や社会保険制度の枠組みは、経済環境や働き方の変化に合わせて絶えず見直しが進められています。表面的な「〇〇万円の壁」というキャッチフレーズに惑わされず、「自らの収入から何が引かれ、最終的な所得がいくらになっているのか」を給与明細や源泉徴収票で客観的に確認し、合理的な家計戦略を組み立てていきましょう。 (出典: 収入 所得 違い(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。