タトゥーがあると生命保険に入れない?拒否理由と2026年最新の加入術
若年層を中心にワンポイントのファッションタトゥーを楽しむ人が増える一方、生命保険や医療保険の加入手続きにおいて「タトゥーがあると審査に落ちるのではないか」という不安を抱える声は後を絶ちません。ネット上では「絶対に加入できない」「隠して入ればバレない」といった極端な言説が散見されますが、実際の保険業界の引き受け基準はどうなっているのでしょうか。
保険会社がタトゥーや刺青に対して慎重な姿勢を取る背景には、医学的なリスク管理と反社会的勢力の排除という厳格なコンプライアンス上の理由が存在します。2026年現在における告知義務の実態、タトゥーがあっても検討できる保険の選択肢、そして隠して加入した場合に待ち受ける重大なリスクについて、業界の最新事情を取材・検証したデータをもとに徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:タトゥーがあっても全ての生命保険・医療保険に加入できないわけではなく、告知内容や保険会社ごとの引受基準によって結果は大きく異なる。
- 要点2:加入を拒否される主な理由は「C型肝炎等の感染症罹患リスク」と「反社会的勢力排除条項(モラルリスク)」の2点にある。
- 要点3:タトゥーを隠して加入する行為は「告知義務違反」に該当し、将来の保険金不払いや契約解除を招くため、正しい告知と適切な商品選びが不可欠。
【真相解明】タトゥーがあると生命保険に入れないのは本当か?
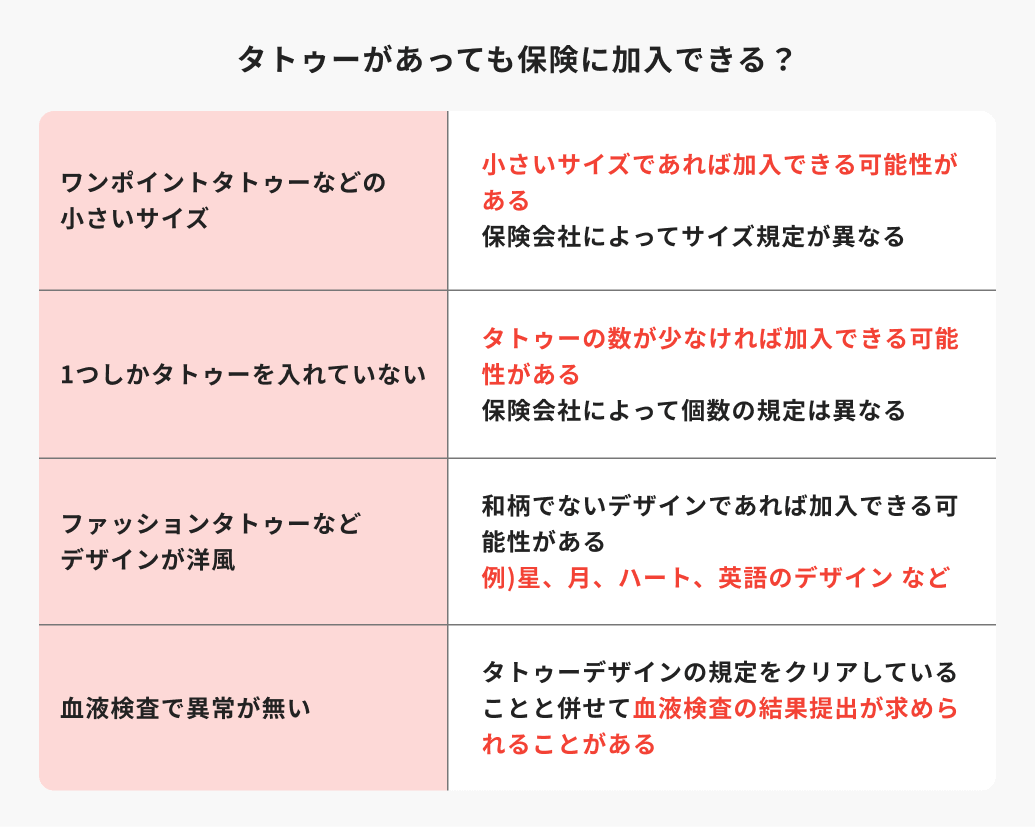
「タトゥーが入っていると生命保険には一切入れない」という説は、正確ではありません。実情を言えば、一般的な従来の生命保険では審査が厳格化する傾向が強いものの、条件次第で加入できる保険会社や商品が確実に存在します。
保険会社各社における査定基準は社外秘とされていますが、現場の保険代理店関係者やファイナンシャルプランナーへの取材によると、対応は主に以下の3パターンに分かれます。
- 完全謝絶(無条件で加入不可):告知書にタトゥーの有無を問う項目があり、「あり」と回答した時点で審査落ちとなるケース。
- 条件付き承諾または個別審査:サイズ、部位、施療からの経過年数、健康診断結果(特に肝機能数値)を総合的に勘案して可否を判定するケース。
- 告知項目にタトゥーが含まれない商品:持病や健康状態のみを問い、タトゥーの有無自体を質問項目に設定していない引受基準緩和型保険などのケース。
近年は海外カルチャーの浸透に伴い、若年層や外国人居住者のファッションタトゥーに対する見解が一部で柔軟化しつつあります。しかし、保険という相互扶助の仕組み上、公平性を維持するための厳格な査定ラインが維持されているのが実態です。
刺青やタトゥーで保険審査に落ちる「2つの決定的理由」
保険会社がタトゥーや刺青の有無を問題視する理由は、見た目への偏見ではなく、客観的なリスク管理データと法規制に基づいています。審査で謝絶となる背景には、決定的な2つの要因があります。
1. 針の使用に伴う感染症リスクと医学的懸念
医学的見地から最も警戒されるのが、施療器具を介したB型肝炎・C型肝炎、HIVなどの血液媒介感染症のリスクです。特にC型肝炎は、感染から数十年を経て慢性肝炎、肝硬変、さらには肝臓がんへと進行する確率が高い疾患として知られています。保険会社にとっては将来的な高額給付金支払いのリスクが跳ね上がるため、血液検査や健康診断の数値を極めて厳しくチェックします。
2. 反社会的勢力の排除条項(コンプライアンスとモラルリスク)
保険業界全体が金融庁の監督指針に基づき、暴力団をはじめとする反社会的勢力との関係遮断を義務付けられています。刺青が反社会的勢力の象徴として扱われてきた日本の歴史的経緯から、契約者が反社勢力でないかを判別するスクリーニングの一環として、タトゥーの有無を告知事項に盛り込んでいる会社が今なお多数派を占めています。
【実態検証】タトゥーを隠して保険加入する法的リスクと告知義務違反の末路
ネット上の掲示板やSNSでは「バレないから告知書には『なし』と書けばいい」という無責任な書き込みが見受けられますが、これは極めて危険な行為です。タトゥーを隠して申し込む行為は、保険法上の「告知義務違反」に直結します。
保険会社は、契約者が死亡したり病気で手術・入院をして保険金請求が発生した際、専任の調査員を派遣して厳格な事実確認を行います。以下のような経路から、隠していたタトゥーは容易に発覚します。
- 医師の診査や健康診断:加入時または請求時に提出される医師の診断書・カルテ開示請求により、身体所見としてタトゥーの記載が残る。
- 入院・手術時の看護記録:病院での入院時アセスメントにおいて、褥瘡管理や皮膚状態の観察記録に「右肩に刺青あり」などと記載される。
- 死因究明の検案書・解剖記録:死亡保険金の請求時、医師が作成する死亡診断書や検案書から判明する。
告知義務違反が確定した場合、保険会社から保険契約を一方的に解除され、これまで何年間も払い込んできた保険料が返還されないばかりか、いざというときの保険金・給付金が1円も支払われないという最悪の結末を迎えます。
【2026年最新】タトゥーがあっても加入できる保険の種類と審査基準
タトゥーを入れているからといって、将来の万が一への備えを諦める必要はありません。2026年現在、選択肢となり得る主要な保険カテゴリとその審査実態を整理しました。
| 保険商品の種類 | タトゥーに関する告知の有無 | 審査難易度・保険料の傾向 | 編集部の見解・おすすめ度 |
|---|---|---|---|
| 一般的な生命保険・医療保険 | 告知書に明確な質問項目がある場合が多い(一部ない会社も存在) | 難易度:高 保険料:標準的(最安水準) | まずは告知項目にタトゥーの記載がない一般保険を探してトライするのが最善手。 |
| 引受基準緩和型保険 | 告知項目は3〜5個の健康状態のみ(タトゥーの質問は原則なし) | 難易度:低 保険料:一般保険より2〜3割割高 | 一般保険で断られた場合の有力な第2選択肢。持病がなければ高確率で加入可能。 |
| 無選択型終身保険 | 健康告知そのものが一切不要 | 難易度:極めて低い 保険料:極めて割高・保障制限あり | 加入後数年間の支払削減期間があるなど制限が多いため、最終手段としての位置づけ。 |
タトゥーを除去した後の審査はどうなる?
「レーザー治療や切除手術でタトゥーを完全に除去した」という場合、保険審査の通過率は格段に上がります。ただし、除去後も数年間は告知義務の対象となる場合がある点には注意が必要です。手術歴や傷痕の経過観察、除去に伴う感染症の有無を確認されるケースがあるため、除去が完了している旨を正確に自己申告することが重要です。
一般に知られていない盲点とネットの誤解
タトゥーと生命保険にまつわる議論には、契約者を誤認させるいくつかの「落とし穴」があります。
「数センチのワンポイントタトゥーなら告知しなくていい」という誤解:
告知書に「身体に刺青・タトゥーがありますか?」と記載されている場合、サイズの大小(コインサイズや指先など)や、アートメイク、ファッション感覚であるか否かを問わず、すべて申告義務の対象となります。自己判断で「これくらいなら対象外だろう」と判断することは告知義務違反に直結します。
「外資系やネット専用保険なら審査が甘い」という噂の真相:
外資系保険会社であっても、日本国内法人の認可を受けている以上、日本の引受基準に準拠しています。ネット専用保険は告知書がデジタル化されているだけであり、質問項目をごまかすことはできません。むしろネット保険は対面での個別ヒアリングがない分、機械的に門前払いとなるケースも少なくありません。
【プロの結論】タトゥーがある人が選ぶべき保険相談と失敗しない判断基準
タトゥーがある状態で保険加入を検討する際は、感情論やネットの真偽不明な噂に流されず、合理的なステップを踏むことが肝要です。
おすすめできる人・向いているアプローチ
- 複数の保険会社を取り扱う無料相談窓口を活用できる人:各社の告知書フォーマットを把握しているプロ(FP)を通じて、「告知項目にタトゥーの有無が含まれていない一般保険」を事前にスクリーニングしてもらう方法が最も合理的です。
- 健康状態が良好で健康診断の数値を提出できる人:肝機能(AST、ALT、γ-GTP)をはじめとする血液検査結果に異常がない場合、個別審査で一般保険に加入できるチャンスが広がります。
慎重になるべき人・おすすめできない行動
- 1社専任の営業担当者(国内大手生保のセールスレディなど)にいきなり申し込む人:その会社の基準が「タトゥー厳罰」であった場合、一度謝絶履歴が残ってしまうリスクがあります。
- タトゥーを意図的に隠してネット完結型保険に申し込む人:万が一の際に保険金が支払われず、長期間の保険料支払いがすべて無駄になるリスクが極めて高くなります。
【タトゥー 生命 保険】に関するよくある質問(FAQ)
Q1:美容目的の「アートメイク(眉・アイライン・リップ)」もタトゥー扱いになりますか?
A1:医療機関(クリニック)で医師や看護師によって施術されたアートメイクであれば、一般的なタトゥーとは明確に区別され、通常の生命保険に無条件で加入できるケースがほとんどです。ただし、無資格のサロン等で施術されたものや、告知書に「アートメイクを含む」と明記されている場合は申告が必要となることがあります。
Q2:告知書にタトゥーに関する質問項目が一切ない保険会社は存在しますか?
A2:存在します。国内・外資を問わず、告知書の質問を「過去の入院・手術歴」「特定の重大疾病の既往歴」のみに絞り、タトゥーの有無を問うていない一般保険や引受基準緩和型保険があります。質問されていない事項について自発的に申告する法的義務はありません。
Q3:健康診断や人間ドックでタトゥーがあることは保険会社にバレますか?
A3:健康診断の一般的な受診票にはタトゥーの有無を記載する欄はありませんが、医師の診察時に備考欄へ記載される可能性はゼロではありません。また、高額な死亡保障を組む際に行われる「保険会社の指定医による診査(社医診査)」では、上半身の視診が行われるため確実に確認されます。
まとめ:2026年のタトゥーと生命保険|正しい知識で賢く備える
タトゥーが入っているからといって、万が一への備えを諦める必要はまったくありません。重要なのは「隠してリスクを背負う」ことではなく、「告知項目にタトゥーが含まれない保険を探す」または「引受基準緩和型保険など自分に合った商品を正しく選択する」ことです。
自分ひとりで各保険会社の告知書内容を網羅的に調べるのは困難を極めます。まずは複数の保険会社を中立に比較できる無料の保険相談窓口などを活用し、プライバシーに配慮された環境で最適なプランを見つけることをおすすめします。 (出典: タトゥー 生命 保険(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。