大学生の扶養控除はいくらまで?2026年最新の壁と親の税負担を徹底解説
大学生になり、学費や生活費、サークル活動や趣味の資金を稼ぐためにアルバイトを本格化させる学生は少なくありません。しかし、現場の学生や保護者を毎年悩ませるのが「扶養控除の壁」です。「稼ぎすぎると親の税金が高くなって怒られる」という噂を耳にしながらも、具体的なボーダーラインや税金の計算構造を正確に把握しているケースは極めて稀です。
折しも2026年の税制改正動向では、学生アルバイトの就労抑制を防ぐための抜本的な見直しが実施され、「特定親族特別控除」の新設など扶養控除のルールが大きく前進しました。本稿では、税制の仕組みから親の税負担が跳ね上がる構造、勤労学生控除に潜む盲点、社会保険の壁まで、知っておくべき必須知識を網羅して解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:2026年最新の税制改正により「特定親族特別控除」が適用され、19〜22歳の大学生は年収150万円前後まで段階的に親の税制優遇が維持される仕組みへ緩和。
- 要点2:103万円を超えても「勤労学生控除」で本人の所得税は非課税にできる一方、親の扶養控除判定とは制度が別であるため混同によるトラブルが多発。
- 要点3:税制上の壁が緩和されても「社会保険の130万円の壁」は依然として存在し、健康保険の被扶養者から外れると手取りが急減するリスクに厳重警戒が必要。
【2026年最新】大学生の扶養控除はいくらまで?特定親族特別控除と税制改正の全貌
大学生の子どもを持つ世帯において、税負担を大きく左右してきたのが「特定扶養控除」の存在です。税法上、その年の12月31日時点で19歳以上23歳未満の扶養親族は「特定扶養親族」と位置づけられ、一般の扶養控除(38万円)よりも手厚い63万円の所得控除(住民税は45万円)が親の所得から差し引かれます。
従来のルールでは、子どものアルバイト年収が1円でも「103万円」を超えると、この63万円の控除が全額消失していました。これがいわゆる「103万円の壁」による崖(クリフ)効果です。103万1,000円稼いだ瞬間に親の控除枠がゼロになり、世帯全体で十数万円の手取り減が発生するという構造的矛盾が長年批判されてきました。
関係省庁の公式発表資料および2026年(令和8年)分の税制改正方針によると、この崖を解消するために「特定親族特別控除」が本格導入されました。これにより、大学生のアルバイト年収が103万円を超えた場合でも、年収150万円(合計所得金額95万円以下)までは満額の控除が維持され、159万円未満まで段階的に控除額が逓減する仕組みへと再編されています。これにより、「103万円を少し超えただけで親の税金が急増する」という事態は制度上大幅に緩和されました。
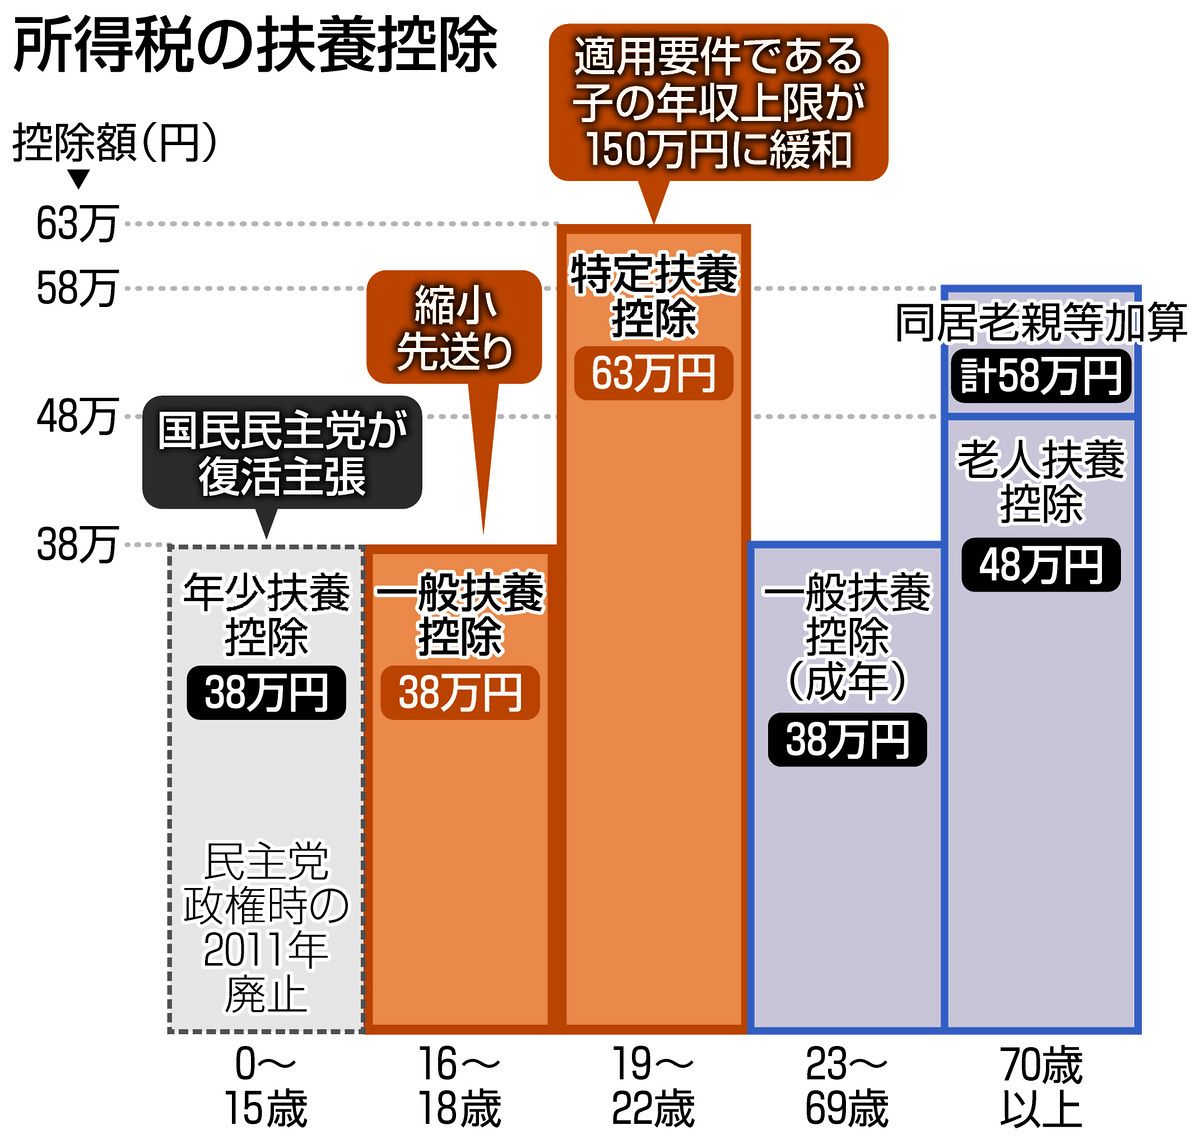
なぜ103万円を超えると親の税金負担が跳ね上がるのか?仕組みと落とし穴
制度が段階的に緩和されたとはいえ、親の税金負担の決定的な理由と計算メカニズムを知ることは不可欠です。親の税金が跳ね上がる根因は、「所得税率の高い世帯ほど控除消失のダメージが大きい」という累進課税の仕組みにあります。
特定扶養控除(所得税63万円・住民税45万円)が適用されている場合、親の年収に応じた実質的な節税額は以下のようになります。
例えば、課税所得500万円(所得税率20%・住民税率10%)の親の場合、所得税で約12万6,000円、住民税で4万5,000円、年間で合計約17万1,000円もの税負担が軽減されています。もし子どもが年収上限のルールを理解せずに上限を大幅突破し、扶養から完全に外れてしまった場合、親はこの17万円超を自腹で追徴・追加納税することになります。
さらに見落とされがちなのが、親の勤務先から支給される「家族手当(扶養手当)」の支給基準です。人事院や民間企業の調査によると、多くの企業が社内規定において「税法上の扶養親族(給与年収103万円以下、または150万円以下)」を受給条件に設定しています。扶養から外れた結果、毎月1万〜2万円支給されていた手当が一括で打ち切られ、年間で20万円以上の減収を被る家庭が後を絶ちません。
【年収の壁一覧】103万・123万・130万・150万の違いと損得ライン比較
大学生のアルバイト就労においては、「本人の税金」「親の税金」「本人の社会保険」という3つの独立した軸が交差します。これらがどの年収ラインで発動するのかを整理した一覧表が以下です。
| 年収ライン | 本人の税金(所得税・住民税) | 親の税金(特定扶養控除) | 社会保険(健康保険・年金) | 編集部の判定・注意点 |
|---|---|---|---|---|
| 100万円以下 | 所得税・住民税ともに非課税 | 満額控除(親の税負担軽減:最大) | 親の扶養内(保険料ゼロ) | 完全安全圏。税務手続きも不要。 |
| 103万円 | 住民税が数千円発生/所得税はゼロ | 特定扶養控除を満額適用 | 親の扶養内(保険料ゼロ) | 住民税非課税限度額(自治体により約100万円)を超過。 |
| 123万〜130万円未満 | 勤労学生控除の適用で所得税非課税 | 特定親族特別控除により親の控除維持 | 親の扶養内(保険料ゼロ) | 勤労学生控除の申請が必要。税制改正の恩恵大。 |
| 130万円以上 | 所得税・住民税が課税 | 150万円まで特別控除の適用内 | 扶養から完全脱落(年15〜20万円負担) | 最大の落とし穴ゾーン。手取りが逆転するリスク大。 |
| 150万〜159万円 | 通常課税 | 段階的に控除額が縮小しゼロへ | 自前で国民健康保険・年金に加入 | 稼ぐなら180万円以上まで突き抜ける覚悟が必要。 |
ここで極めて重要なのが、「130万円の壁(社会保険)」です。税制上は150万円まで親の控除が保護されるようになったとしても、健康保険法上の被扶養者要件は「年間見込み年収130万円未満(月収換算で10万8,333円未満)」と厳格に定められています。130万円を超えた時点で親の健康保険から除外され、自ら国民健康保険料(または勤務先の健康保険・厚生年金)を納付しなければならず、年間で約15万〜20万円のキャッシュアウトが発生します。

一般に知られていない盲点とネットの誤解|勤労学生控除と交通費の罠
ネット上のQ&AサイトやSNSで最も頻発している誤解が、「勤労学生控除を使えばいくら稼いでも親に迷惑はかからない」という言説です。
【誤解の真相:勤労学生控除は本人の税金のみが安くなる制度】
勤労学生控除とは、特定の学校に通う学生本人の所得から27万円を差し引く制度です。給与所得控除(最低55万円)と基礎控除(48万円)に勤労学生控除(27万円)を足すことで、「年収130万円まで本人の所得税がゼロになる」という効能を持ちます。しかし、これはあくまで「学生本人の納税額」をゼロにするための措置であり、親の扶養控除を維持するためのものではありません。親の扶養から外れるかどうかは、本人が勤労学生控除を使っているか否かに関係なく、純粋な給与収入額のみで機械的に判定されます。
【交通費の落とし穴:非課税枠と課税支給の区別】
「バイト先からもらう交通費は年収に含まれるのか?」という疑問も非常に多く寄せられます。所得税法上、通勤手当は月額15万円まで原則として非課税であり、扶養判定の「給与年収」には算入されません。ただし、以下のケースは例外として合算されるため要注意です。
- 時給の中に交通費が含まれている場合(「時給1,300円・交通費込み」など)
- 給与明細で交通費が「課税支給額」として処理されている場合
- 社会保険の130万円判定においては、非課税交通費も含めた総支給額で年収計算される点(健保組合ごとの規定による)
掛け持ちバイト・年末調整・確定申告の現場実務
2箇所以上のアルバイトを掛け持ちしている大学生の場合、税務トラブルのリスクはさらに跳ね上がります。
【年末調整のルールと「甲欄・乙欄」の罠】
アルバイト先から秋頃に配られる「給与所得者の扶養控除等(異動)申告書」は、メインのバイト先1箇所にしか提出できません。申告書を提出したメイン先は「甲欄」として源泉徴収税額が低く抑えられますが、サブのバイト先は「乙欄」となり、月収が少なくても一律約3%〜18%前後の高めの源泉徴収が引かれます。
【掛け持ち学生の確定申告手順】
複数のバイト先から給与を受け取っている場合、メイン先だけの年末調整では年収が合算されません。サブのバイト先の給与が年20万円を超える場合は、翌年2月16日〜3月15日の間に自身で確定申告を行う法的義務が発生します。すべてのバイト先の「源泉徴収票」を回収し、国税庁の「確定申告書作成コーナー」からスマホで合算申告を行いましょう。源泉徴収で取られすぎていた税金が還付金として戻ってくるケースが大半です。

【実態検証】知恵袋やSNSに溢れる「親に怒られた」悲鳴と家庭内のリアル
毎年1月〜3月になると、大手ネット掲示板やSNS上には学生たちの悲痛な叫びが投稿されます。「バイトを頑張りすぎて103万(130万)を超えてしまい、親の会社から連絡がいって大激怒された」「親から十数万円の追徴分を請求されて全額没収された」というエピソードは枚挙にいとまがありません。
取材班が確認した現場の声として、都内の私立大学に通う男子学生(21歳)は次のように証言しています。
「12月の繁忙期にシフトを頼まれるがまま入っていたら、12月末で年間132万円に到達してしまいました。年明けに父親の会社の総務部から『お子さんの収入超過により扶養から除外されます』と通達が届き、追徴課税と扶養手当の返納で親が25万円以上支払う羽目に。結局、稼いだバイト代から20万円を親に手渡しすることになり、何のために身を削って働いたのか分かりませんでした。」
【プロの結論】家族関係を破綻させないための資金管理と判断基準
家族社会学や心理学の視座から見れば、大学生の扶養超過トラブルは単なる計算ミスではなく、「親子の心理的バウンダリー(境界線)」の曖昧さに起因する構造的リスクです。子ども側は「自分の力で稼いだ自分のお金」と認識する一方、家計を担う親側は「世帯全体の最適化」を前提としています。この認識ギャップが家庭内不和の火種となります。
不要な衝突を避け、最適な働き方を選択するための判断基準は以下の通りです。
▼ 扶養内を死守すべき人(年収103万〜120万円以下に抑えるべき条件)
- 親が高所得者(課税所得690万円以上など)で、控除消失時の増税ダメージが極めて大きい世帯
- 親の勤務先から月額数万円単位の手厚い「扶養手当・家族手当」が支給されている場合
- 大学の授業や研究、資格試験の勉強に主軸を置き、学業との両立を最優先したい学生
▼ 扶養を抜けてフルタイムで稼ぐべき人(年収180万〜200万円以上を目指す条件)
- 学費や生活費を全額自活しており、月15万円以上の継続的な収入が不可欠な学生
- 就職活動を終えた大学4年生で、卒業までの期間限定でまとまった資金を貯蓄したい場合
- 自分で健康保険料や年金を支払ってもなお、手元に十分な純利益が残るレベルまでシフトを入れられる学生
【大学生 扶養 控除】に関するよくある質問(FAQ)
Q1:大学生は月いくらまで稼げば扶養から外れずに済みますか?
A1:月ごとの上限というより「1月1日〜12月31日の年間合計給与」で判定されます。ただし社会保険(130万円の壁)に関しては、「月収10万8,333円」を連続して超えると見込み年収が基準を超えたとみなされ、扶養取り消しを求められる場合があります。安全に扶養内を維持したいなら、月額8万5,000円〜9万円前後に抑えるのが確実です。
Q2:親に内緒でアルバイトをしていても、扶養から外れたらバレますか?
A2:確実にバレます。各アルバイト先は自治体へ「給与支払報告書」を提出しており、役所はすべての収入データをマイナンバーや氏名で名寄せして合算します。翌年の5月〜6月頃、親の勤務先に住民税決定通知書が届き、扶養控除の不適用および税額の再計算が通知されるため、隠し通すことは不可能です。
Q3:住民税の非課税限度額とは何ですか?100万円を超えると親の扶養に影響しますか?
A3:住民税は年収約100万円(自治体により93万〜100万円)を超えると、学生本人に年数千円程度の均等割・所得割が課税され始めます。ただし、本人の住民税が発生することと親の扶養控除(特定扶養控除)から外れることは直結しません。親の扶養判定は前述の通り103万〜150万円のルールに従います。
まとめ:税制の最新ルールを正しく理解し、親子で透明な資金管理を
2026年の税制改正によって、大学生の扶養控除は「103万円を超えたら即座に全額喪失」という極端な仕組みから、150万円前後まで段階的に守られる現実的な制度へと進化を遂げました。
しかし、本人の税金、親の税金、そして手取りを大きく削る「130万円の社会保険の壁」は依然として厳然と存在します。年末に慌ててシフトを削ったり、翌年になって親から高額な追徴分を請求されて後悔することのないよう、年間を通じたシフト管理と親子間での情報共有を徹底してください。 (出典: 大学生 扶養 控除(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。